

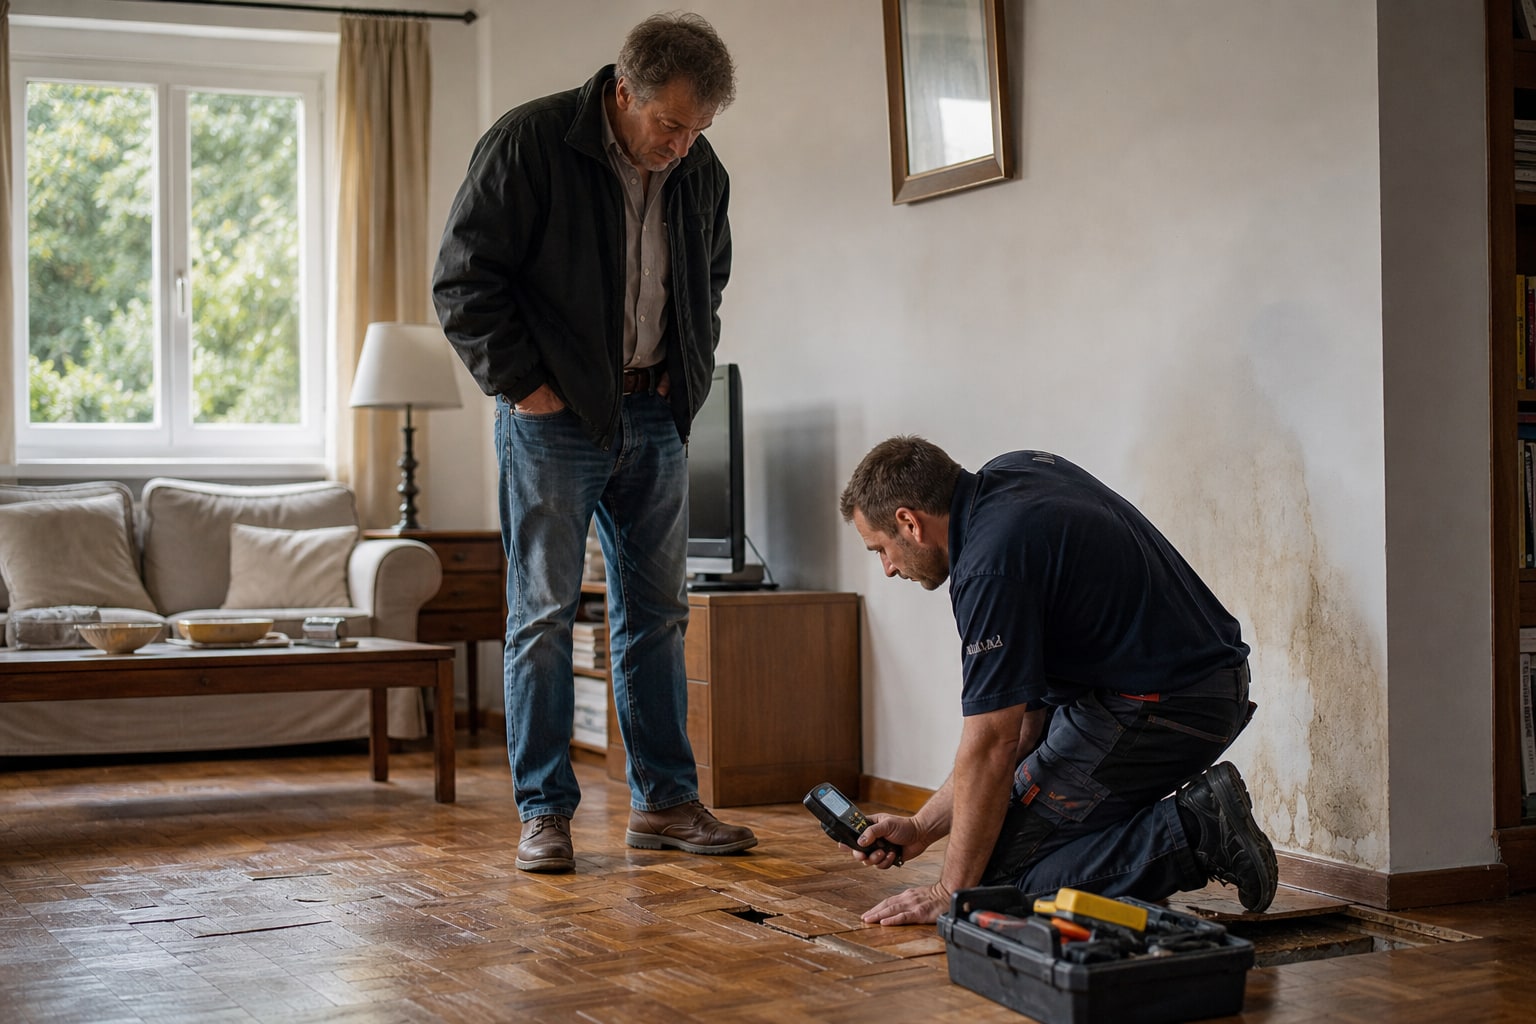
Una fuga de agua no avisa. Aparece una mancha en el techo, el parqué se abomba o, directamente, el contador no para de girar y nadie sabe por qué. Ahí es donde el seguro de hogar demuestra si está bien elegido o si solo parecía completo en el folleto.
Los daños por agua son, con diferencia, el siniestro más frecuente en los hogares españoles. Y sin embargo, es una de las coberturas peor entendidas: la gente mira el capital asegurado del contenido y se olvida de preguntar qué pasa cuando hay que levantar un suelo para encontrar la avería. Esa es la diferencia real entre pólizas.
Qué cubre un seguro de hogar frente a daños por agua
La cobertura de daños por agua en un seguro de hogar suele articularse en tres bloques que conviene distinguir bien, porque cada uno tiene sus propios límites:
- Localización de la avería: el coste de encontrar el origen de la fuga, aunque implique picar paredes, levantar suelos o abrir falsos techos.
- Reparación de la avería: arreglar la instalación que ha causado el problema (tubería, junta, desagüe).
- Daños materiales causados por el agua: pintura, suelo, mobiliario o enseres afectados por la humedad o el escape.
Son tres cosas distintas y una póliza puede cubrir bien una y dejar coja otra. Es habitual, por ejemplo, encontrar aseguradoras que indemnizan generosamente los daños materiales pero ponen un tope bajo a la localización, que es precisamente la parte más cara cuando la fuga está enterrada en una tubería empotrada.
Localización de la avería: el punto que casi nadie revisa
Aquí está la trampa más común. Muchas pólizas incluyen "localización y reparación de averías" como si fuera un titular único, pero dentro de las condiciones particulares aparece un sublímite: un tope en euros o en metros de tubería que la aseguradora está dispuesta a cubrir antes de que el resto corra por cuenta del asegurado. Si la avería está en una zona de difícil acceso, picar y reponer alicatado puede superar con facilidad ese límite.
Conviene preguntar explícitamente: ¿hay un sublímite para localización? ¿Se aplica por aviso o por año de póliza? Y, sobre todo, ¿quién decide qué técnico interviene, la aseguradora o uno libre que luego se reembolsa?
Reparación de tuberías e instalaciones: qué entra y qué no
No todas las pólizas reparan lo mismo. Algunas cubren únicamente las instalaciones interiores de la vivienda (fontanería propia), mientras que otras extienden la cobertura a bajantes comunitarias cuando la avería afecta a varios vecinos. Las instalaciones muy antiguas, de plomo o con antigüedad superior a la que marca la póliza, suelen quedar fuera o sujetas a condiciones especiales: es una de las exclusiones típicas del ramo, junto al desgaste progresivo no asimilado a siniestro súbito.
Tampoco entra, por norma general, el mantenimiento preventivo. Si la tubería lleva años dando avisos y nadie ha actuado, la aseguradora puede alegar falta de diligencia del asegurado.
Límites de indemnización: capital, sublímites y franquicia
El capital asegurado marca el tope global que pagaría la aseguradora por daños materiales derivados del agua, pero dentro de ese capital general conviene fijarse en los sublímites específicos para agua, que suelen ser inferiores al capital total del continente o contenido.
La franquicia (la parte del siniestro que paga el asegurado antes de que entre la indemnización) en daños por agua varía mucho según la compañía y la modalidad contratada: puede no existir, puede ser una cantidad fija en euros, o puede aplicarse solo a ciertos conceptos, como la localización, y no a los daños materiales. Nunca des por hecho que es cero: revísalo en las condiciones particulares, no en la publicidad.
Para quién es especialmente relevante esta cobertura
Es crítica en pisos con tuberías empotradas o edificios de cierta antigüedad, en comunidades de vecinos donde una fuga propia puede afectar al piso de abajo, y en viviendas con suelo radiante o calefacción por agua, donde localizar una avería implica obras serias. También importa mucho si tienes parqué, tarima o un suelo técnico caro: el daño material puede dispararse aunque la fuga en sí sea pequeña.
Si tu vivienda está equipada con sensores de fuga conectados, merece la pena revisar cómo interactúan con la póliza; ya lo tratamos al hablar de seguro de hogar para vivienda con domótica, donde algunas aseguradoras bonifican o agilizan el siniestro si hay detección temprana.
Qué mirar antes de contratar
Antes de firmar, pide por escrito el sublímite de localización, el importe de la franquicia aplicable a daños por agua y si la reparación cubre solo tu instalación o también bajantes comunitarias. Pregunta también por el plazo de carencia, el periodo inicial tras la contratación durante el cual algunos siniestros no están cubiertos, que en daños por agua suele aplicarse sobre todo a pólizas nuevas.
Errores comunes al contratar esta cobertura
El más habitual es fijarse solo en el capital del contenido y no preguntar por el sublímite de localización, que puede agotarse con una sola obra de picado. Otro clásico: pensar que "daños por agua" cubre automáticamente filtraciones procedentes del vecino, cuando en realidad ahí entra en juego la reclamación a terceros y la subrogación (el derecho de tu aseguradora a reclamar después al causante o a su seguro). Si tu fuga viene de arriba, este artículo sobre cómo responde el seguro ante una fuga de agua del vecino detalla ese proceso.
Cómo comparar ofertas de forma objetiva
La comparación seria exige poner sobre la mesa las condiciones particulares de cada póliza, no solo el precio. A continuación una comparativa orientativa de cómo suelen articular esta cobertura algunas de las principales aseguradoras que operan en España. Los importes concretos varían según la modalidad, el capital contratado y la antigüedad del inmueble, así que trátalos como referencia de estructura, no como tarifa cerrada.
| Aseguradora | Localización de avería | Reparación de tubería | Franquicia daños por agua | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|
| Mapfre Hogar | Incluida, con sublímite según modalidad | Instalación interior de la vivienda | Variable según capital contratado | Sí | Desde ~200 €/año |
| Mutua Madrileña Hogar | Incluida, con límite en condiciones particulares | Instalación interior | Variable, revisar póliza | Sí | Desde ~190 €/año |
| Línea Directa Hogar | Incluida, sublímite según modalidad contratada | Instalación interior | Variable según modalidad | Sí | Desde ~180 €/año |
| AXA Hogar | Incluida, con tope revisable en condiciones particulares | Instalación interior | Variable según capital | Sí | Desde ~210 €/año |
| Allianz Hogar | Incluida, sublímite según modalidad | Instalación interior | Variable, revisar póliza | Sí | Desde ~195 €/año |
| Catalana Occidente Hogar | Incluida, con límite en condiciones particulares | Instalación interior | Variable según capital | Sí | Desde ~200 €/año |
| Reale Hogar | Incluida, sublímite según modalidad contratada | Instalación interior | Variable, revisar póliza | Sí | Desde ~185 €/año |
Tabla resumen comparativa con puntuación orientativa
La puntuación valora de forma conjunta la claridad de la cobertura de localización, la amplitud de la reparación y la transparencia de la franquicia que suele figurar en las condiciones generales de cada compañía. Es una valoración editorial basada en estructura de producto, no un ranking de precio ni una recomendación cerrada; cada caso particular puede variar según el capital y la modalidad contratada.
| Aseguradora | Claridad localización | Amplitud reparación | Transparencia franquicia | Puntuación global (1-10) |
|---|---|---|---|---|
| Mapfre Hogar | Alta | Media-alta | Media | 7,5 |
| Mutua Madrileña Hogar | Media-alta | Media | Media | 7 |
| Línea Directa Hogar | Media | Media | Alta | 7 |
| AXA Hogar | Alta | Media-alta | Media | 7,5 |
| Allianz Hogar | Media-alta | Media | Media | 7 |
| Catalana Occidente Hogar | Media-alta | Media-alta | Media | 7,2 |
| Reale Hogar | Media | Media | Alta | 7 |
Ninguna de estas compañías destaca de forma aplastante sobre las demás en esta cobertura concreta; las diferencias reales suelen estar en el detalle de las condiciones particulares de cada contrato, no en el nombre de la aseguradora. Por eso insistimos tanto en pedir el documento completo antes de firmar, no solo el resumen comercial.
Qué preguntas hacer al mediador
Lleva esta lista preparada a la cita con tu mediador o agente:
- ¿Cuál es el sublímite exacto de localización de la avería, en euros?
- ¿La franquicia se aplica a la localización, a la reparación, a los daños materiales o a las tres cosas?
- ¿Cubre bajantes y tuberías comunitarias o solo instalación privativa?
- ¿Qué antigüedad máxima de instalación admite la póliza sin recargo o exclusión?
- ¿Existe periodo de carencia para esta cobertura tras la contratación?
- ¿Puedo elegir técnico libre o debe ser de la red concertada de la aseguradora?
Checklist antes de firmar
- Confirma el sublímite de localización de avería en euros, no te fíes del titular genérico.
- Pide por escrito el importe exacto de la franquicia aplicable a daños por agua.
- Verifica si la reparación cubre solo tu vivienda o también elementos comunitarios.
- Revisa la antigüedad máxima de instalaciones que admite la póliza sin exclusión.
- Pregunta por el plazo de carencia si vienes de contratar la póliza recientemente.
- Comprueba si puedes elegir fontanero propio o debes usar la red concertada.
- Anota si el capital de daños materiales por agua es independiente del capital general del contenido.
Preguntas frecuentes
¿Qué es la localización de la avería en un seguro de hogar?
Es la cobertura que paga el coste de encontrar el origen de una fuga de agua, incluyendo trabajos como picar paredes o levantar suelos cuando la tubería está empotrada. Suele tener un sublímite propio, distinto del capital general de la póliza.
¿El seguro de hogar cubre siempre la reparación de la tubería que causó la fuga?
Generalmente sí, pero limitada a la instalación interior de la vivienda y sujeta a la antigüedad admitida por la póliza. Las tuberías comunitarias o muy antiguas pueden quedar excluidas o requerir condiciones especiales.
¿Qué franquicia se aplica habitualmente en los daños por agua?
Varía según la aseguradora y la modalidad contratada: puede no existir, ser una cantidad fija en euros o aplicarse solo a determinados conceptos, como la localización. Debe figurar siempre en las condiciones particulares del contrato.
¿Qué pasa si la fuga viene del piso de arriba y no de mi instalación?
Tu aseguradora suele indemnizarte primero por los daños en tu vivienda y después ejerce la subrogación, reclamando al causante o a su seguro. El proceso y los plazos pueden variar según la compañía y conviene documentar bien el siniestro desde el primer momento.
Antes de contratar o renovar, conviene contrastar las condiciones particulares con un mediador colegiado o consultar las guías de la DGSFP, que es el organismo que supervisa a las aseguradoras en España. Cada vivienda tiene sus propios riesgos y lo que funciona para un piso moderno con tuberías vistas no sirve igual para un edificio de los años setenta.
