

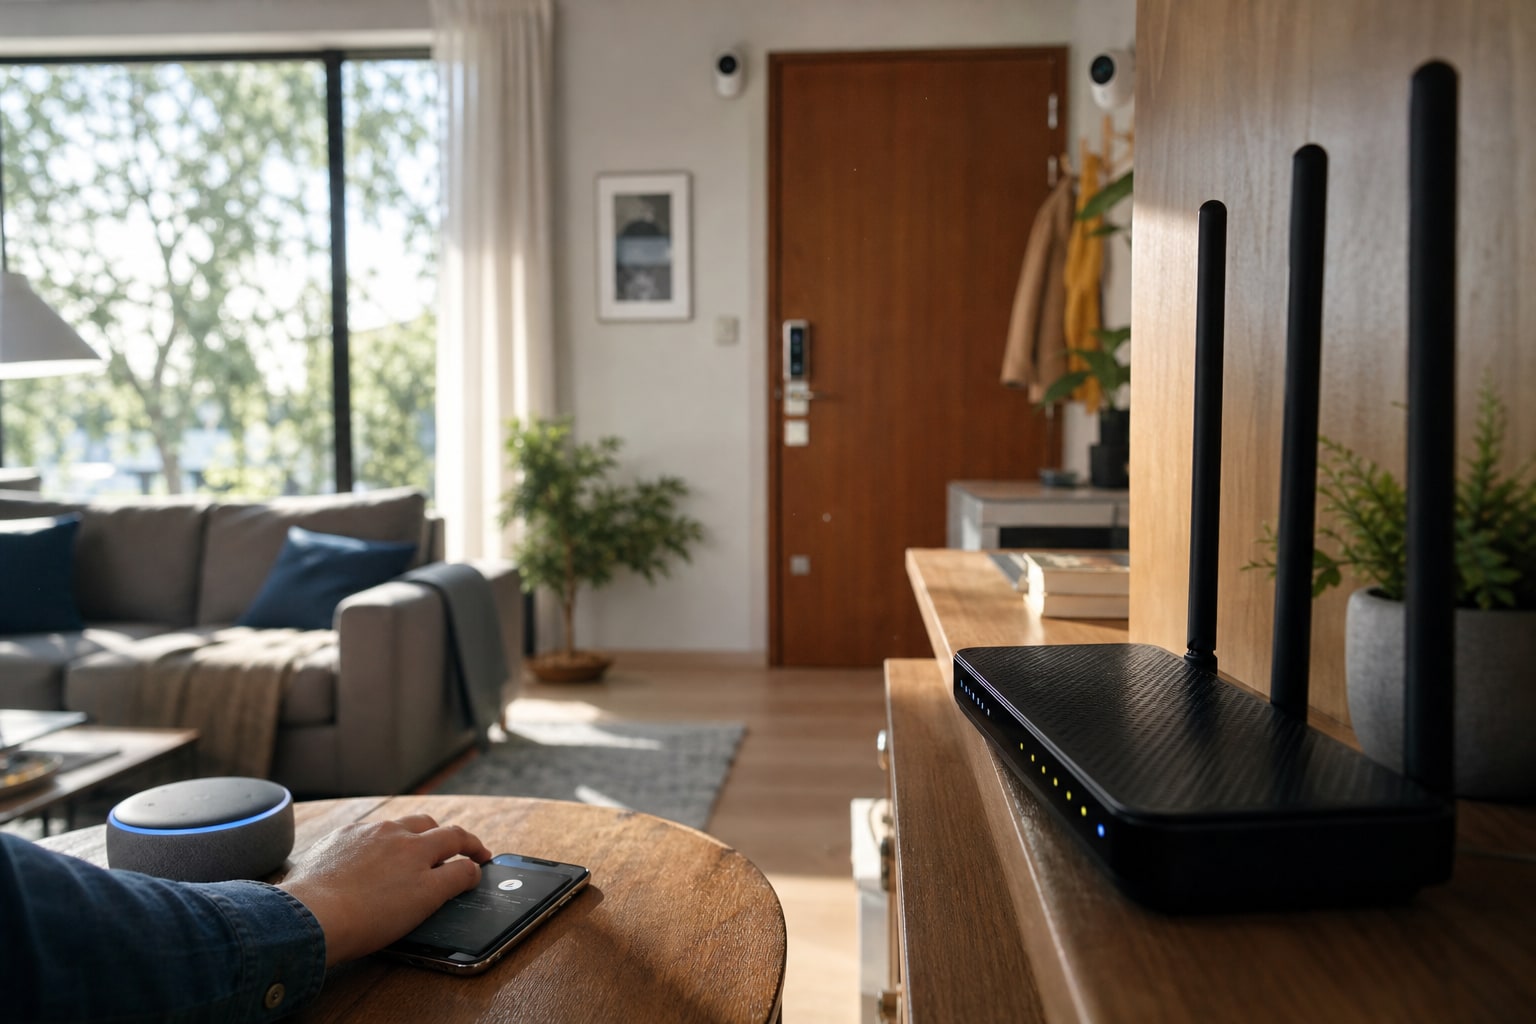
Tienes un router, dos o tres cámaras IP vigilando la entrada, un altavoz inteligente en el salón y puede que hasta una cerradura que se abre con el móvil. Todo eso es comodidad, sí, pero también es una puerta de entrada que antes no existía. Y la pregunta que casi nadie se hace hasta que le toca es sencilla: si alguien entra en tu red, suplanta tu identidad o se queda con tus datos, ¿qué parte de eso cubre tu seguro de hogar?
La respuesta corta es que depende mucho de la póliza, y casi nunca de forma automática.
Qué es un seguro de hogar con cobertura ciberriesgo y qué cubre realmente
Un seguro de hogar con cobertura ciberriesgo añade, normalmente como garantía opcional, protección frente a incidentes digitales que ocurren dentro del ámbito doméstico: acceso no autorizado a tu red wifi, robo de identidad, fraude en compras online o daños a los equipos informáticos del hogar. No sustituye al seguro de hogar tradicional, que sigue cubriendo continente (la estructura de la vivienda) y contenido (muebles, electrodomésticos, ropa); se suma a él.
Conviene aclarar algunos términos antes de seguir. La franquicia es la parte del coste que asume el asegurado antes de que la aseguradora pague el resto; en ciberriesgo doméstico, varía según la compañía y, en algún caso, directamente no existe para determinados supuestos. El siniestro es el hecho que activa la cobertura, por ejemplo, detectar un acceso indebido a tu cuenta bancaria. El capital asegurado es el límite máximo que la aseguradora indemnizará. Y la indemnización es el pago o la compensación que recibes una vez acreditado el daño.
Hackeo del router y dispositivos conectados
Aquí el seguro suele cubrir dos cosas: la asistencia técnica para resolver el incidente (aislar el equipo, limpiar malware, reconfigurar la red) y, en algunas pólizas, la recuperación de datos almacenados en los dispositivos del hogar.
Mutua Madrileña cubre la recuperación de datos almacenados en dispositivos de uso particular, propiedad del asegurado y que se encuentren en la vivienda, en caso de incendio, daños por agua, robo, manipulación o rotura de los equipos informáticos, errores humanos, virus informáticos y otros problemas con hardware y software.
Es una cobertura más amplia de lo que parece a primera vista, porque mete el virus informático en el mismo saco que el incendio o el agua.
Suplantación de identidad y fraude digital
Este es el frente que más ha crecido en los últimos lanzamientos de producto.
Línea Directa garantiza una protección integral frente a incidentes de fraude digital y suplantación de identidad, sin aplicar franquicia alguna
en esta cobertura concreta. El detalle de la franquicia cero es relevante: significa que, si se activa el siniestro, no hay que asumir una parte inicial del coste, algo que no es tan habitual en otras garantías del hogar.
Pérdida y mal uso de datos personales
Aquí entra la parte más legal: qué pasa si tus datos acaban circulando y necesitas defenderte o reclamar.
Mapfre incluye defensa administrativa digital en materia de protección de datos y reclamación de daños por infracción de la normativa de protección de datos
dentro de su seguro de hogar con protección digital. No es una indemnización automática por la fuga en sí, sino el soporte jurídico para actuar si tus datos se han usado mal.
Para quién tiene sentido esta cobertura
Si en casa hay router, un par de cámaras IP, algún altavoz inteligente y gestionas banca o compras casi todo desde el móvil, el riesgo ya no es hipotético. No hace falta tener una casa domótica de alta gama para estar expuesto: basta con tener wifi doméstico y usar la banca online. Para quien vive en una vivienda sin apenas dispositivos conectados ni gestión digital relevante, esta cobertura pesa menos y puede que no compense el coste adicional. Si tu caso va más allá, con sensores, automatización de persianas o climatización, merece la pena revisar también cómo cubre la póliza los daños eléctricos derivados de fallos del sistema domótico, que es una cuestión distinta pero que suele viajar junta en las pólizas más completas.
Qué mirar antes de contratar
No todas las coberturas de ciberriesgo doméstico son iguales, aunque se vendan con nombres parecidos. Antes de firmar, revisa estos puntos con calma:
- Qué dispositivos cubre exactamente. Algunas pólizas limitan el número de equipos con acceso a internet que pueden incluirse;
Mapfre permite asegurar hasta 6 dispositivos con acceso a internet
en su modalidad Hogar Familiar, por ejemplo. - Si hay franquicia y de cuánto. En fraude digital, lo habitual es que algunas compañías la eliminen para esta garantía concreta, pero no es la norma generalizada en todo el mercado.
- El capital o límite por siniestro. La defensa jurídica suele tener un tope económico definido en condiciones particulares.
- Si la cobertura es de serie o de contratación opcional. La mayoría de aseguradoras la ofrecen como extra, no incluida en el paquete básico.
- Qué pasa con los datos que ya se han filtrado antes de contratar. Los siniestros anteriores a la póliza no suelen estar cubiertos, igual que en cualquier otro ramo.
Cómo se articula esta cobertura en el mercado español
| Compañía / producto | Qué cubre en ciberriesgo doméstico | Modalidad | Franquicia |
|---|---|---|---|
| Mapfre Hogar Familiar / Platino | Protección digital: acoso cibernético, borrado de huella digital, defensa en protección de datos, daños a equipos informáticos en vivienda | Incluida en Familiar y Platino, con extras opcionales | Según condiciones particulares de la póliza |
| Mutua Madrileña Hogar Global | Recuperación de datos por virus, robo o manipulación; defensa en internet por robo de identidad; rastreo de equipos (opcional) | Incluida parcialmente, con extras opcionales | Según condiciones particulares |
| Línea Directa Hogar Completo / Completo Plus | Alertas de huella digital, recuperación de identidad y datos, defensa jurídica hasta 10.000 €, reembolso por estafas online | Opcional en Completo y Completo Plus | Sin franquicia en esta garantía |
De AXA, Allianz y Generali no hay tanto ruido público sobre coberturas específicas de ciberriesgo doméstico como las de arriba, pero sí asoman piezas sueltas:
Generali admite extras como seguro de garaje, asistencia informática o protección para el móvil
dentro de su oferta de hogar. Allianz y AXA, por su parte, suelen mover la asistencia informática y la protección de dispositivos como add-ons dentro de sus pólizas multirriesgo, con alcance que cambia según la modalidad contratada; aquí no hay sustituto para pedir las condiciones particulares por escrito antes de firmar.
| Compañía | Enfoque principal | Puntuación orientativa (1-10)* |
|---|---|---|
| Mapfre | Protección digital amplia, con foco en menores y defensa en protección de datos | 7 |
| Mutua Madrileña | Recuperación de datos integrada en daños por hardware/software | 6,5 |
| Línea Directa | Fraude digital y suplantación sin franquicia, capital de defensa jurídica definido | 7,5 |
| Generali | Asistencia informática como extra dentro de modalidades superiores | 5,5 |
| AXA | Cobertura variable según modalidad, a confirmar en condiciones particulares | 5 |
| Allianz | Cobertura variable según modalidad, a confirmar en condiciones particulares | 5 |
*Puntuación orientativa basada en amplitud de cobertura declarada públicamente, franquicia y claridad de condiciones. No sustituye la lectura de la póliza concreta.
Errores comunes al contratar esta cobertura
El error más frecuente es asumir que el seguro de hogar básico ya incluye algo de esto. No es así casi nunca: el ciberriesgo doméstico suele ser una garantía opcional que hay que pedir expresamente y, en muchos casos, pagar aparte. Otro fallo habitual es fijarse solo en el titular comercial ("protección digital", "ciberescudo") sin mirar qué dispositivos entran, cuántos y bajo qué condiciones. Y el tercero, quizá el más caro a largo plazo: contratar la cobertura más barata sin comprobar si tiene capital de defensa jurídica suficiente, porque una reclamación por suplantación de identidad puede implicar más de un procedimiento.
Cómo comparar ofertas de seguro de hogar con ciberprotección
Compara siempre la misma modalidad entre compañías, no la más básica de una contra la más completa de otra. Fíjate en tres cosas a la vez: el número de dispositivos cubiertos, si hay franquicia en fraude digital y el límite económico de la defensa jurídica. El precio importa, claro, pero una cobertura de ciberriesgo barata que no cubre tu router ni tu cuenta bancaria no es una ganga, es papel mojado.
Qué preguntas hacer al mediador antes de firmar
- ¿Esta cobertura viene incluida de serie o hay que contratarla como extra?
- ¿Cuántos dispositivos con acceso a internet puedo asegurar y qué pasa si tengo más?
- ¿Hay franquicia en fraude digital y suplantación de identidad, y de cuánto es?
- ¿Qué capital cubre la defensa jurídica en caso de reclamación por datos personales?
- ¿Qué exclusiones tiene, por ejemplo uso profesional de los equipos o negligencia grave en la seguridad del router?
- ¿La aseguradora exige unos requisitos mínimos de seguridad (antivirus, contraseñas actualizadas) para que la cobertura sea válida?
Checklist accionable antes de firmar
- He confirmado si la cobertura de ciberriesgo es opcional o viene incluida.
- Sé cuántos dispositivos conectados puedo asegurar y los he contado en casa.
- Conozco el importe exacto de la franquicia, si la hay, en euros.
- He comprobado el capital máximo de defensa jurídica por siniestro.
- He revisado las exclusiones típicas: uso profesional, negligencia manifiesta, siniestros previos a la póliza.
- He comparado al menos tres compañías con la misma modalidad de cobertura.
- He pedido las condiciones particulares por escrito, no solo el folleto comercial.
Preguntas frecuentes
¿Qué seguro de hogar cubre el hackeo del router?
No hay una única respuesta válida para todo el mercado: depende de la modalidad contratada en cada compañía.
Mutua Madrileña cubre la recuperación de datos almacenados en dispositivos del hogar en caso de virus informáticos y otros problemas de hardware y software
, mientras que otras aseguradoras lo enfocan más hacia la asistencia técnica inmediata. Lo correcto es pedir al mediador que confirme por escrito si el hackeo del router concreto entra en la garantía.
¿Qué aseguradoras en España ofrecen cobertura por suplantación de identidad?
Entre las que lo han hecho público con más detalle está Línea Directa, que
garantiza protección integral frente a fraude digital y suplantación de identidad sin aplicar franquicia
en su modalidad opcional. Mapfre y Mutua Madrileña también incluyen piezas de esta protección, aunque con enfoques distintos. Conviene no asumir nada y pedir el detalle de cada póliza.
¿Cómo elegir un seguro de hogar con ciberprotección si tengo muchos dispositivos conectados?
Prioriza el número máximo de dispositivos permitidos sobre el precio. Una póliza barata que solo cubre dos o tres equipos se queda corta en una casa con router, cámaras, altavoces y cerradura inteligente. Revisa también si la cobertura distingue entre daño accidental y ataque malintencionado, porque algunas excluyen uno de los dos supuestos.
¿La cobertura de ciberriesgo doméstico es obligatoria en algún caso?
No. El seguro de hogar en sí no es obligatorio salvo que lo exija una hipoteca (y en ese caso solo para el continente), y la cobertura de ciberriesgo es siempre voluntaria y adicional. Para dudas sobre tu situación concreta, lo más razonable es consultar con un mediador colegiado o, si hay discrepancia con la aseguradora, acudir a la DGSFP.
