

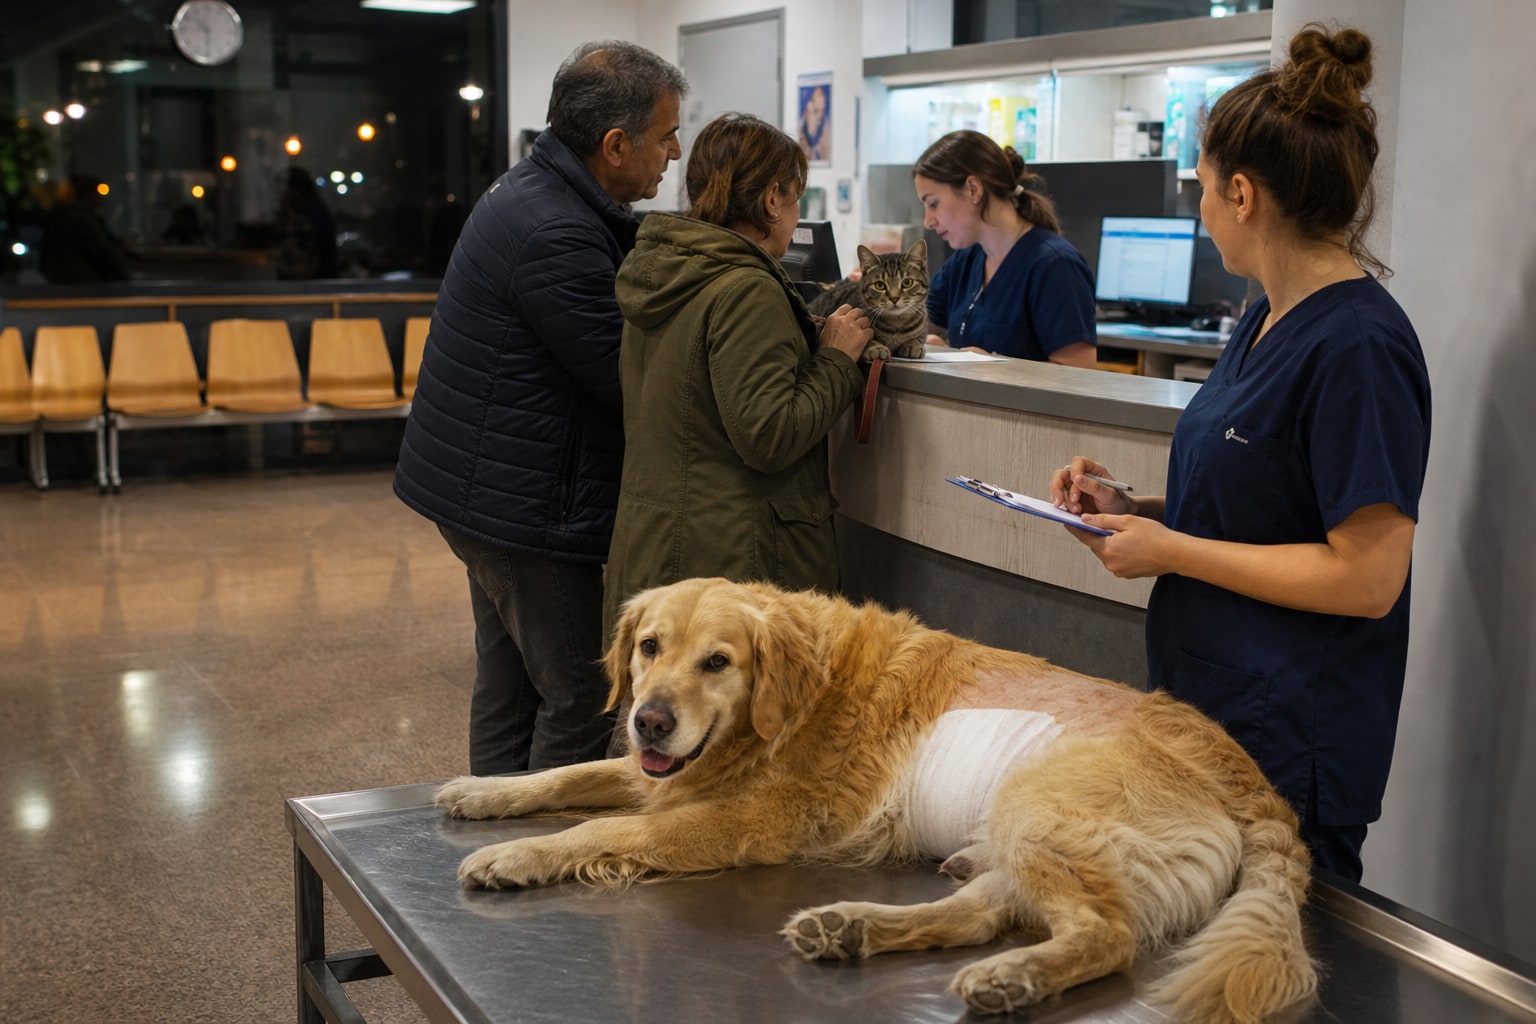
Un perro que traga un hueso de pollo a las once de la noche no avisa. Tampoco lo hace una torsión gástrica en un dogo alemán ni una obstrucción intestinal en un gato curioso. Y ahí, en la sala de espera de una clínica de urgencias, es donde se nota si el seguro de mascotas está pensado para lo rutinario o para lo que de verdad asusta: una cirugía imprevista a las tres de la madrugada.
Qué cubre un seguro de mascotas pensado para urgencias y cirugías
La base de cualquier póliza de mascotas en España es la responsabilidad civil (RC), que cubre los daños que tu animal cause a terceros, personas o bienes. Es obligatoria para perros potencialmente peligrosos según la Ley 7/2023, y en la mayoría de pólizas generalistas se incluye sin carencia, el plazo de espera desde la contratación durante el cual una cobertura aún no está activa.
Lo que diferencia un seguro orientado a urgencias es todo lo demás: la cobertura de accidentes y enfermedad, que paga consultas, pruebas diagnósticas, hospitalización y la propia intervención quirúrgica. Algunas pólizas, como la de
Mapfre, cubren los gastos de la cirugía y el seguimiento postoperatorio cuando la mascota necesita una operación, ya sea por accidente o enfermedad, con acceso a consultas 24/7
. Otras, como
ASISA, incluyen consultas y vacunas gratis, más de 150 servicios a precio franquiciado y urgencias veterinarias las 24 horas
.
Para quién es este tipo de seguro
Tiene sentido para quien asume que el riesgo real no es la vacuna anual, sino el imprevisto de 600 u 800 euros que llega sin avisar. Razas grandes con predisposición a torsiones, cachorros que todo lo muerden, gatos que salen al balcón: ahí el seguro de gastos veterinarios cambia la conversación de "¿puedo pagarlo?" a "¿qué franquicia me toca asumir?". Para un animal mayor, sano y con poca actividad exterior, puede que compense más revisar antes la cobertura de hospitalización veterinaria que una póliza genérica con prima baja y coberturas recortadas.
Carencias: el plazo que decide si cobras o no en una urgencia temprana
La carencia es el número de días que deben pasar desde el alta de la póliza para que una cobertura concreta empiece a funcionar. No todas las carencias son iguales: la de accidente suele ser corta, la de enfermedad, mucho más larga. En Mapfre, por ejemplo,
se admiten perros y gatos de entre 3 meses y 9 años cumplidos, con posibilidad de prórroga posterior, y se aplica una carencia general de 15 días desde el alta de la póliza
, aunque para enfermedades específicas el plazo puede extenderse hasta los 6 meses. ASISA, en cambio, presume de
0 carencias para ir al veterinario
, algo que conviene verificar letra a letra porque "cero carencia" no siempre significa cero límites en el resto de condiciones.
Copago: cuánto pagas tú por cada acto veterinario
El copago es la parte del gasto que asume el propietario en cada acto, ya sea un importe fijo o un porcentaje de la factura. Funciona distinto según la aseguradora. ASISA aplica un recargo claro en caso de urgencia:
los servicios que se hagan a raíz de una urgencia llevan un suplemento del 25 % sobre la franquicia
, aunque
con autorización telefónica previa, la consulta de urgencia vital, de día o de noche, cuesta 0 €
. Mapfre, por su parte, trabaja con deducibles por acto dentro de su red concertada; el importe exacto depende de la modalidad contratada y conviene pedirlo por escrito antes de firmar, no fiarse de lo que diga la web comercial.
Reembolso vs cuadro concertado: cómo funciona el dinero en una clínica 24h
Aquí hay dos modelos distintos y merece la pena entenderlos bien, porque de eso depende si puedes ir a tu veterinario de confianza a las dos de la madrugada o si tienes que buscar uno dentro de una red cerrada. En el modelo de reembolso pagas tú primero y la aseguradora te devuelve un porcentaje después. Zurich lo resuelve con su producto digital Petolo:
libre elección de clínica, reembolso en 24 horas y cobertura de enfermedades hereditarias desde 16,90 €/mes
, con tres tarifas que van del 60 % al 100 % de reembolso según el nivel contratado. Swipet sigue una lógica parecida:
te devuelve el 70 % de cada factura, en 24-48 horas
, con un tope de hasta 3.000 € al año según las coberturas elegidas.
El otro modelo es el cuadro concertado: vas a una clínica de la red y la aseguradora paga directamente, sin que adelantes el dinero. Este punto ya lo tratamos con detalle al explicar cómo elegir un seguro de mascotas por tipo de cobertura veterinaria: reembolso, cuadro concertado o combinada, y sigue siendo la pregunta clave antes de firmar nada.
Qué mirar antes de contratar
El capital asegurado para gastos veterinarios (el límite anual que la aseguradora reembolsará) es lo primero. Una cirugía de torsión gástrica con hospitalización puede superar fácilmente los 1.000-1.500 €; si tu póliza tope en 1.000 € anuales, el resto sale de tu bolsillo. También hay que mirar la franquicia en euros si la hay, la edad máxima de contratación (Mapfre admite hasta 9 años, con prórroga posterior) y si la raza de tu animal está excluida o recargada.
Errores comunes al contratar
El más habitual es fijarse solo en el precio mensual y no en el límite anual real de gastos veterinarios. Un seguro de 8-9 €/mes puede ser perfecto para vacunas y consultas, pero quedarse corto en una cirugía mayor. Otro error es no llamar antes de ir a urgencias cuando la póliza lo exige: en ASISA,
si vas directamente sin llamar, no está cubierta
la consulta de urgencia vital. Y el tercero, dar por hecho que "sin carencia" significa sin límites en todo lo demás.
Cómo comparar ofertas de verdad
No sirve comparar solo el recibo anual. Hay que poner en la misma tabla: carencia por accidente y por enfermedad, copago o franquicia, límite anual de reembolso, y si las urgencias nocturnas están cubiertas sin coste adicional o con recargo. Bajar la prima casi siempre significa recortar alguno de estos cuatro puntos, no hay truco que lo evite.
| Compañía / producto | Modalidad | Límite anual / reembolso | Carencia | Urgencias 24h | Precio orientativo |
|---|---|---|---|---|---|
| Mapfre Mascotas | Copago en red concertada | Hasta 1.000 € (modalidad accidentes) | 15 días general, hasta 6 meses enfermedad específica | Sí, con telef. 24/7 | ~140-180 €/año |
| Línea Directa Completo + Plan Veterinario | Urgencias presenciales en red colaboradora | Consulta urgencia pasa de 120 € a 0 € | No especificada en web comercial | Sí, vitales 24/7 | 18,90 €/mes |
| ASISA Mascotas | Precio franquiciado + urgencias con autorización telefónica | +150 servicios a precio cerrado | 0 para veterinario | Sí, con recargo del 25% en pruebas derivadas | Desde 8,84 €/mes |
| Zurich Petolo | Reembolso libre elección de clínica | De 2.500 € a 5.000 € según tarifa | No detallada en fuente consultada | Sí, reembolso en 24h | Desde 16,90 €/mes |
| Swipet | Reembolso libre elección | Hasta 3.000 €/año (70% reembolso) | No especificada en fuente consultada | Sí, a cualquier hora | Variable según cálculo online |
| Petplan | Reembolso gastos veterinarios | No especificado en fuente consultada | No especificada en fuente consultada | Sí, servicio 24h | Desde 16 €/mes |
| Producto | Carencia (claridad) | Reembolso/cobertura real | Urgencias 24h | Precio-cobertura | Nota (1-10) |
|---|---|---|---|---|---|
| Mapfre Mascotas | 7 | 7 | 8 | 8 | 7,5 |
| Línea Directa Plan Veterinario | 6 | 7 | 9 | 7 | 7,3 |
| ASISA Mascotas | 8 | 7 | 8 | 8 | 7,8 |
| Zurich Petolo | 6 | 8 | 7 | 7 | 7,0 |
| Swipet | 6 | 8 | 8 | 7 | 7,3 |
| Petplan | 5 | 6 | 7 | 6 | 6,0 |
Notas orientativas basadas en información pública disponible a fecha de esta guía; verifica siempre las condiciones generales actualizadas antes de contratar.
Qué preguntas hacer al mediador
Antes de firmar, pide que te confirme por escrito: la carencia exacta para cirugía por enfermedad, el límite anual de gastos veterinarios en euros, si hay franquicia por acto y de cuánto, si la urgencia nocturna requiere llamada previa para estar cubierta, y si existe exclusión por raza o por patología previa de tu animal. Un mediador colegiado puede explicarte también cómo juega la subrogación si otro propietario es responsable del daño a tu mascota. Para dudas sobre el funcionamiento general del contrato, la Dirección General de Seguros y Fondos de Pensiones (DGSFP) resuelve consultas sobre el marco de la Ley de Contrato de Seguro.
Checklist antes de firmar
- ¿Cuál es el límite anual de gastos veterinarios en euros, y cubre una cirugía mayor completa?
- ¿Qué carencia aplica a cirugía por enfermedad frente a cirugía por accidente?
- ¿Hay copago fijo o franquicia, y de cuánto es exactamente?
- ¿Las urgencias nocturnas exigen llamada o autorización previa para estar cubiertas?
- ¿Es reembolso con libre elección de clínica o cuadro concertado cerrado?
- ¿Mi raza o la edad de mi mascota está excluida o tiene recargo?
- ¿Qué pasa si cambio de aseguradora: se respeta la antigüedad para carencias ya cumplidas?
Preguntas frecuentes
¿Cuánto cuesta una cirugía de torsión gástrica sin seguro?
No hay una cifra única verificada para este procedimiento concreto, pero la hospitalización en un hospital de urgencias 24 horas
sube a entre 40 y 80 € al día en clínica estándar, y a 50-150 € al día en un hospital de urgencias 24 horas
, sin contar pruebas, anestesia ni la propia cirugía. El total de una intervención grave con ingreso puede acumular varios cientos de euros en pocos días.
¿Qué carencia tiene Mapfre Mascotas?
Según las condiciones consultadas,
se aplica una carencia general de 15 días desde el alta de la póliza
, con plazos más largos para enfermedades específicas según la modalidad contratada.
¿Cuál es el mejor seguro con reembolso en clínica 24h?
No existe un "mejor" único: depende de si priorizas reembolso rápido con libre elección de clínica (Zurich Petolo, Swipet) o una red concertada con pago directo y sin adelantar dinero (Mapfre). Compara siempre carencia, límite anual y condiciones de la urgencia nocturna antes de decidir.
¿El copago sale más barato que no tener copago?
Depende del uso que hagas del seguro. Una póliza con copago tiene prima más baja pero coste variable por visita; si tu mascota necesita atención frecuente, puede acabar saliendo más cara que una modalidad sin copago con prima algo más alta. Haz el cálculo con tu historial veterinario real, no con una media genérica.
