

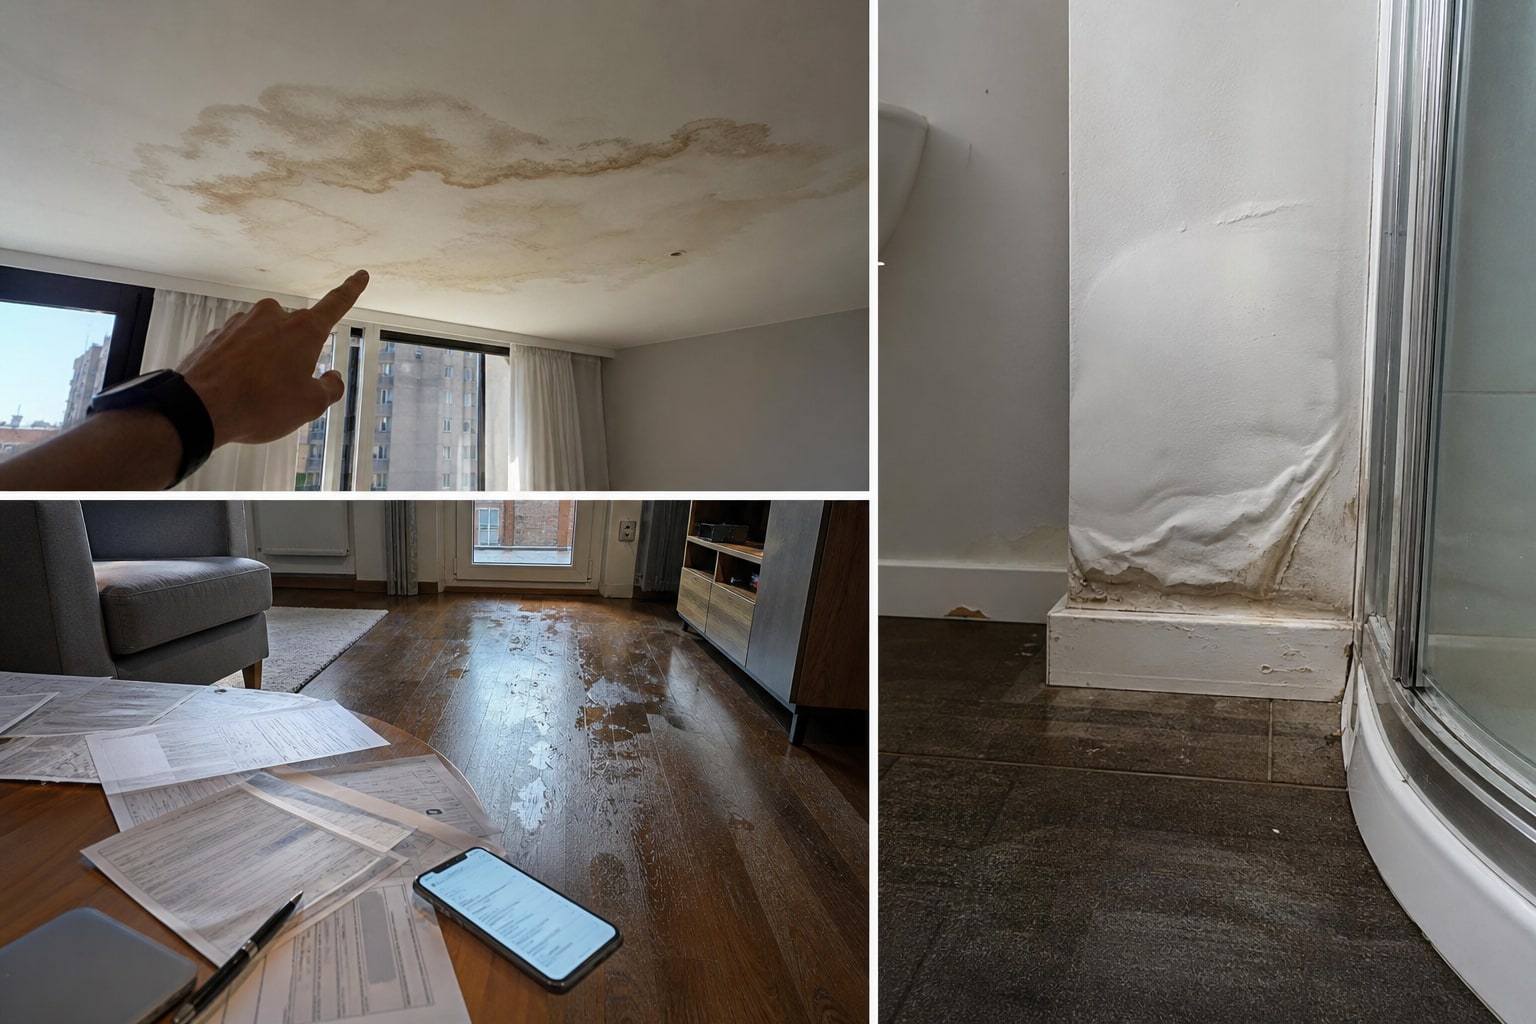
Una mancha en el techo del salón que crece despacio. Un abombamiento en el tabique del baño. El clásico "parece que es del de arriba, pero no sabemos de dónde sale". Si has llegado hasta aquí seguramente estás en mitad de ese lío, y la pregunta real no es cuánto va a costar arreglarlo: es quién lo paga, en qué plazo y con qué papeleo. Vamos por partes.
Qué cubre tu seguro de hogar ante una fuga del vecino
La cobertura de daños por agua del seguro multirriesgo de hogar está pensada precisamente para esto: filtraciones, roturas de tuberías o atascos que provocan humedades, manchas o deterioro en tu vivienda, vengan del origen que vengan. Si el agua procede de la vivienda contigua, tu propia póliza responde por los daños que has sufrido tú —pintura, suelos, muebles, electrodomésticos afectados— y después se encarga de reclamar al seguro del vecino. A esto se le llama subrogación: tu aseguradora paga primero y recupera después del responsable.
El matiz importante es que daños por agua no es lo mismo que localización de la fuga. Son dos cosas distintas y conviene mirarlas por separado en el condicionado.
Localización de la fuga: la cobertura que más se olvida
Antes de reparar nada hay que saber de dónde sale el agua. Y eso implica picar azulejo, abrir falso techo o usar cámara termográfica. La localización de fuga cubre esos trabajos de detección: romper para encontrar el origen y, en teoría, dejarlo a la vista para que lo arregle quien corresponda.
Aquí es donde las pólizas se diferencian en serio. Algunas cubren la localización sin sublímite —hasta el capital de la garantía de agua—, otras lo acotan a cifras bajas (300, 500, 1.000 €) que se quedan cortas en cuanto hay que levantar más de dos metros de alicatado. Pregunta siempre por el sublímite concreto en euros.
Reparación del daño origen: ojo con la letra pequeña
Que tu seguro cubra la localización no significa que repare la tubería rota. La reparación del daño origen —la avería que causa la fuga— suele quedar excluida si está en la vivienda del vecino: eso le toca a su póliza. Si la tubería rota está en tu casa, muchas pólizas sí cubren la reparación de la conducción, pero otras solo pagan los daños colaterales y te dejan a ti el arreglo del tubo. Es una distinción fina que marca mucho la factura final.
El convenio CICOS: por qué no tienes que pelearte con el vecino
Aquí entra una pieza clave que casi nadie conoce. El convenio CICOS (Convenio de Indemnización Directa y Colaboración entre Entidades) gestionado por UNESPA permite que las aseguradoras de los dos pisos implicados se entiendan directamente entre ellas, sin que tú tengas que reclamar personalmente al vecino ni él a ti. Tu seguro te indemniza, y después se cruza con el de arriba para repartir cuentas según el origen del siniestro.
Para que funcione, las dos compañías tienen que estar adheridas al convenio. La mayoría de aseguradoras españolas con peso en hogar lo están —Mapfre, Mutua Madrileña, AXA, Allianz, Generali, Reale, Línea Directa aparecen en el listado habitual—, pero conviene preguntarlo expresamente al mediador.
Para quién tiene sentido reforzar esta cobertura
Si vives en un bloque de pisos con más de 20 años, el riesgo de fugas verticales es real: tuberías de hierro galvanizado al final de su vida útil, bajantes compartidos, baños desplomando sobre el salón del vecino de abajo. No es alarmismo, es estadística: los daños por agua son el siniestro más frecuente en seguro de hogar en España según datos de UNESPA año tras año.
Si eres propietario en planta baja o intermedia, la cobertura de localización y la defensa jurídica del hogar son dos puntos que mirar con lupa. Si vives en unifamiliar aislada, el peso cambia: menos riesgo de fuga de vecino, más de fontanería propia y freático.
Qué mirar antes de contratar
No todas las pólizas se portan igual cuando llega el parte. Estos son los puntos que de verdad diferencian:
- Sublímite de localización de fuga en euros. Mejor sin límite o muy alto.
- Franquicia aplicable a daños por agua. Muchas pólizas la fijan en 0 € para esta garantía, pero algunas modalidades económicas la suben a 150-300 €.
- Cobertura del daño origen si está en tu vivienda (reparación de la tubería, no solo del destrozo).
- Adhesión al convenio CICOS —imprescindible para que la reclamación entre aseguradoras sea ágil.
- Defensa jurídica con capital suficiente (6.000 € hacia arriba) y abogado de libre designación.
- Peritaje: plazo máximo desde la apertura del parte hasta la visita del perito.
- Asistencia hogar 24h con fontanero incluido para la urgencia.
Cómo se articula en las principales compañías del mercado español
Las siguientes aseguradoras comercializan en España pólizas de hogar con cobertura de daños por agua y están, en general, dentro del convenio CICOS. Las condiciones concretas cambian según la modalidad contratada —básica, confort, premium, como las llame cada una—, así que lo que figura abajo es un marco orientativo para que compares, no un ranking cerrado.
| Compañía | Producto hogar | Adhesión CICOS | Localización de fuga | Defensa jurídica | Asistencia 24h |
|---|---|---|---|---|---|
| Mapfre | Mapfre Hogar | Sí | Según modalidad | Incluida | Incluida |
| Mutua Madrileña | Mutua Madrileña Hogar | Sí | Según modalidad | Incluida | Incluida |
| Línea Directa | Línea Directa Hogar | Sí | Según modalidad | Incluida | Incluida |
| AXA | AXA Hogar | Sí | Según modalidad | Incluida | Incluida |
| Allianz | Allianz Hogar | Sí | Según modalidad | Incluida | Incluida |
| Reale | Reale Hogar | Sí | Según modalidad | Incluida | Incluida |
| Generali | Generali Hogar | Sí | Según modalidad | Incluida | Incluida |
Para dimensionar correctamente los capitales conviene revisar antes cómo calibrar continente y contenido: una póliza barata con capitales infravalorados responderá a prorrata y te dejará vendido en el siniestro.
Tabla comparativa orientativa (puntuación 1-10)
La puntuación valora cómo articulan de forma general la cobertura de daños por agua y la gestión de fugas con vecino. No es un ranking de precio ni sustituye leer el condicionado concreto que te ofrezcan.
| Compañía | Cobertura daños por agua | Gestión siniestro vecino | Red de peritos | Transparencia condicionado | Nota global |
|---|---|---|---|---|---|
| Mapfre | 8 | 8 | 9 | 8 | 8,3 |
| Mutua Madrileña | 8 | 8 | 8 | 8 | 8,0 |
| AXA | 8 | 8 | 8 | 7 | 7,8 |
| Allianz | 8 | 8 | 8 | 7 | 7,8 |
| Línea Directa | 7 | 8 | 7 | 8 | 7,5 |
| Generali | 7 | 7 | 8 | 7 | 7,3 |
| Reale | 7 | 7 | 7 | 7 | 7,0 |
Errores comunes al gestionar una fuga del vecino
- Reparar antes del peritaje. Si pintas y arreglas sin que el perito haya visto el daño, la aseguradora puede rechazar la indemnización por falta de prueba.
- Reclamar tú directamente al vecino. Para eso está la subrogación. Da parte a tu seguro y deja que gestione.
- Esperar demasiado. La Ley de Contrato de Seguro (art. 16) obliga a comunicar el siniestro en siete días desde que lo conoces.
- No fotografiar. Fotos y vídeo con fecha son oro para el perito.
- Asumir que el seguro de la comunidad lo cubre todo. Solo responde si el daño viene de un elemento común (bajante general, cubierta), no de la instalación privativa del vecino.
Qué preguntar al mediador antes de firmar
- ¿La compañía está adherida al convenio CICOS?
- ¿Qué sublímite tiene la localización de fuga y bajo qué condiciones?
- ¿Qué franquicia aplica a daños por agua y en qué modalidad?
- ¿Cubre la reparación de la tubería origen si está en mi vivienda?
- ¿Qué plazo máximo de peritaje contempla el servicio?
- ¿La defensa jurídica permite abogado de libre designación?
Checklist antes de firmar
- Verificar que la cobertura de daños por agua no tiene franquicia o que la franquicia aplicable es asumible.
- Confirmar sublímite de localización de fuga en euros y por siniestro.
- Comprobar adhesión al convenio CICOS.
- Revisar capital de defensa jurídica (mínimo recomendable 6.000 €).
- Preguntar por el plazo garantizado de peritaje.
- Capitales de continente y contenido realistas, no mínimos.
- Asistencia hogar 24h con fontanero y albañil incluidos.
- Leer exclusiones: humedades por condensación, filtraciones por falta de mantenimiento o por obras no declaradas suelen quedar fuera.
FAQ
¿Quién paga la reparación si la fuga viene del piso de arriba?
Los daños en tu vivienda los adelanta tu seguro de hogar y después reclama al seguro del vecino a través del convenio CICOS. La reparación de la avería en casa del vecino la paga su propia póliza o él mismo si no la tiene.
¿Qué pasa si el vecino no tiene seguro de hogar?
Tu seguro te indemniza igualmente por los daños cubiertos en tu vivienda. Después reclamará directamente al vecino por vía amistosa o judicial, y para eso resulta clave la cobertura de defensa jurídica. El seguro de hogar no es obligatorio por ley salvo que haya hipoteca, así que esta situación no es rara.
¿Mi póliza cubre picar y volver a alicatar para encontrar la fuga?
La garantía de localización de fuga cubre el picado y la detección. La reposición del alicatado, el pintado y el acabado suele entrar en la garantía de daños por agua. El punto fino es si lo cubre con sublímite o hasta el capital asegurado, por eso insistimos en leerlo.
¿Cuánto tarda el peritaje tras dar el parte?
Depende de la compañía y del volumen de siniestros, pero las aseguradoras adheridas al convenio CICOS suelen activar el peritaje en pocos días laborables. La Ley de Contrato de Seguro marca un plazo máximo de 40 días para que la aseguradora indemnice desde la declaración del siniestro. Para dudas específicas, lo correcto es consultar con un mediador colegiado o con la DGSFP.

1 comentario
Pingback: Cómo elegir un seguro de hogar para una vivienda alquilada: qué contrata el propietario y qué debe contratar el inquilino – Guías de Seguros