

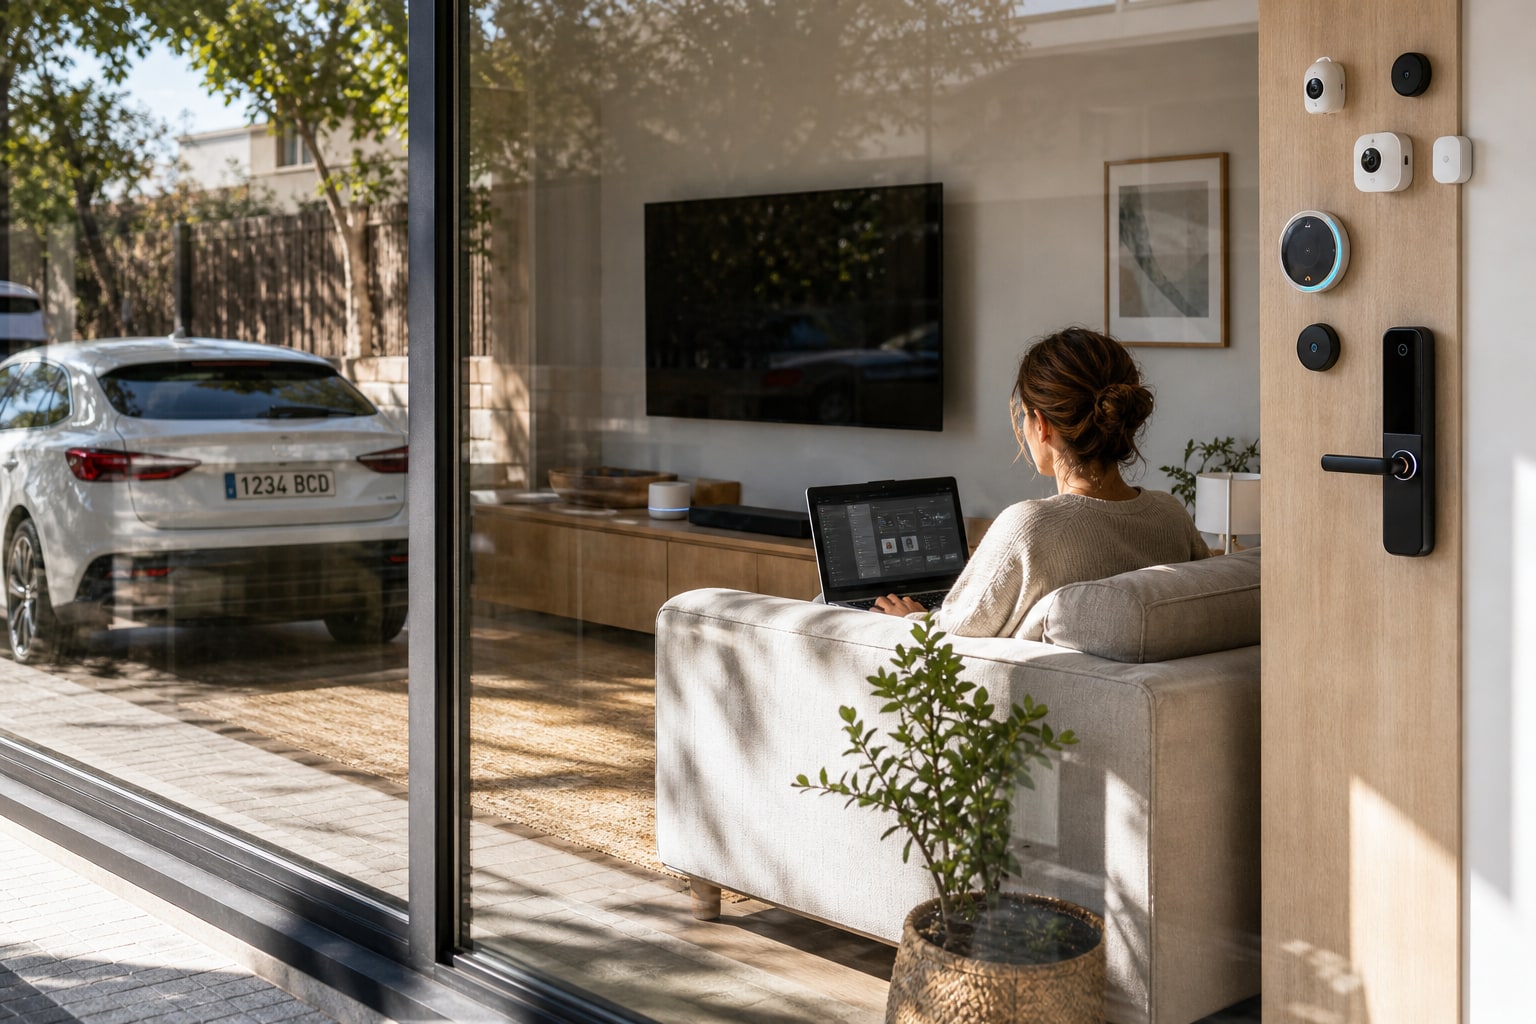
Una vivienda con termostato inteligente, cerradura conectada y un puñado de cámaras no es la misma vivienda que aseguraba tu padre hace quince años. Y sin embargo, muchas pólizas de hogar se siguen contratando con el mismo criterio de siempre: continente, contenido, responsabilidad civil y listo. El problema aparece el día que una sobretensión fríe el hub central del sistema domótico, o alguien entra en casa y se lleva no solo el televisor sino la cámara, el router y el panel de control que gestionaba todo.
Qué cubre un seguro de hogar pensado para una casa domotizada
La base no cambia: continente (la estructura del inmueble) y contenido (lo que hay dentro, incluidos los dispositivos electrónicos). Lo que sí cambia es el detalle. Un seguro de hogar estándar suele incluir daños eléctricos con un límite bajo, pensado para electrodomésticos sueltos, no para una instalación con quince sensores, un hub, altavoces inteligentes y cámaras IP repartidas por toda la casa.
El capital asegurado del contenido debe reflejar el valor real de reposición de estos equipos, no una cifra genérica. Y aquí conviene un inciso: si tienes dudas sobre cómo calcular esa cifra para toda la vivienda, ya hemos tratado en detalle cómo fijar el capital de continente y contenido sin quedar infrasegurado.
Seguro obligatorio vs coberturas voluntarias
El seguro de hogar en sí no es obligatorio por ley, salvo que tengas hipoteca: el banco suele exigir, como mínimo, cobertura de daños al continente mientras dure el préstamo. Todo lo demás —contenido, robo, equipos conectados, ciberriesgo doméstico— es voluntario. Nadie te obliga a asegurar tu domótica, pero tampoco nadie te la va a reponer gratis si falla.
Para quién tiene sentido reforzar la póliza
No todas las casas con algún dispositivo inteligente necesitan una póliza especial. Un enchufe wifi y una bombilla programable no justifican revisar el condicionado línea a línea. Pero si tu vivienda tiene un sistema integrado de domótica (varios sensores, un hub central, cerraduras electrónicas, cámaras de videovigilancia conectadas a internet), el riesgo acumulado sí es distinto: una sola sobretensión puede dejar fuera de servicio todo el ecosistema a la vez, no un aparato aislado.
Daños eléctricos y sobretensión: la cobertura que marca la diferencia
Aquí está el núcleo del asunto. Una subida de tensión en la red eléctrica, una tormenta o un fallo del propio cableado pueden dañar simultáneamente el hub, los sensores y los dispositivos conectados a él. La franquicia (la parte del daño que pagas tú antes de que actúe el seguro) y el límite de indemnización para esta garantía son los dos datos que hay que mirar con lupa, porque varían mucho entre modalidades y compañías.
Conviene preguntar explícitamente si la cobertura de daños eléctricos incluye equipos de domótica como categoría propia o si quedan diluidos dentro del límite genérico de "aparatos electrónicos", que suele ser bastante más bajo.
Robo de equipos conectados y dispositivos smart home
El robo de contenido suele venir con franquicia propia y, en algunas pólizas, con sublímites para electrónica. Si te roban la cámara de seguridad, el panel táctil de control o el altavoz inteligente que hace de asistente de voz, necesitas que el siniestro (el hecho que activa la cobertura) se resuelva sin descubrir sorpresas sobre límites por objeto o por categoría.
Ciberriesgo doméstico: qué cubre y qué no
Algunas aseguradoras empiezan a incluir, como extensión opcional, cobertura ante intrusión informática en la red doméstica: acceso no autorizado a cámaras, suplantación de identidad digital o asistencia técnica tras un ataque. No es una cobertura universal ni está estandarizada en el mercado español todavía, así que hay que verificar punto por punto qué cubre cada aseguradora y qué queda fuera, en lugar de asumir que "ciberseguridad" significa lo mismo en todas las pólizas.
Qué mirar antes de contratar
- Límite específico para daños eléctricos y si incluye sobretensión por fenómeno atmosférico.
- Franquicia aplicable a electrónica, en euros, no en porcentaje ambiguo.
- Si el contenido asegurado refleja el valor de reposición actual de los equipos domóticos.
- Exclusiones por instalación no profesional o modificaciones del sistema eléctrico.
- Existencia (o no) de cobertura de ciberriesgo doméstico como extensión.
Errores comunes al asegurar una casa inteligente
El más habitual: declarar el contenido general sin desglosar el valor de la instalación domótica, lo que deriva en infraseguro si hay un siniestro grande. El segundo: asumir que "daños eléctricos" cubre automáticamente sobretensiones por rayo, cuando muchas pólizas lo tratan como garantía aparte. El tercero: no avisar a la aseguradora de reformas que incluyan nuevo cableado o cuadro eléctrico, lo que puede complicar una reclamación posterior.
Cómo comparar ofertas
Compara capital de contenido, límite de daños eléctricos y franquicia en euros, no el precio final aislado. Dos pólizas con la misma prima mensual pueden diferir en miles de euros de cobertura real para electrónica.
| Compañía | Continente (€) | Contenido (€) | Daños eléctricos / sobretensión | Ciberriesgo doméstico | Asistencia 24h | Precio orientativo |
|---|---|---|---|---|---|---|
| Mapfre Hogar | según tasación | desde 30.000 € | incluido, límite según modalidad | disponible como extensión en algunas modalidades | sí | desde 25-30 €/mes aprox. |
| Línea Directa Hogar | según tasación | desde 30.000 € | incluido, sublímite para electrónica | no estándar, consultar condicionado | sí | desde 20-25 €/mes aprox. |
| Mutua Madrileña Hogar | según tasación | desde 30.000 € | incluido, con franquicia específica | disponible como extensión opcional | sí | desde 25-30 €/mes aprox. |
| Allianz Hogar | según tasación | desde 30.000 € | incluido, límite ampliable | consultar condicionado particular | sí | desde 28-33 €/mes aprox. |
| AXA Hogar | según tasación | desde 30.000 € | incluido, con opción de ampliación | disponible en determinadas modalidades | sí | desde 27-32 €/mes aprox. |
Cifras orientativas, sujetas a modalidad, ubicación y revisión del condicionado vigente en cada compañía. Verifica siempre las condiciones particulares antes de firmar.
Como puede verse, ninguna de las cinco destaca de forma clara en todo a la vez. Mutua Madrileña y Mapfre suelen permitir mayor personalización de la garantía de electrónica, pero eso no las convierte automáticamente en la mejor opción para cualquier perfil: todo depende de cuánto valga realmente tu instalación y de qué franquicia estés dispuesto a asumir.
Qué preguntas hacer al mediador
Pregunta si el límite de daños eléctricos se aplica por siniestro o por anualidad, si la cobertura de ciberriesgo doméstico es una garantía real o solo asistencia telefónica, y si existe carencia (periodo inicial sin cobertura efectiva) para esta garantía concreta. Pide también que te detallen por escrito cómo se calcula el valor de reposición de equipos electrónicos tras un siniestro.
Checklist accionable
- ¿El capital de contenido refleja el valor real de tu instalación domótica?
- ¿Qué franquicia en euros aplica a daños eléctricos y a robo de electrónica?
- ¿La cobertura de sobretensión incluye fenómenos atmosféricos (rayo, tormenta)?
- ¿Existe extensión de ciberriesgo doméstico y qué cubre exactamente?
- ¿Hay sublímites por dispositivo o por categoría de equipo conectado?
- ¿Debes declarar reformas eléctricas recientes a la aseguradora?
- ¿Qué documentación necesitarás para acreditar el valor de los equipos en caso de siniestro?
Preguntas frecuentes
¿Un seguro de hogar estándar cubre automáticamente los daños a dispositivos domóticos?
No siempre de forma suficiente. La mayoría incluye daños eléctricos en el contenido general, pero con límites pensados para electrodomésticos convencionales, no para un ecosistema completo de sensores y hub central.
¿Qué franquicia es habitual para daños eléctricos en pólizas de hogar en España?
Varía por compañía y modalidad; algunas aplican franquicia fija en euros y otras un porcentaje sobre el daño. Conviene pedir la cifra exacta en el condicionado particular antes de firmar.
¿El robo de una cámara de seguridad conectada se indemniza igual que el de un televisor?
Depende de si la póliza establece sublímites por categoría de electrónica. Algunas aseguradoras tratan los dispositivos de seguridad como un apartado propio dentro del contenido.
¿Existe en España un seguro específico solo para domótica?
No como producto independiente generalizado. Lo habitual es reforzar las garantías de daños eléctricos y, en algunos casos, añadir ciberriesgo doméstico dentro de un seguro de hogar multirriesgo convencional.
Antes de firmar nada, lleva el condicionado a un mediador colegiado o consulta el registro de la DGSFP si tienes dudas sobre la solvencia o el histórico de reclamaciones de la aseguradora. La Ley de Contrato de Seguro obliga a que las exclusiones figuren de forma clara y destacada: si algo no está escrito con nitidez, pregúntalo antes de pagar la primera cuota.

2 comentarios
Pingback: Cómo elegir un seguro de hogar por su cobertura frente a daños por agua: localización de la avería, reparación y límites – Guías de Seguros
Pingback: Cómo elegir un seguro de hogar para una vivienda con domótica avanzada: capital en continente, daños eléctricos y responsabilidad por fallos del sistema – Guías de Seguros