

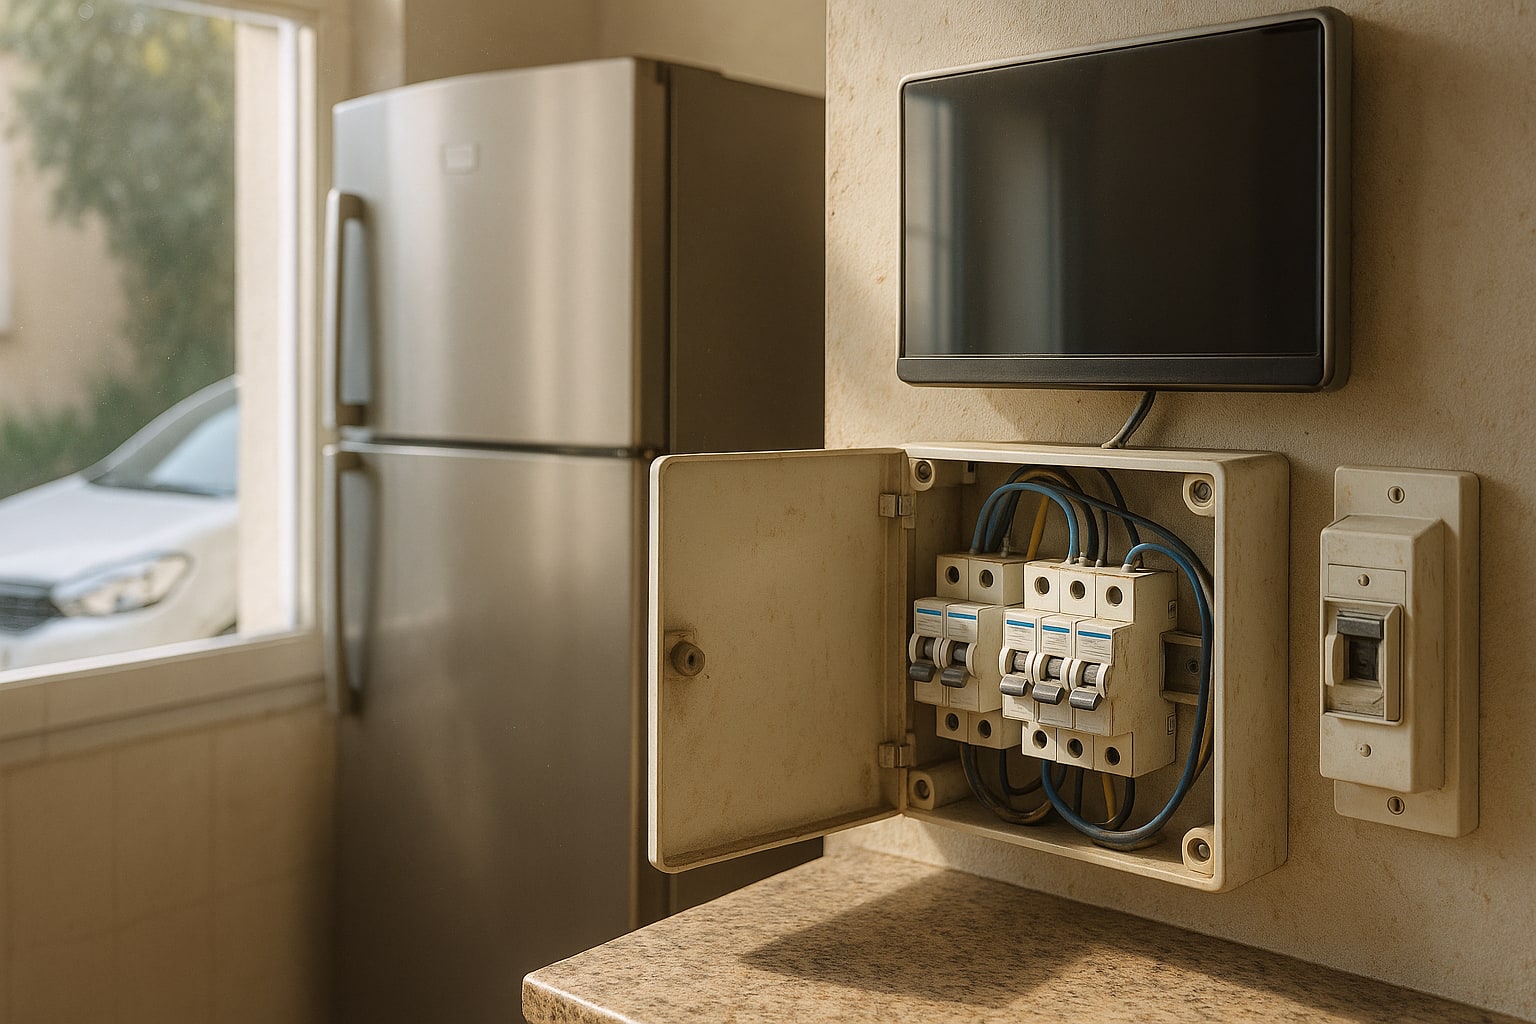
Una nevera que deja de enfriar tras una tormenta, un televisor que huele a quemado después de un corte de luz, un cuadro eléctrico que salta y ya no vuelve a rearmarse. Son tres de los siniestros más frecuentes que gestiona el ramo hogar en España, y también uno de los apartados donde la letra pequeña marca más diferencia. La cobertura de daños eléctricos parece estándar en cualquier póliza. No lo es.
Qué cubre exactamente un seguro de hogar en daños eléctricos
La cobertura de daños eléctricos indemniza la reparación o sustitución de aparatos y de la instalación de la vivienda cuando el fallo tiene origen eléctrico: sobretensión, cortocircuito, calentamiento anómalo de un cable o avería interna del propio electrodoméstico. Un siniestro —el evento que activa la póliza— eléctrico puro no siempre implica incendio, y ahí está el matiz. Si el fallo produce llamas, entra en la cobertura de incendio; si solo "fríe" el aparato, entra en daños eléctricos.
Conviene diferenciar dos tipos de sobretensión:
- Sobretensión atmosférica: la que provoca un rayo o una descarga eléctrica cercana. Suele estar cubierta de serie en casi todas las pólizas.
- Sobretensión de red: la que llega por la propia acometida cuando la compañía distribuidora tiene una incidencia. Aquí la cobertura no es universal, y algunas compañías la excluyen o la limitan por sublímite.
Continente, contenido y aparatos: dónde encaja cada cosa
El continente es la estructura de la vivienda y sus instalaciones fijas: cuadro eléctrico, cableado, ICP (interruptor de control de potencia), diferenciales y magnetotérmicos. El contenido son los bienes muebles: electrodomésticos, ordenadores, televisores, consolas. Un fallo que dañe el cableado del salón se indemniza por continente; el televisor conectado a ese cableado, por contenido. Parece obvio, pero cuando el peritaje llega, esta distinción decide cuánto cobras.
Sublímites por aparato: el detalle que casi nadie mira
La mayoría de pólizas no pagan el valor íntegro de cada aparato dañado. Aplican un sublímite —un tope específico dentro del capital general— por electrodoméstico y otro tope anual acumulado. Es habitual encontrar límites por aparato que oscilan entre 300 y 1.500 € según compañía y modalidad, y topes anuales entre 1.500 y 6.000 €. No son cifras universales: hay que pedirlas por escrito antes de firmar.
Otro filtro habitual es la antigüedad máxima del aparato. Muchas compañías dejan de indemnizar a valor de reposición cuando el electrodoméstico supera cierta edad —típicamente entre 5 y 10 años— y pasan a aplicar depreciación. Un frigorífico de 12 años con un fallo de placa puede acabar reembolsado con 80 € cuando su sustituto cuesta 700.
Franquicia y exclusiones típicas
La franquicia —la parte que asume el asegurado en cada siniestro— en daños eléctricos suele oscilar entre 0 € y 150 € según modalidad. Algunas pólizas la eliminan en sobretensión atmosférica pero la mantienen en avería interna del aparato. Las exclusiones más comunes:
- Aparatos con más de X años (varía por compañía).
- Bombillas, fusibles y elementos consumibles.
- Uso profesional del equipo en vivienda residencial.
- Instalaciones no reglamentarias o sin boletín eléctrico vigente.
- Daños por mantenimiento deficiente del cuadro.
Cómo se posicionan las principales aseguradoras españolas
Un repaso al mercado, sin cifras inventadas y con el criterio de qué mirar en cada una. Todo lo que sigue debe confirmarse con las condiciones particulares del año en curso.
- Mapfre Hogar trabaja con modalidades escalonadas (Básico, Confort, Excelente) y la cobertura eléctrica sube de sublímite al pasar de gama. La sobretensión de red suele estar incluida en las gamas medias-altas.
- Mutua Madrileña Hogar tiende a incluir daños eléctricos de serie con antigüedad máxima acotada. Interesa preguntar por el tope acumulado anual.
- Línea Directa Hogar es transparente en el simulador online y permite ver el sublímite por aparato antes de contratar, algo que se agradece.
- AXA Hogar diferencia con claridad sobretensión atmosférica de avería interna en su condicionado.
- Allianz Hogar y Zurich Hogar Klinc ofrecen configuración modular; en Klinc se puede activar o desactivar la cobertura eléctrica al mes, útil para segundas residencias.
- Reale Hogar y Generali Hogar operan con red de peritos amplia y suelen ser competitivas en pisos antiguos, aunque el sublímite anual conviene revisarlo caso a caso.
Estas notas son orientativas. Ninguna sustituye la lectura del condicionado.
| Compañía | Sobretensión atmosférica | Sobretensión de red | Sublímite por aparato | Antigüedad máx. | Franquicia daños eléctricos | Puntuación (1-10) |
|---|---|---|---|---|---|---|
| Mapfre Hogar | Incluida | Según modalidad | Escalado por gama | Consultar condicionado | Variable según modalidad (€) | 8 |
| Mutua Madrileña Hogar | Incluida | Incluida en gamas medias | Con tope anual acotado | Acotada por condicionado | Reducida en modalidad ampliada (€) | 8 |
| Línea Directa Hogar | Incluida | Configurable | Visible en simulador | Según condicionado | Consultar en oferta (€) | 7,5 |
| AXA Hogar | Incluida | Diferenciada en póliza | Definido por gama | Según condicionado | Variable (€) | 7,5 |
| Allianz Hogar | Incluida | Modular | Ampliable con opcional | Según condicionado | Variable (€) | 7 |
| Zurich Hogar Klinc | Incluida | Activable por meses | Modular | Según condicionado | Variable (€) | 7 |
| Reale Hogar | Incluida | Consultar | Con tope anual | Según condicionado | Variable (€) | 7 |
| Generali Hogar | Incluida | Consultar | Con tope anual | Según condicionado | Variable (€) | 7 |
Errores comunes al contratar
El primero: dar por hecho que "daños eléctricos" incluye todo lo que se enchufa. No siempre. El segundo: no revisar la antigüedad máxima de aparatos si tienes electrodomésticos heredados. El tercero: olvidar declarar el uso mixto de la vivienda —si tienes el despacho en casa, tu equipo profesional puede quedar fuera—. Un cuarto que aparece mucho en pisos antiguos: no tener el boletín eléctrico al día. Sin él, la aseguradora puede rechazar el siniestro alegando instalación no reglamentaria. Si vives en una vivienda con instalación de más de 20 años, revisar este punto antes de firmar es tan importante como el precio, algo que ya abordamos al hablar de pisos antiguos y sus instalaciones.
Protección física: protectores tipo 2 y revisión del cuadro
Ninguna póliza sustituye a la prevención. Un protector contra sobretensiones tipo 2 instalado en el cuadro eléctrico —lo instala un electricista, cuesta entre 60 y 150 € más mano de obra— reduce drásticamente el riesgo de que una descarga atmosférica llegue a los aparatos. Sumar un protector tipo 3 en la regleta del televisor o del equipo informático refuerza la protección de aparatos sensibles. La revisión periódica del ICP y de los diferenciales, en instalaciones anteriores a 2003, no es opcional a nuestro juicio: es lo que decide si el peritaje concluye "instalación correcta" o "mantenimiento deficiente".
Cómo comparar ofertas sin quedarte solo con el precio
Pide siempre tres cosas por escrito: sublímite por aparato, tope anual acumulado y antigüedad máxima cubierta. Si la compañía no las facilita antes de firmar, mala señal. Compara también si la sobretensión de red está incluida o es opcional. Y no olvides el marco regulatorio: la Ley 50/1980 de Contrato de Seguro obliga a que las exclusiones aparezcan destacadas en el condicionado, y la DGSFP (Dirección General de Seguros y Fondos de Pensiones) es la vía para reclamar si crees que se ha aplicado mal una cláusula.
Checklist antes de firmar
- ¿Qué sublímite por aparato aplica la póliza y cuál es el tope anual?
- ¿Está incluida la sobretensión de red o solo la atmosférica?
- ¿Cuál es la antigüedad máxima cubierta a valor de reposición?
- ¿Qué franquicia en euros aplica en cada tipo de siniestro eléctrico?
- ¿La instalación de mi vivienda cumple con el boletín eléctrico vigente?
- ¿Están cubiertos los equipos si uso la vivienda parcialmente para trabajar?
- ¿La póliza indemniza el cuadro eléctrico (continente) además de los aparatos (contenido)?
- ¿Tengo instalado un protector tipo 2 y, si no, cuánto me cuesta ponerlo?
Preguntas frecuentes
¿Qué cubre exactamente un seguro de hogar en daños eléctricos?
Cubre la reparación o sustitución de aparatos y de la instalación fija cuando el origen del daño es eléctrico: sobretensión atmosférica, sobretensión de red (si está incluida), cortocircuito o avería interna. La cuantía depende del sublímite por aparato, del tope anual y de la antigüedad del bien dañado.
¿La sobretensión de la red está siempre incluida?
No. La sobretensión atmosférica sí suele estar cubierta de serie, pero la sobretensión de red que llega por la acometida es opcional en varias compañías o está limitada por sublímite. Hay que confirmarlo por escrito antes de firmar.
¿Qué aseguradora cubre mejor los electrodomésticos antiguos?
Depende de la modalidad concreta y del año contractual. Compañías como Mapfre, Mutua Madrileña o AXA ofrecen gamas ampliadas con menos depreciación por antigüedad, pero la única forma de comparar en serio es pedir el condicionado y mirar el artículo de "límites por antigüedad" de cada póliza.
¿Puedo reclamar si la aseguradora me rechaza un siniestro eléctrico?
Sí. Primero al servicio de atención al cliente de la compañía, después al Defensor del Asegurado si existe, y finalmente a la DGSFP. Consulta con un mediador colegiado para tu caso concreto: la vía civil ordinaria queda como último recurso.
