

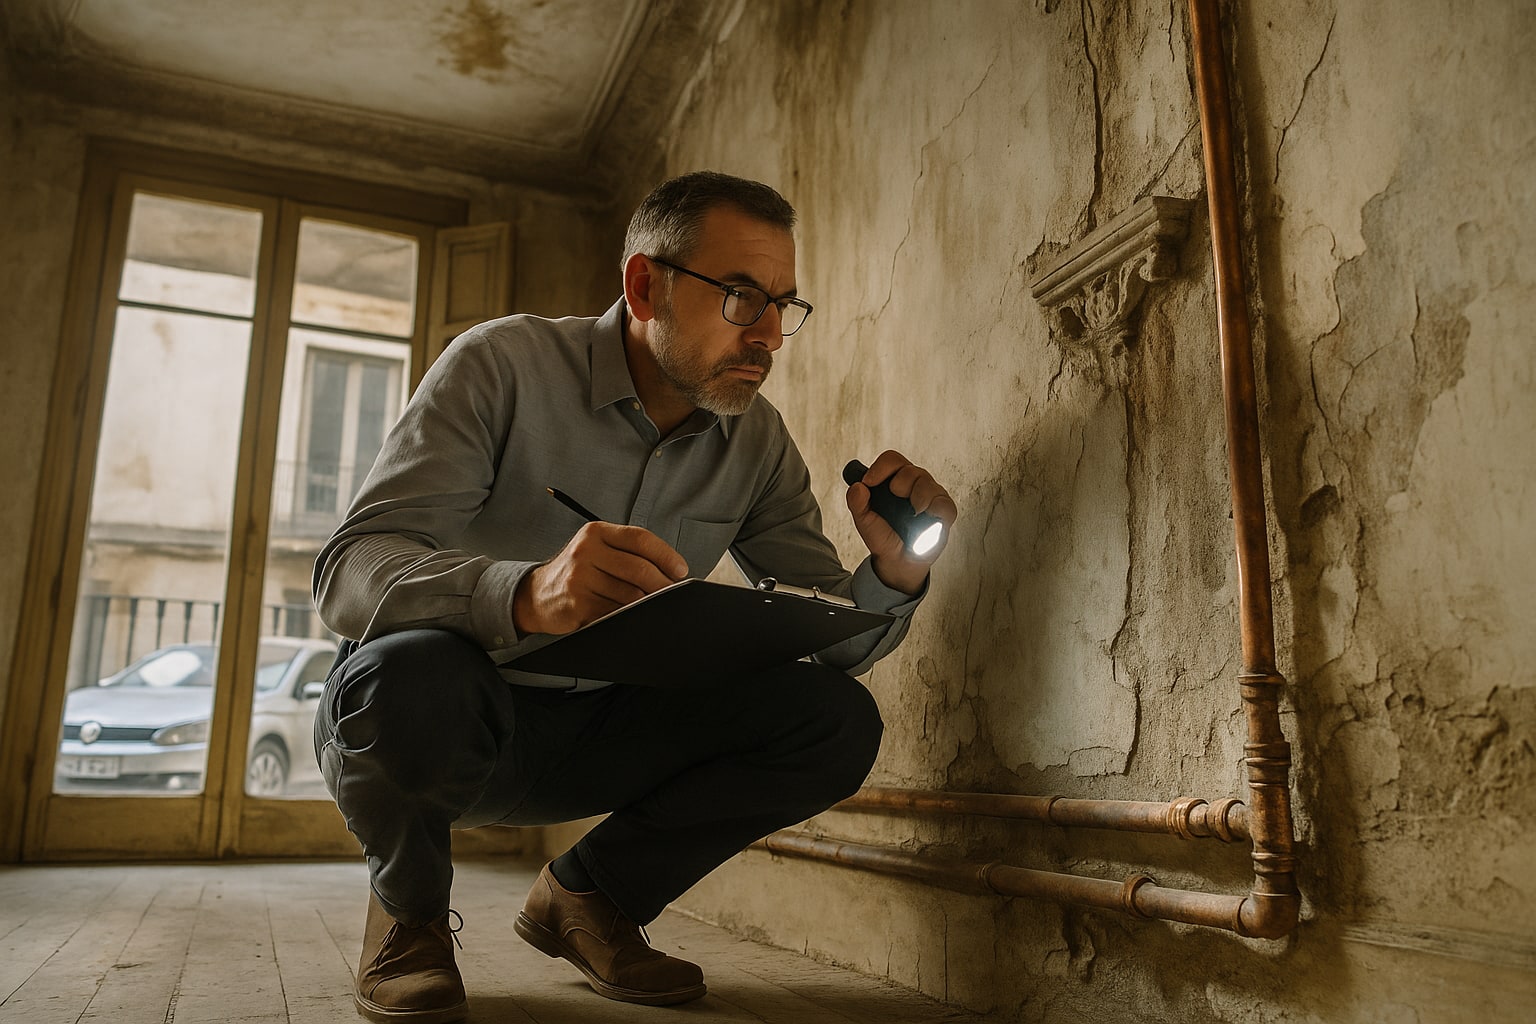
Un piso en el ensanche de Barcelona construido en 1925, un tercero sin ascensor en Lavapiés de los años 40, un bloque de los 60 en Bilbao con bajantes originales. Todos comparten un problema para el seguro de hogar: la aseguradora los tarifica igual que a un piso de obra nueva, pero cuando llega el siniestro, aparecen matices que el propietario no vio venir. Y ahí es donde el papel manda.
Esta guía va sobre eso. Qué mirar antes de firmar un seguro de hogar para pisos antiguos, dónde suelen fallar las coberturas estándar y qué preguntas incómodas conviene hacerle al mediador antes de que te toque hacérselas al perito.
Qué cubre un seguro de hogar en un piso antiguo (y qué no siempre)
Un seguro de hogar multirriesgo estándar cubre dos grandes bloques: continente (la estructura, tabiques, suelos, instalaciones fijas, sanitarios) y contenido (todo lo que hay dentro y no está fijado). A eso se añaden garantías como responsabilidad civil familiar, daños por agua, robo, incendio, defensa jurídica y asistencia hogar 24 h.
Sobre el papel, el mismo producto sirve para un piso de 2022 y uno de 1958. En la práctica, no. En un edificio antiguo el riesgo se concentra en tres focos: instalación eléctrica sin boletín actualizado, tuberías de plomo o hierro galvanizado, y estructura con posibles patologías (humedades por capilaridad, cerchas de madera, forjados de vigueta metálica con aluminosis en algunas zonas). La póliza puede darlo por cubierto… o no, según lo que diga la letra pequeña.
Los tres focos de riesgo que debes revisar sí o sí
Instalación eléctrica antigua
Si el piso conserva instalación anterior al Reglamento Electrotécnico de Baja Tensión de 2002 y no se ha renovado, muchas aseguradoras excluyen los daños derivados de fallo por vetustez o exigen presentar el boletín eléctrico vigente en caso de siniestro por incendio de origen eléctrico. No es un tecnicismo menor: sin boletín, el perito puede rebajar la indemnización o rechazarla.
Pregunta clave al mediador: ¿la póliza cubre daños eléctricos aunque la instalación tenga más de 25 años sin actualizar? ¿Qué documentación pedirán tras un siniestro?
Tuberías y bajantes viejas
Aquí está el 60% de los siniestros en pisos antiguos. La garantía de daños por agua cubre los daños que causa una fuga, pero la cobertura de búsqueda y localización de avería y la de reparación de la propia tubería varían muchísimo entre compañías. Algunas pagan la localización y los daños, pero no la sustitución del tramo dañado si es por corrosión progresiva. Otras sí, con un sublímite. Y en tuberías comunitarias empotradas en tu tabique, el reparto con el seguro de la comunidad es un clásico foco de discusión.
Estructura y patologías del edificio
La ITE (Inspección Técnica de Edificios) desfavorable o pendiente puede ser motivo de exclusión o de sobreprima. Si el edificio arrastra una patología conocida —humedades estructurales, grietas activas, aluminosis diagnosticada—, el seguro no cubrirá su reparación: cubre siniestros súbitos e imprevistos, no defectos preexistentes. Es un matiz que la Ley 50/1980 de Contrato de Seguro deja bastante claro y que conviene interiorizar antes de firmar.
Continente y contenido: el problema del infraseguro
En un piso antiguo rehabilitado, el valor de reconstrucción del continente suele estar por encima de lo que la gente estima. Suelos hidráulicos originales, molduras, carpintería de madera maciza, cocina reformada… si el capital asegurado se queda corto, la aseguradora aplica la regla proporcional (el famoso infraseguro): paga en la misma proporción en que estabas asegurado. Si tenías el continente asegurado al 70% de su valor real, cobrarás el 70% del siniestro. Duele.
Para calcularlo bien, este repaso a cómo dimensionar continente y contenido ayuda a no quedarse corto.
Cómo se posicionan las principales compañías
Ninguna aseguradora publica un producto específico para pisos antiguos, pero sí hay diferencias claras en cómo tratan el riesgo. Lo que sigue es orientativo y siempre sujeto a las condiciones particulares de cada póliza — el precio depende del código postal, metros, capital y siniestralidad previa.
| Compañía / producto | Enfoque en piso antiguo | Búsqueda de avería | Franquicia habitual | Asistencia 24 h |
|---|---|---|---|---|
| Mapfre Hogar | Amplia red pericial, tramitación consolidada en fincas antiguas | Incluida en modalidades medias/altas | Sin franquicia general; robo puede llevar sublímite | Sí, con técnicos concertados |
| Mutua Madrileña Hogar | Buen encaje en cascos urbanos de Madrid y grandes capitales | Incluida según nivel de cobertura | Sin franquicia en daños por agua estándar | Sí, 24 h |
| Línea Directa Hogar | Contratación online rápida; conviene revisar exclusiones por vetustez | Incluida en producto ampliado | Variable según modalidad | Sí |
| AXA Hogar Óptima | Modulable por garantías; permite ampliar sublímites | Incluida | Configurable | Sí |
| Zurich Klinc Hogar | Producto flexible por activación de coberturas | Según módulo contratado | Variable | Sí |
| Generali Hogar | Tramos altos de continente sin exigencias añadidas en muchos casos | Incluida en gamas medias | Habitualmente sin franquicia en agua | Sí |
| Allianz Hogar | Cobertura amplia de daños estéticos en gama alta | Incluida | Configurable | Sí |
Tabla resumen y valoración orientativa
Puntuación de 1 a 10 pensando específicamente en un piso antiguo tipo (edificio pre-1980, instalación revisada pero no íntegramente renovada, capital continente medio-alto). No es un ranking absoluto: es una lectura del encaje con este perfil concreto.
| Producto | Encaje piso antiguo | Claridad de exclusiones | Red de reparadores | Flexibilidad de capitales | Nota global |
|---|---|---|---|---|---|
| Mapfre Hogar | 9 | 8 | 9 | 8 | 8,5 |
| Mutua Madrileña Hogar | 9 | 8 | 8 | 8 | 8,3 |
| Generali Hogar | 8 | 7 | 8 | 8 | 7,8 |
| AXA Hogar Óptima | 8 | 8 | 8 | 9 | 8,3 |
| Allianz Hogar | 8 | 8 | 8 | 8 | 8,0 |
| Zurich Klinc Hogar | 7 | 7 | 7 | 9 | 7,5 |
| Línea Directa Hogar | 7 | 7 | 8 | 7 | 7,3 |
Errores comunes al contratar en un piso antiguo
- Asegurar el continente al valor catastral en vez de al valor de reconstrucción. Son cosas distintas.
- Olvidar declarar reformas relevantes hechas después de contratar (cocina nueva, suelos originales restaurados). Si no lo comunicas, cuentan como no existentes.
- Asumir que los daños por agua desde el piso del vecino los paga tu seguro sin más. En muchos casos, el que responde es el del vecino — y ahí entra la comparativa de daños por agua entre pólizas.
- Firmar sin leer la cláusula de vetustez: algunas pólizas aplican un porcentaje de depreciación por antigüedad al indemnizar.
Checklist antes de firmar
- ¿La póliza excluye daños por fallo de instalación eléctrica antigua sin boletín en vigor?
- ¿Incluye búsqueda y localización de avería con qué límite en euros, y cubre la reparación del tramo dañado o solo los daños asociados?
- ¿Qué capital de continente cubre el coste real de reconstrucción, no el catastral ni el de mercado?
- ¿Hay franquicia en daños por agua, robo o cristales? Indicada siempre en euros.
- ¿Se aplica regla proporcional o hay cláusula de compensación de capitales?
- ¿Qué exige la compañía si el edificio tiene ITE desfavorable o pendiente?
- ¿Cubre daños estéticos (alicatados no localizables, suelos hidráulicos irrepetibles)?
- ¿Cuál es el plazo de carencia y qué considera preexistencia?
Y, sobre todo, para dudas concretas de tu contrato o de tu edificio, consulta con un mediador colegiado o con la DGSFP: cada finca tiene su historia y ningún artículo la resuelve por ti.
FAQ
¿Cubre el seguro de hogar las tuberías viejas de un piso antiguo?
Cubre los daños que causa una fuga (a tu vivienda y a terceros) y, según póliza, la búsqueda de avería. La sustitución de la tubería en sí depende de la modalidad: algunas compañías la incluyen con sublímite, otras la excluyen si el daño se debe a corrosión progresiva por antigüedad.
¿Puedo asegurar un piso si la instalación eléctrica no está al día?
Sí, se puede contratar. Pero si ocurre un incendio eléctrico y la instalación no cumple el REBT ni tiene boletín vigente, la aseguradora puede reducir la indemnización o rechazarla amparándose en la Ley de Contrato de Seguro. Renovar la instalación y conservar el boletín es la única red de seguridad real.
¿Qué pasa con la ITE del edificio a la hora de contratar el seguro?
No suele pedirse al contratar, pero sí puede consultarse tras un siniestro estructural. Si el edificio tiene ITE desfavorable con deficiencias no subsanadas y el siniestro está relacionado con ellas, la aseguradora puede considerarlo defecto preexistente y no cubrirlo.
¿Merece la pena contratar un capital de continente más alto en un piso antiguo?
En la mayoría de los casos, sí. Reconstruir molduras, carpinterías, suelos hidráulicos o distribuciones singulares cuesta muy por encima del metro cuadrado medio de obra nueva. Ir corto de capital significa aceptar de antemano cobrar menos si hay siniestro grave. Es la cuenta que no compensa ahorrar.

1 comentario
Pingback: Seguro de hogar con asistencia 24h: cómo comparar servicios de urgencias antes de firmar – Guías de Seguros