

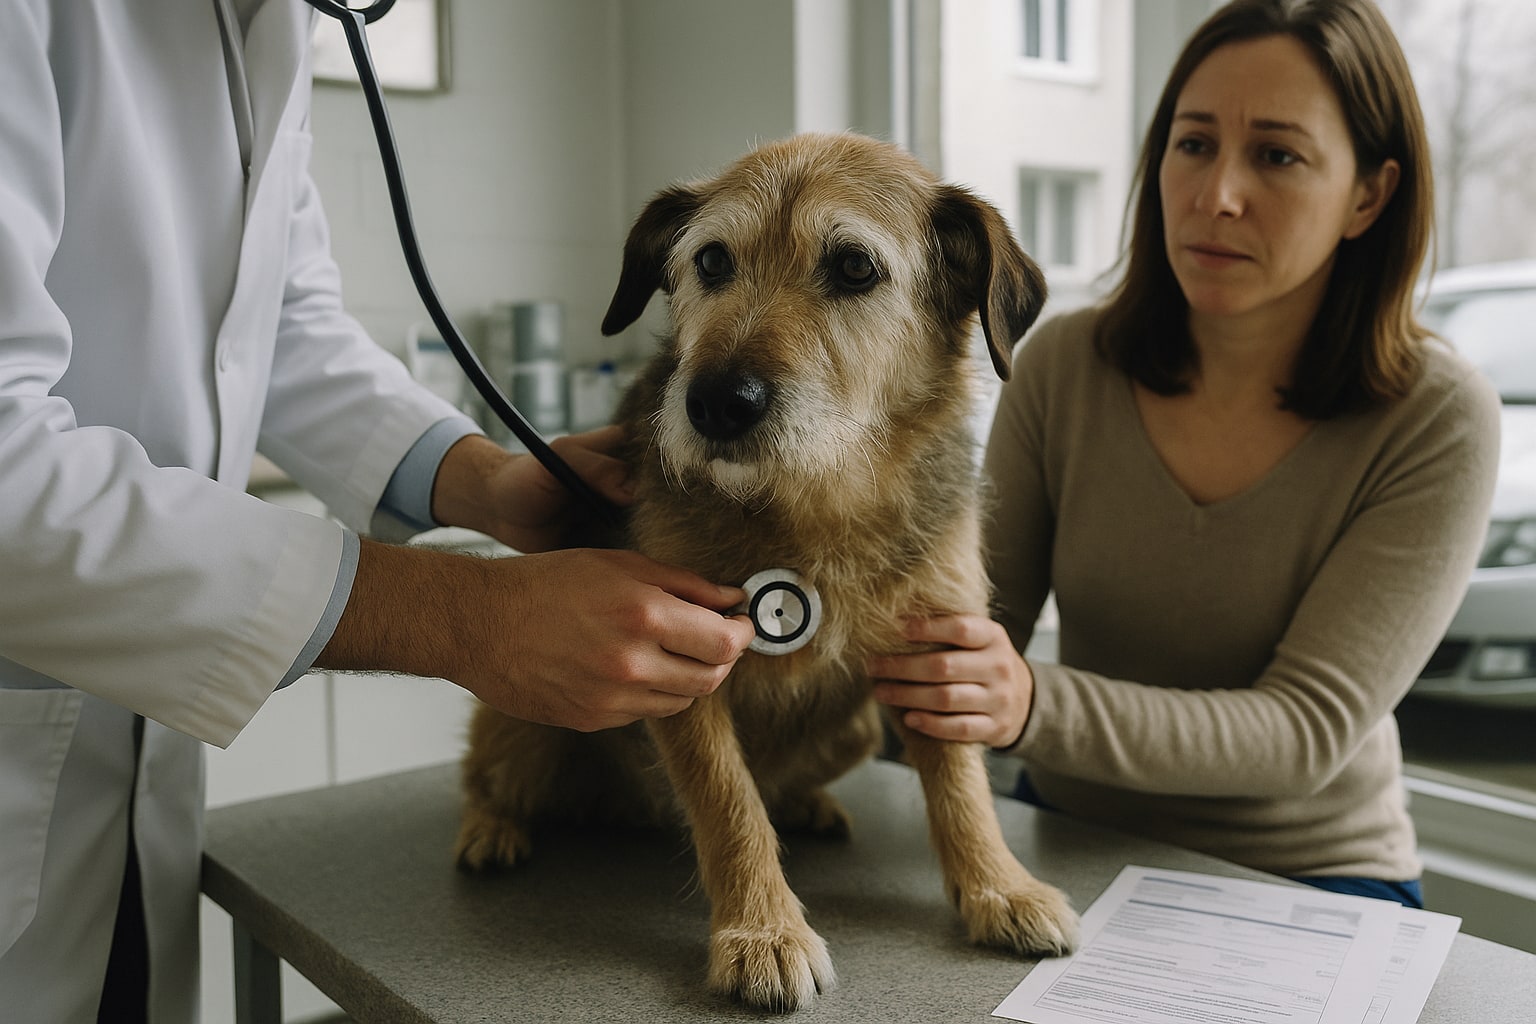
La pregunta llega casi siempre tarde: cuando el veterinario ya ha diagnosticado diabetes al perro, insuficiencia renal al gato o una cardiopatía que va a acompañar al animal el resto de su vida. Y entonces uno se plantea si existe un seguro para mascotas con enfermedades crónicas que asuma esos gastos. La respuesta corta es incómoda: en España, casi ningún seguro veterinario cubre lo que ya estaba diagnosticado antes de firmar. La larga tiene matices que merece la pena conocer.
Crónico no es lo mismo que preexistente (y el matiz lo cambia todo)
Una enfermedad preexistente es aquella que el animal ya padecía —o cuyos síntomas ya se manifestaban— antes de contratar la póliza. Una enfermedad crónica es la que persiste en el tiempo, con o sin cura, y requiere tratamiento continuado. Un animal sano hoy puede desarrollar una patología crónica dentro de dos años y estar cubierto; otro con esa misma patología ya diagnosticada quedará fuera de esa cobertura concreta desde el primer día.
La distinción importa porque las aseguradoras no rechazan al animal enfermo en bloque. Suelen aceptar la póliza —con su RC (responsabilidad civil), su asistencia y sus servicios— pero excluyen específicamente la patología ya conocida. Es lo que en el sector se llama exclusión nominal.
Qué exclusiones son universales en el mercado español
Aunque el clausulado varía, hay un mínimo común denominador en prácticamente todas las compañías que operan en España:
- Enfermedades y lesiones preexistentes al alta de la póliza, hayan sido diagnosticadas o no si son evidenciables.
- Carencias iniciales: periodo (normalmente entre 14 días y varios meses) durante el cual determinadas coberturas no están activas. Si la enfermedad crónica se detecta dentro de la carencia, se considera preexistente.
- Enfermedades hereditarias y congénitas en muchas modalidades básicas, sobre todo en razas con predisposición conocida.
- Displasias en razas grandes si no se contrata una cobertura ampliada específica.
- Tratamientos estéticos, reproductivos y de comportamiento salvo mención expresa.
- Animales exóticos y razas consideradas PPP fuera de productos específicos.
El siniestro —el hecho que activa la cobertura, en este caso la enfermedad o accidente— tiene que producirse después de la carencia y no estar relacionado con una patología previa. Si tu perro ya toma insulina, el seguro cubrirá una fractura de pata; no cubrirá la próxima descompensación diabética.
¿Y si contrato antes de que aparezca la enfermedad?
Aquí sí hay margen. Contratar joven y sano es, en la práctica, la única forma de que un futuro diagnóstico crónico quede dentro del capital asegurado anual. La mayoría de compañías fijan una edad máxima de contratación (habitualmente entre 7 y 9 años, según especie y producto) y mantienen la póliza renovable de por vida siempre que no haya interrupciones. Cortar un año la póliza y volver a contratar equivale a reiniciar el reloj: lo que apareció en el intervalo pasa a ser preexistente.
Merece la pena leer con lupa este bloque en cualquier oferta. Y sí, las carencias y la edad mínima también pesan cuando el animal es un cachorro: lo que firmes al inicio marcará las condiciones diez años después.
Cómo se posicionan cinco aseguradoras españolas
Ninguna cubre lo preexistente. La diferencia está en el resto: capitales anuales, edad máxima, red de clínicas y qué extras entran de serie. Los importes son orientativos y dependen de especie, edad y ubicación.
| Compañía | RC incluida | Gastos veterinarios/año | Edad máx. contratación | Carencias típicas | Precio orientativo |
|---|---|---|---|---|---|
| Santalucía Mascotas | Hasta 60.000 € | Según modalidad | 8-9 años | 14 días enfermedad / 48h accidente | desde ~10 €/mes |
| Mapfre Mascotas | Hasta 60.000 € | Módulo veterinario opcional | 8 años | Variable por cobertura | desde ~12 €/mes |
| Catalana Occidente Mascotas | Incluida en modalidades superiores | Reembolso limitado por acto | 8 años | Estándar del sector | Consultar mediador |
| Allianz Mascotas | Sí, capital elevado | Cirugía y hospitalización según plan | 8 años | Estándar del sector | desde ~11 €/mes |
| Caser Mascotas | Hasta 60.000 € | Reembolso anual configurable | 9 años | 14-30 días según garantía | desde ~10 €/mes |
Santalucía Mascotas
Producto orientado a perros y gatos con RC de capital alto y servicios de asistencia. Útil si el foco es cumplir la obligación autonómica de RC y cubrir daños a terceros; el reembolso veterinario depende de modalidad.
| Característica | Detalle |
|---|---|
| RC frente a terceros | Hasta 60.000 € |
| Asistencia veterinaria | Según modalidad contratada |
| Edad máx. alta | 8-9 años |
| Carencia enfermedad | Habitual 14 días |
Mapfre Mascotas
Modular. Permite añadir módulo veterinario sobre una base de RC y asistencia. Interesante para quien quiere empezar por lo obligatorio e ir subiendo.
| Característica | Detalle |
|---|---|
| RC frente a terceros | Hasta 60.000 € |
| Módulo veterinario | Opcional, con reembolso limitado |
| Edad máx. alta | 8 años |
| Carencia | Variable según garantía |
Catalana Occidente Mascotas
Enfoque clásico. RC generosa en las modalidades superiores y reembolso veterinario con topes por acto médico. Buena red de clínicas concertadas en varias provincias.
| Característica | Detalle |
|---|---|
| RC frente a terceros | Incluida en modalidades superiores |
| Reembolso veterinario | Con límites por acto |
| Edad máx. alta | 8 años |
| Red concertada | Amplia en península |
Allianz Mascotas
Producto que suele destacar en cirugía y hospitalización dentro de sus planes ampliados. La RC va con capital alto y añade servicios de orientación veterinaria telefónica.
| Característica | Detalle |
|---|---|
| RC frente a terceros | Capital elevado |
| Cirugía y hospitalización | Incluida en planes ampliados |
| Edad máx. alta | 8 años |
| Servicios extra | Consulta veterinaria telefónica |
Caser Mascotas
Reembolso anual configurable, útil si el animal ya arrastra visitas frecuentes al veterinario por causas no crónicas. Carencias en línea con el mercado.
| Característica | Detalle |
|---|---|
| RC frente a terceros | Hasta 60.000 € |
| Reembolso veterinario | Anual configurable |
| Edad máx. alta | 9 años |
| Carencia | 14-30 días según garantía |
Puntuación orientativa según perfil "mascota adulta sin cronicidad activa"
| Compañía | RC | Veterinario | Edad admisión | Servicios extra | Total /10 |
|---|---|---|---|---|---|
| Santalucía Mascotas | 9 | 7 | 8 | 7 | 7,8 |
| Mapfre Mascotas | 9 | 7 | 7 | 8 | 7,8 |
| Catalana Occidente Mascotas | 8 | 7 | 7 | 7 | 7,3 |
| Allianz Mascotas | 9 | 8 | 7 | 8 | 8,0 |
| Caser Mascotas | 9 | 8 | 8 | 7 | 8,0 |
Alternativas cuando el seguro tradicional no entra
Si tu perro ya tiene diabetes o tu gato insuficiencia renal, y ninguna aseguradora quiere asumir esa patología, quedan tres caminos realistas:
- Contratar igualmente por la RC y la asistencia. La patología queda fuera, pero cualquier otra cosa que le pase sí entra.
- Cuentas de ahorro finalistas para gastos veterinarios recurrentes. No es un seguro, es disciplina.
- Programas de fidelización de clínicas veterinarias: descuentos por revisiones periódicas, planes de salud propios. No sustituyen a un seguro, pero suavizan el gasto crónico.
Un apunte legal: el seguro de mascotas en España se rige por la Ley 50/1980 de Contrato de Seguro y está supervisado por la DGSFP. Cualquier duda sobre una exclusión concreta debe consultarse con un mediador colegiado. Y si buscas entender bien la RC del perro y cómo dimensionar el capital, ese trabajo previo te ahorrará sustos.
Checklist antes de firmar
- ¿La póliza excluye nominalmente alguna patología ya diagnosticada? Pide que aparezca por escrito.
- ¿Cuál es la carencia para enfermedad y para accidente, en días exactos?
- ¿Cuál es el capital anual de gastos veterinarios y el sublímite por acto?
- ¿Se cubre cirugía y hospitalización sin franquicia, o hay copago?
- ¿Cuál es la edad máxima de contratación y hasta qué edad se renueva?
- ¿La RC cubre daños a personas, animales y cosas, y con qué capital?
- ¿Cubre enfermedades hereditarias o congénitas típicas de la raza?
- ¿Qué documentación exige la aseguradora para acreditar el estado de salud al alta?
FAQ
¿Puedo asegurar a mi perro si ya tiene diabetes?
Sí, puedes contratar la póliza, pero la diabetes quedará excluida como preexistente. La RC, la asistencia y otras enfermedades que aparezcan después seguirán cubiertas.
¿Qué pasa si la enfermedad crónica se diagnostica durante la carencia?
Se considera preexistente. Por eso conviene contratar cuanto antes, con el animal sano y con revisiones veterinarias recientes que acrediten su estado.
¿Las aseguradoras piden reconocimiento veterinario previo?
Depende de la compañía y de la edad del animal. A partir de cierta edad suelen exigir informe veterinario o declaración de salud detallada.
¿Cambiar de aseguradora reinicia las carencias y las exclusiones?
Sí. Al cambiar de compañía se aplican nuevas carencias y todo lo diagnosticado hasta ese momento pasa a considerarse preexistente en el nuevo contrato. Cambiar no siempre ahorra: depende del perfil y del historial clínico del animal.
