
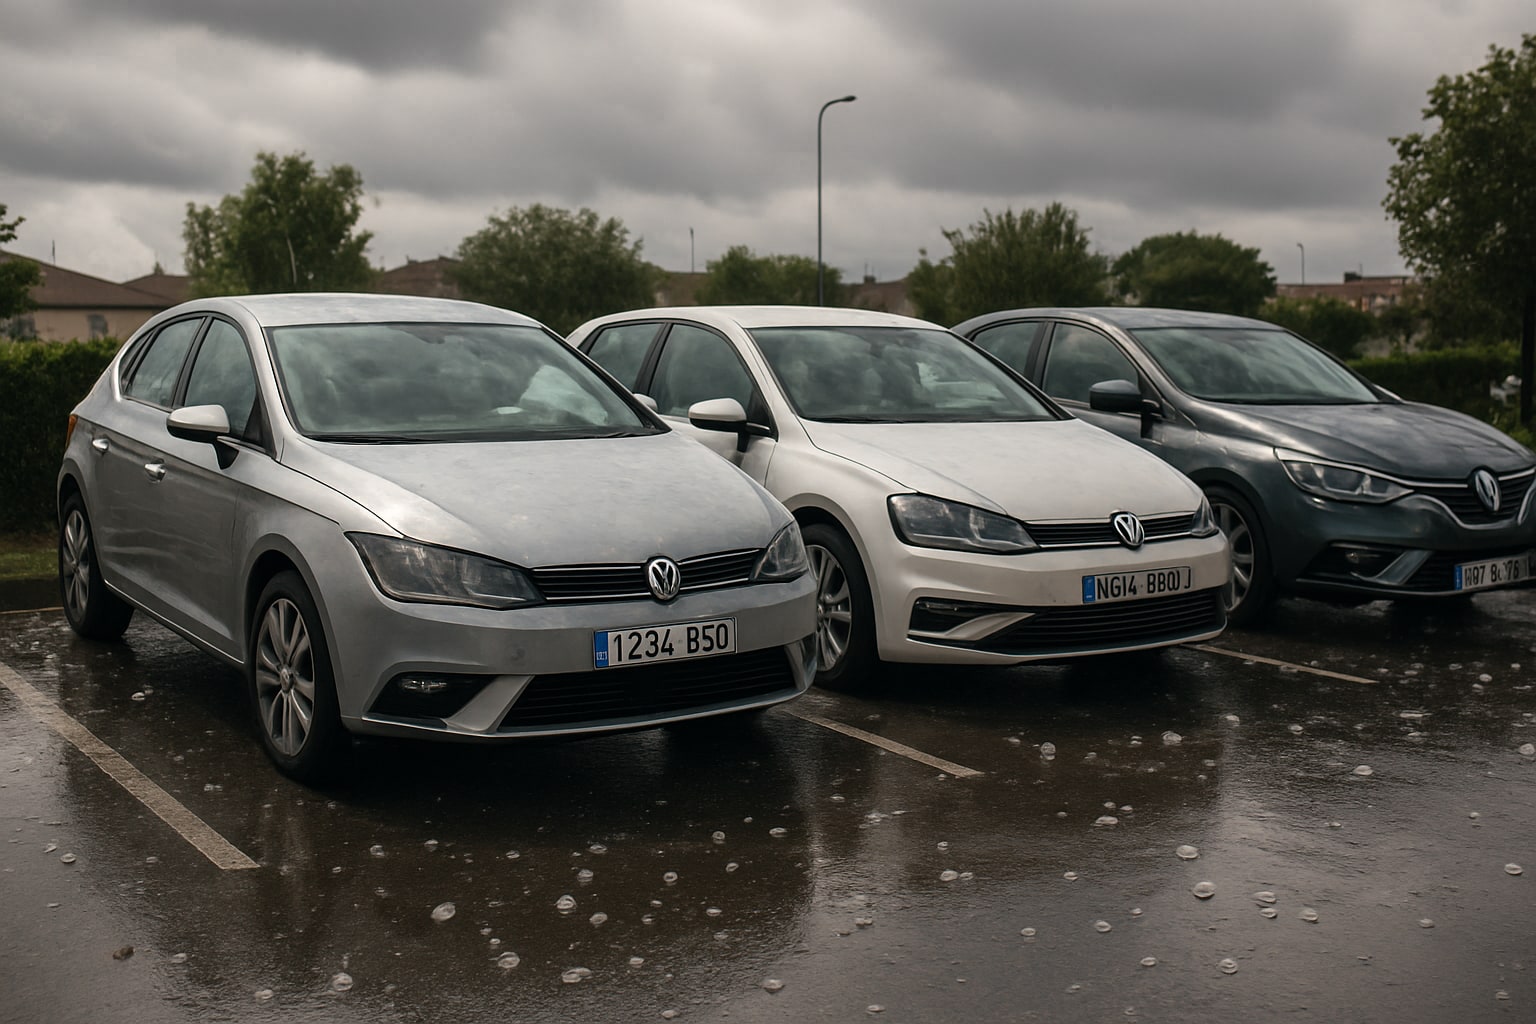
Las tormentas de pedrisco llevan unos veranos siendo noticia en España. Zaragoza, el interior de Cataluña, La Mancha, incluso Madrid. Un coche aparcado quince minutos bajo granizo del tamaño de una nuez puede salir con el capó marcado, la luna trasera rota y el techo panorámico hecho un mosaico. Y entonces llega la pregunta incómoda: ¿me cubre esto el seguro?
Depende. Y la respuesta hay que buscarla en las condiciones particulares, no en la publicidad.
Qué cubre el seguro de coche frente al granizo
El granizo entra dentro de la categoría de fenómenos meteorológicos o fenómenos atmosféricos, según cómo lo denomine cada compañía. Es importante matizar algo: los daños por granizo no los cubre el Consorcio de Compensación de Seguros en vehículos salvo que estemos ante una inundación o fenómeno extraordinario declarado. El granizo convencional —el de una tormenta de verano— lo cubre tu aseguradora, no el Consorcio.
Y aquí entra la primera decisión: la modalidad de la póliza.
- Seguro a terceros básico (obligatorio): no cubre granizo. Solo responde por daños a terceros. Punto.
- Terceros ampliado (voluntario): suele incluir lunas, incendio, robo y, en la mayoría de pólizas, fenómenos meteorológicos. Aquí es donde empieza a protegerte frente al pedrisco.
- Todo riesgo (con o sin franquicia): cubre los daños propios del vehículo, incluido el granizo, además de todo lo anterior.
Dicho de otra forma: si solo tienes terceros a secas, un granizazo lo pagas tú.
Para quién tiene sentido asegurarse bien contra el granizo
No todos los conductores necesitan lo mismo. Si vives en zona de interior con tormentas de verano frecuentes, aparcas en calle y tu coche tiene menos de ocho o diez años, el terceros ampliado o un todo riesgo con franquicia cubren el escenario sin disparar la prima. Si el coche es nuevo, financiado o leasing, el todo riesgo deja de ser opcional en la práctica — y conviene mirar bien si el techo panorámico entra en la cobertura de lunas o solo en la de daños propios.
Para un coche de más de doce años aparcado en garaje, pagar un todo riesgo "por si graniza" rara vez compensa.
Franquicia: lo que de verdad vas a pagar tras el siniestro
La franquicia es la cantidad que asumes tú de tu bolsillo cuando hay un siniestro. Si la reparación cuesta 2.800 € y tu franquicia es de 300 €, la aseguradora te indemniza 2.500 € y pones 300. Hasta aquí lo fácil.
En granizo, la franquicia puede jugar en tu contra de dos maneras:
- Franquicia fija por siniestro: el importe habitual en el mercado español oscila entre 150 € y 600 € según modalidad y compañía. Mapfre, Allianz o Generali ofrecen tramos escalonados.
- Franquicia porcentual: menos común en autos particulares, pero existe. Un 10% sobre el daño en un coche granizado de arriba abajo puede ser mucho dinero.
Hay compañías —Línea Directa es una— que comercializan terceros ampliado sin franquicia para lunas y fenómenos meteorológicos, pero el precio sube. Otras, como Mutua Madrileña o AXA, permiten configurar franquicia a la carta en todo riesgo.
Pregunta clave al mediador: ¿la franquicia aplica por siniestro o por pieza dañada? No es lo mismo.
Lunas y techo panorámico: el detalle que casi nadie mira
El granizo rompe lunas. Y aquí hay trampa: la cobertura de lunas estándar de muchas pólizas cubre parabrisas, lunas laterales y luneta trasera, pero el techo panorámico de cristal suele quedar fuera de "lunas" y solo se repara por la cobertura de daños propios (es decir, en todo riesgo). Si tu coche lleva techo de cristal, confírmalo por escrito antes de firmar.
Plazo para dar parte: siete días que no son negociables
La Ley 50/1980 de Contrato de Seguro, en su artículo 16, establece un plazo máximo de siete días desde que conoces el siniestro para comunicarlo a la aseguradora. Si te pasas, la compañía puede reclamarte los daños y perjuicios por la demora, aunque en la práctica rara vez niegan la cobertura si el retraso es razonable y justificable.
Qué documentación conviene aportar:
- Fotos del coche con los daños visibles y, si puedes, del granizo en el suelo.
- Parte meteorológico de AEMET para la fecha y zona (es gratuito y descargable).
- Factura del taller o peritaje si ya te han valorado la reparación.
Errores comunes al contratar
- Pensar que "terceros ampliado" incluye granizo en todas las compañías. No siempre. Hay que leer el apartado de fenómenos atmosféricos.
- Elegir la franquicia más baja sin mirar el coste de prima. A veces 150 € más de franquicia bajan 80 € la prima anual, y en cinco años sin siniestro has ahorrado 400.
- Olvidarse del techo panorámico. Reparar uno puede costar entre 1.500 y 4.000 €.
- No declarar un siniestro previo por granizo pensando que "no fue nada". El historial pesa.
Cómo comparar ofertas de forma honesta
| Compañía / Producto | Modalidad | Granizo cubierto | Franquicia orientativa | Techo panorámico | Puntuación |
|---|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | Todo riesgo | Sí, daños propios | Desde 150 € | Según condiciones particulares | 8,5 |
| Línea Directa Terceros Ampliado | Terceros ampliado | Sí, fenómenos meteorológicos | Sin franquicia habitual | Solo si daños propios | 8 |
| Mutua Madrileña Todo Riesgo | Todo riesgo con franquicia configurable | Sí | Desde 180 € a 600 € | Incluido en daños propios | 8,5 |
| Allianz Auto Todo Riesgo con Franquicia | Todo riesgo | Sí | Tramos 150-500 € | Incluido en daños propios | 8 |
| AXA Terceros Ampliado | Terceros ampliado | Sí, fenómenos atmosféricos | Según modalidad | No en lunas estándar | 7,5 |
| Generali Auto Todo Riesgo | Todo riesgo | Sí | Desde 200 € | Incluido en daños propios | 8 |
Puntuaciones orientativas para la cobertura específica de granizo. No sustituyen una comparativa personalizada según perfil de conductor, vehículo y código postal.
Comparar bien implica pedir tres presupuestos escritos con el mismo coche, mismo código postal y mismo conductor principal. Y leer las condiciones generales, no solo las particulares. Lo barato suele serlo porque algo —franquicia, lunas, techo— no está donde parece.
Si vienes de otra cobertura ampliada como la de daños por agua en el hogar, ya sabes que la clave está en los sublímites y las exclusiones, no en el titular comercial.
Preguntas que debes hacer al mediador
- ¿El granizo está incluido explícitamente en fenómenos meteorológicos o atmosféricos?
- ¿La franquicia es fija o porcentual, y aplica por siniestro o por pieza?
- ¿El techo panorámico entra en lunas o solo en daños propios?
- ¿Hay límite de indemnización por evento meteorológico?
- ¿Qué pasa si ya tengo un siniestro previo por granizo en los últimos dos años?
Checklist antes de firmar
- Confirmar por escrito que fenómenos meteorológicos incluye granizo.
- Verificar el importe exacto de la franquicia y si aplica por siniestro.
- Comprobar si el techo panorámico está cubierto y bajo qué garantía.
- Preguntar el límite máximo de indemnización por evento.
- Guardar el teléfono de parte de siniestros 24h de la compañía.
- Entender que el plazo legal son 7 días desde que conoces el daño.
- Documentar siempre con fotos y parte AEMET.
- Para dudas regulatorias concretas, consultar con un mediador colegiado o con la DGSFP (Dirección General de Seguros y Fondos de Pensiones).
Preguntas frecuentes
¿El Consorcio de Compensación de Seguros cubre los daños por granizo en el coche?
No en condiciones normales. El Consorcio interviene en fenómenos extraordinarios (inundaciones catastróficas, tempestades ciclónicas atípicas declaradas). El granizo de una tormenta de verano lo cubre tu aseguradora privada si tienes la modalidad adecuada.
¿Puedo contratar un seguro justo antes de una tormenta anunciada?
Puedes, pero la mayoría de compañías aplican un periodo de carencia o excluyen siniestros producidos por fenómenos ya en curso o previstos. Contratar el mismo día de la alerta de AEMET con intención de cobrar es, además de poco ético, difícil de que prospere.
¿Me suben la prima si doy parte por granizo?
Depende de la política de la compañía y de tu histórico. Un siniestro por fenómeno meteorológico no suele penalizar tanto como uno con culpa, pero puede influir en la renovación. Pregúntalo antes.
¿Qué pasa si el coche queda siniestro total por granizo?
La aseguradora indemniza según el valor venal o de nuevo, según modalidad y antigüedad del vehículo. Normalmente, pasados dos años, se aplica valor venal con un porcentaje de mejora. Revisa esta cláusula en condiciones particulares.
