
La batería es, de lejos, la pieza más cara de un coche eléctrico. Puede suponer entre el 30% y el 50% del valor del vehículo nuevo, y cambiarla fuera de garantía rara vez baja de los 10.000 €. Por eso, cuando contratas un seguro, lo que diga la póliza sobre la batería no es un detalle: es, probablemente, la cobertura que más dinero mueve.
Y aquí viene el lío. Mucha gente asume que un todo riesgo cubre "todo lo que le pase al coche", batería incluida. En la práctica, no siempre es así. Hay matices importantes entre lo que paga el seguro, lo que cubre la garantía del fabricante y lo que no cubre nadie.
Qué cubre (y qué no) la póliza en la batería de tracción
La batería de tracción —la gran, la que mueve el coche, no la auxiliar de 12V— se considera parte integrante del vehículo. Un seguro a todo riesgo cubre, en principio, los daños propios por accidente, incendio, actos vandálicos y fenómenos atmosféricos. Si tienes un golpe fuerte en los bajos y la batería queda dañada, entra.
El problema son los supuestos que no son un siniestro clásico. La degradación natural por uso (lo que los técnicos llaman pérdida de SoH, State of Health) no la paga ninguna aseguradora: no es un siniestro, es desgaste. Eso lo cubre, con sus condiciones, la garantía del fabricante.
La frontera con la garantía del fabricante
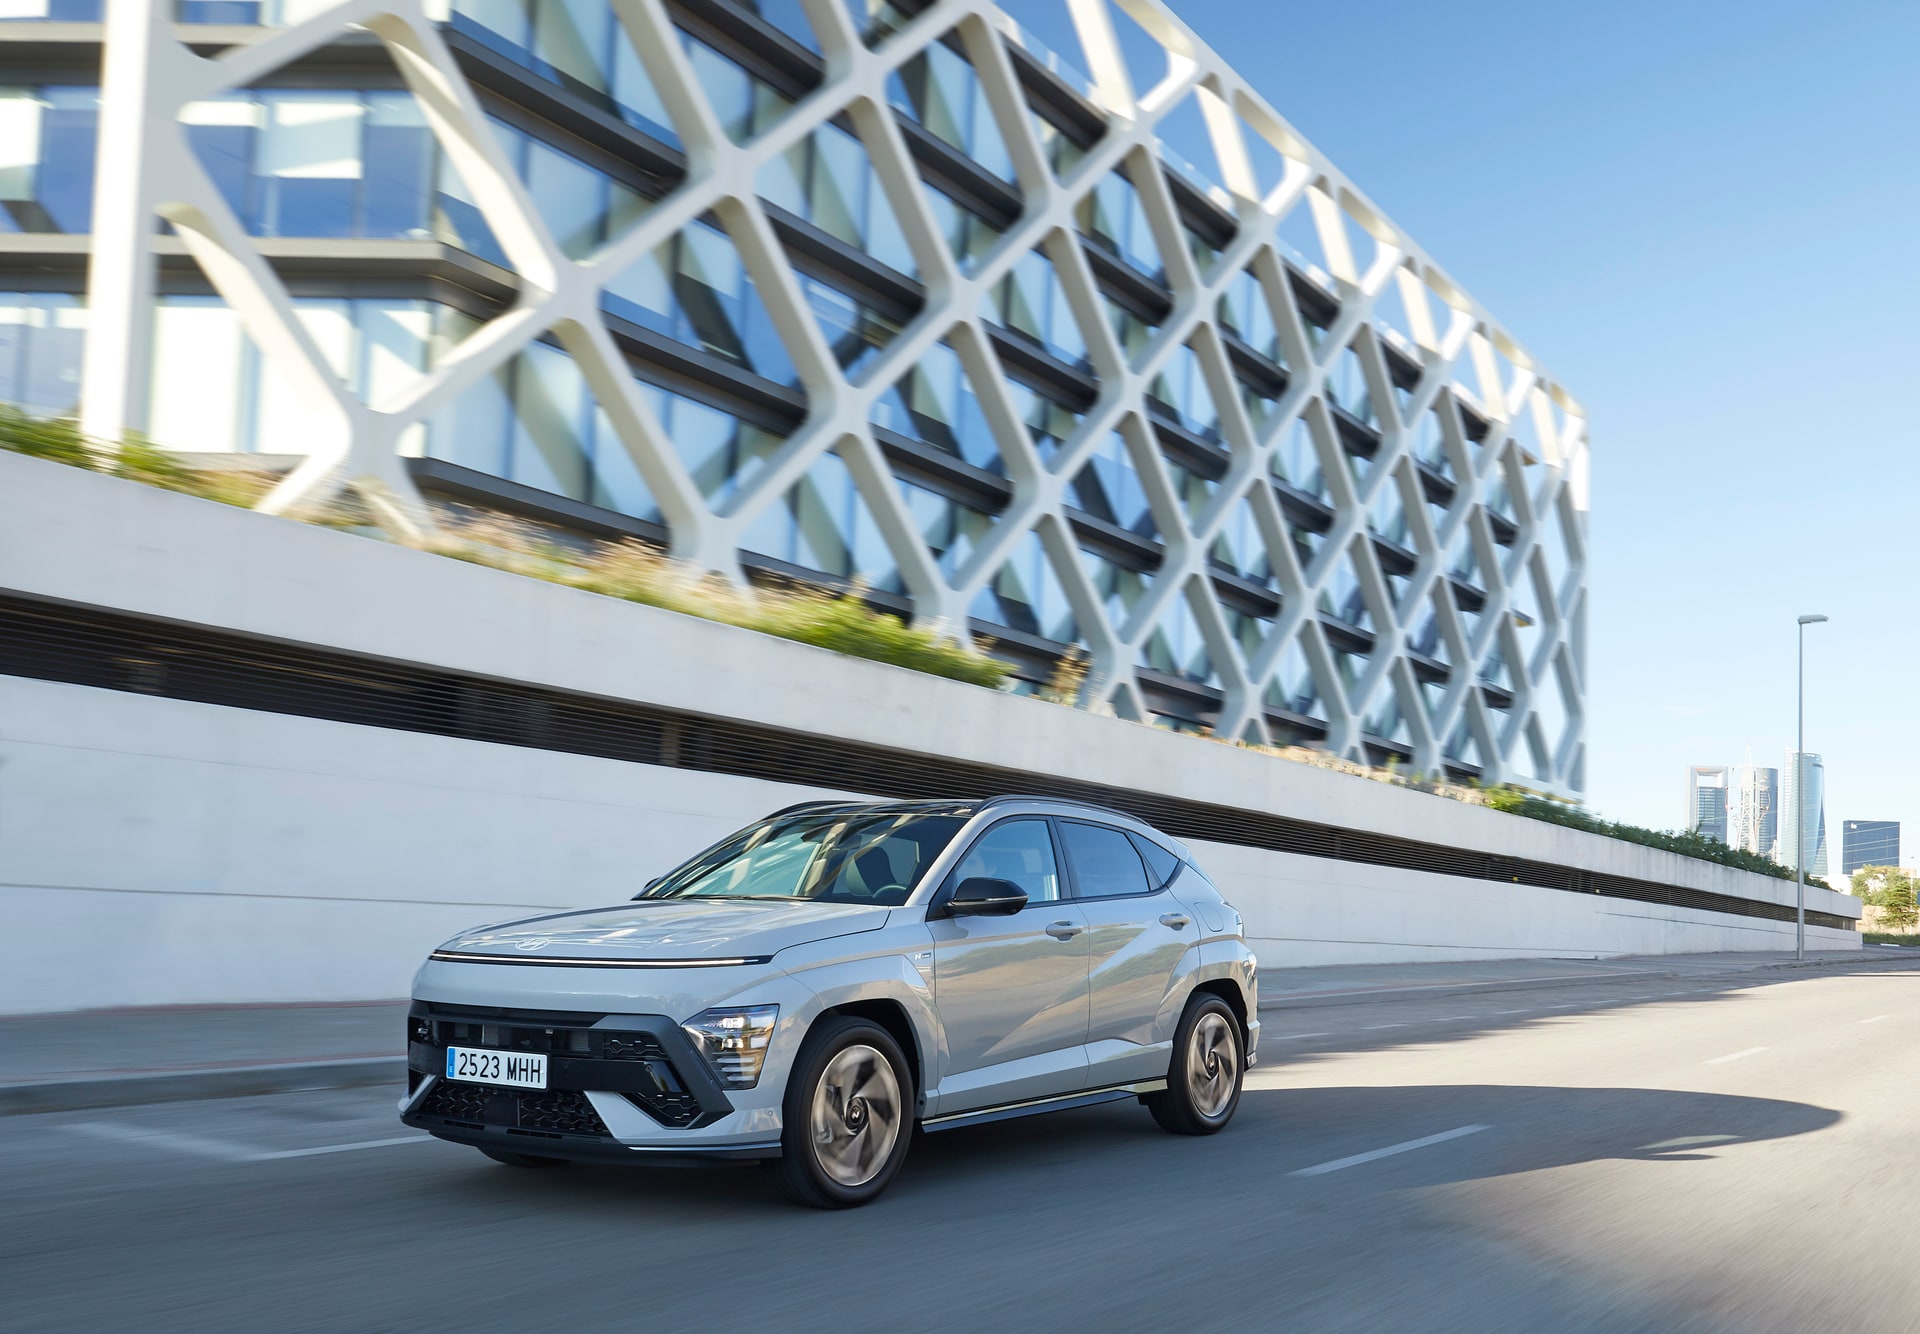
Casi todos los fabricantes que venden eléctricos en España ofrecen una garantía específica de batería de 8 años o 160.000 km (lo que antes se cumpla) con un umbral mínimo de capacidad —habitualmente el 70% del SoH—. Marcas como Tesla, Hyundai, Kia o Renault lo aplican con matices propios: el Tesla Model 3 estándar, por ejemplo, garantiza el 70% durante 8 años/160.000 km; el Hyundai Kona Eléctrico mantiene condiciones similares; Kia aplica su conocido esquema de 7 años para el resto del coche, con la batería del EV6 bajo garantía específica de 8 años.
Si tu batería pierde capacidad por debajo del umbral dentro del plazo, el fabricante responde. Si cae al 73% al noveno año, no responde nadie. Y la póliza tampoco.
Eso sí: alguna aseguradora empieza a ofrecer extensiones específicas de degradación como garantía opcional. Son pocas, caras y conviene leerlas con lupa.
Robo de batería: el escenario raro pero caro
El robo de la batería completa es poco frecuente —pesa cientos de kilos y requiere equipo— pero sí ocurren sustracciones de módulos, cableado de alto voltaje y, sobre todo, del cable de carga. Un cable Mode 3 original ronda los 200-400 €; algunos de carga rápida llegan a 700 €.
La cobertura de robo del todo riesgo cubre la batería como parte del vehículo. El cable de carga es harina de otro costal: algunas pólizas lo tratan como accesorio y requieren declararlo expresamente, otras lo incluyen hasta cierto límite. Pregúntalo antes de firmar.
Valor a nuevo vs valor venal: el detalle que lo cambia todo
Si la batería queda siniestro total en el primer año, con valor a nuevo la aseguradora te paga la pieza nueva. Pasado ese plazo —habitualmente 1 o 2 años, según compañía— se aplica valor venal (precio de mercado del coche usado) o venal mejorado. En un eléctrico, la diferencia puede ser de miles de euros.
Mapfre, Línea Directa, Mutua Madrileña o Allianz tienen productos específicos de auto eléctrico con cláusulas distintas sobre este punto. No des por hecho que todas aplican el mismo criterio.
Tabla comparativa: enfoque de las principales compañías
| Compañía | Daño batería (TR) | Robo batería | Cable de carga | Degradación | Puntuación |
|---|---|---|---|---|---|
| Mapfre Auto Eléctrico | Sí, cobertura específica | Sí | Incluido con límite | No cubre | 8/10 |
| Línea Directa Coche Eléctrico | Sí | Sí | Incluido como accesorio | No cubre | 7,5/10 |
| Mutua Madrileña Auto | Sí en TR | Sí | Según modalidad | No cubre | 7/10 |
| Allianz Motor | Sí en TR | Sí | Declarar accesorio | No cubre | 7/10 |
Modelos de referencia y su garantía de batería
| Modelo | Garantía batería | Umbral SoH | Precio orientativo |
|---|---|---|---|
| Tesla Model 3 | 8 años / 160.000 km | 70% | desde 42.000 € |
| Hyundai Kona Eléctrico | 8 años / 160.000 km | 70% | desde 36.000 € |
| Renault Megane E-Tech | 8 años / 160.000 km | 70% | desde 35.000 € |
| Kia EV6 | 8 años / 160.000 km | 70% | desde 48.000 € |
Errores comunes al contratar
- Pensar que con terceros ampliado basta. Sin daños propios no hay cobertura de batería por accidente.
- No declarar el cable de carga ni el wallbox doméstico como accesorios. Si no están en la póliza, no los cubre.
- Confundir degradación con avería. Si el BMS detecta un fallo puntual, puede ser garantía; si es desgaste progresivo, no se cubre fuera del umbral del fabricante.
- Asumir "valor a nuevo" indefinido. Lo normal es 1-2 años.
Si vienes de un coche de combustión, parte de esto ya lo tratamos en la guía general del seguro de coche eléctrico.
Cómo comparar ofertas sin perderte
Pide siempre condicionado completo, no solo el presupuesto. Busca en el articulado las palabras "batería de tracción", "sistema de propulsión eléctrica", "cable de carga" y "equipos de recarga". Si no aparecen, pregunta por escrito al mediador. La respuesta verbal no vale nada en un siniestro.
Y recuerda: la Ley 50/1980 de Contrato de Seguro obliga a que las cláusulas limitativas estén destacadas y aceptadas específicamente. Si una exclusión relevante aparece en letra pequeña sin firma expresa, puede ser impugnable. Para casos concretos, consulta con un mediador colegiado o la DGSFP.
Checklist antes de firmar
- ¿La póliza menciona expresamente la batería de tracción entre los elementos cubiertos?
- ¿Durante cuántos meses se aplica valor a nuevo en caso de siniestro total?
- ¿El cable de carga está incluido o hay que declararlo como accesorio? ¿Con qué límite en euros?
- ¿La wallbox doméstica se cubre desde el seguro de auto o solo desde el de hogar?
- ¿Existe franquicia específica para daño de batería? ¿Cuántos euros?
- ¿Qué pide la compañía como prueba del SoH para peritar el daño?
- ¿La asistencia en carretera cubre traslado por batería descargada (desde km 0 o desde X km)?
- ¿Hay exclusión por uso con cargadores no homologados o cargas en instalaciones defectuosas?
FAQ
¿El seguro cubre si mi batería pierde autonomía con los años?
No. La pérdida progresiva de capacidad es degradación natural y no se considera siniestro. La responde la garantía del fabricante mientras estés dentro del plazo (habitualmente 8 años/160.000 km) y por debajo del umbral de SoH pactado.
¿Qué pasa si un bache rompe la batería?
Con un seguro a todo riesgo, entra como daño propio accidental, sujeto a franquicia si la tiene contratada. Con terceros o terceros ampliado, no está cubierto.
¿Me cubren el cable de carga si me lo roban del maletero?
Depende de la póliza. Algunas lo incluyen hasta cierto límite dentro de la cobertura de robo; otras exigen declararlo como accesorio con capital específico. Compruébalo en el condicionado antes de firmar.
¿La aseguradora puede negarse a pagar si cargo en un enchufe doméstico no homologado?
Puede intentarlo si demuestra que el daño proviene de una instalación defectuosa. Las exclusiones por uso de equipos no homologados aparecen con cierta frecuencia en el articulado; conviene revisarlas y, si cargas en entornos variados, exigir claridad al mediador.
