

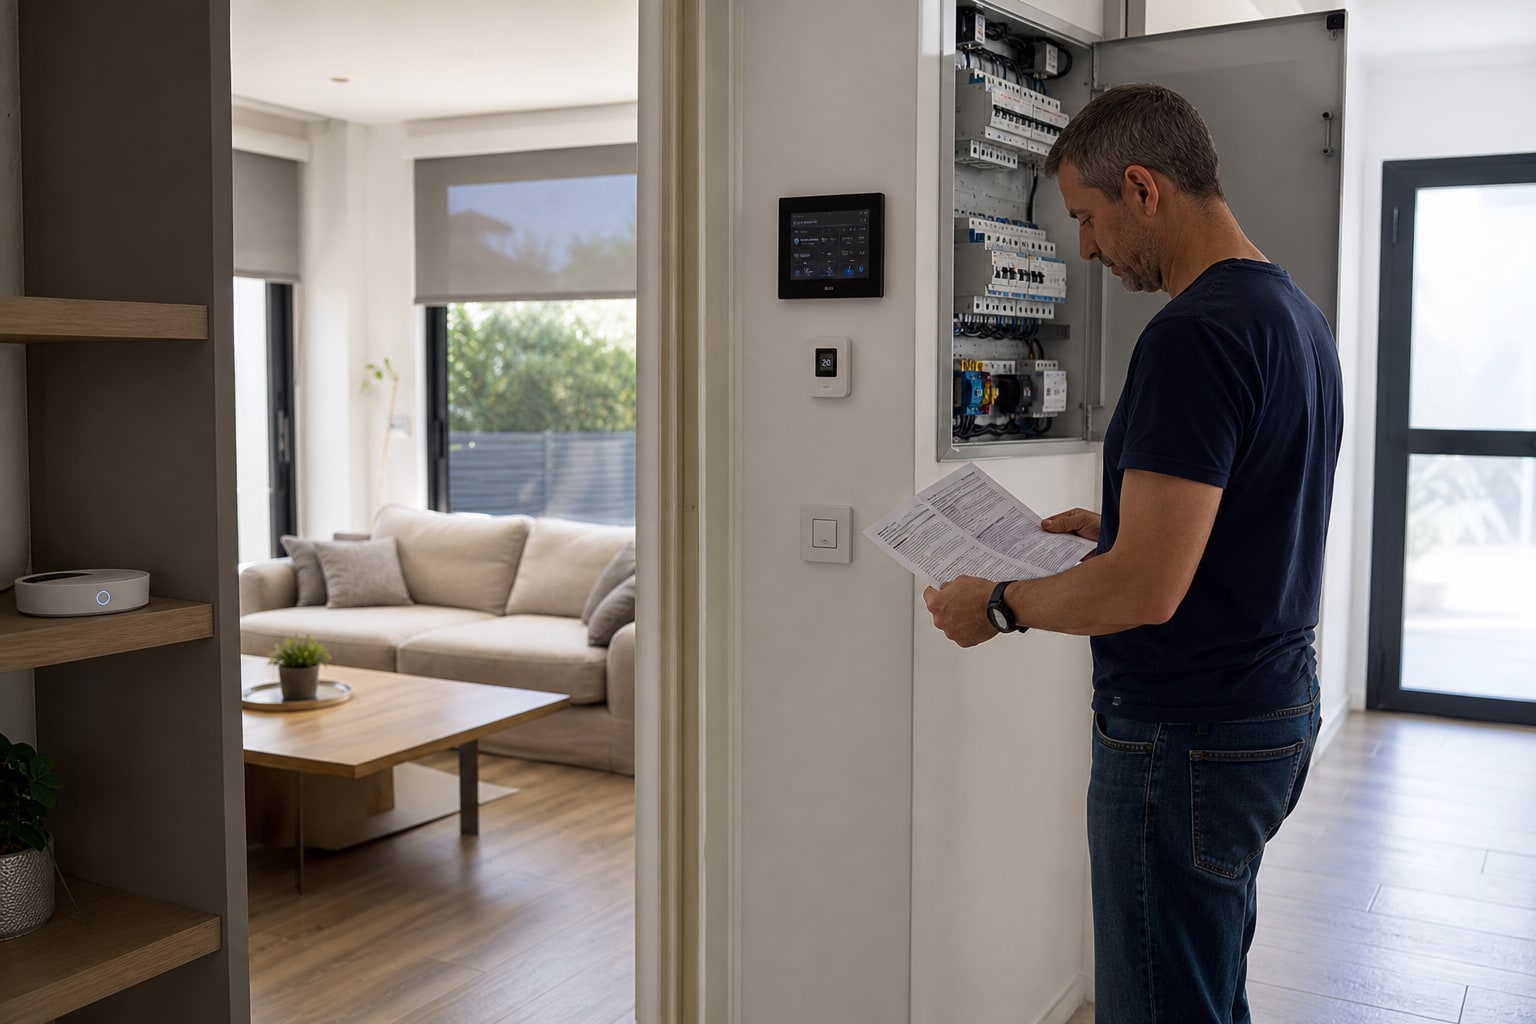
Una instalación KNX en el salón, un hub Zigbee gestionando las persianas y un puñado de dispositivos Matter hablando entre sí no son un capricho tecnológico: son una parte del valor de la vivienda que casi nadie declara correctamente al contratar el seguro de hogar. Y eso es un problema, porque si un día falla la instalación y provoca un daño, la aseguradora va a mirar exactamente lo que pusiste en la póliza, no lo que hay instalado de verdad.
Qué cubre este tipo de seguro
Un seguro de hogar multirriesgo se construye sobre tres pilares que conviene tener claros antes de hablar de domótica. El continente es la estructura fija del inmueble: paredes, suelos, tuberías y, atención, también la instalación eléctrica fija.
El continente se refiere a los elementos que componen la vivienda, desde la instalación eléctrica o las tuberías del agua a los suelos, las paredes y los techos: todo aquello que esté fijo y sea propio del inmueble se considera continente
. Un bus KNX empotrado en pared entra aquí. El contenido son los bienes muebles, y ahí se cuelan los equipos domóticos que no están cableados de forma permanente: hubs, cámaras, termostatos inteligentes, altavoces conectados. Y la responsabilidad civil (RC) cubre los daños que tú, tu familia o tus instalaciones causáis a terceros.
La cobertura que de verdad cambia las cosas en una casa inteligente es la de daños eléctricos.
La aseguradora suele exigir que el fallo proceda de una causa externa y repentina, como una sobretensión, un cortocircuito o la caída de un rayo, y no de un mal uso, la falta de mantenimiento o la antigüedad
. En una vivienda con docenas de dispositivos conectados a la misma red eléctrica, esa cobertura deja de ser un extra y pasa a ser central.
Para quién es
Esta guía sirve sobre todo para propietarios con instalación domótica estructural (KNX integrado en obra, por ejemplo) o con un ecosistema amplio de dispositivos Zigbee y Matter que suman un valor de reposición considerable. Si tu "domótica" se limita a un par de enchufes inteligentes y una bombilla Wi-Fi, probablemente te baste con declarar bien el contenido general. Pero si has invertido en automatización de climatización, persianas motorizadas, control de accesos o un sistema de seguridad centralizado, el seguro estándar puede quedarse corto sin que lo notes hasta el siniestro.
Qué mirar antes de contratar
Capital en continente: no infravalores la instalación
El capital de continente no se calcula sobre el precio de compra de la vivienda, sino sobre el coste de reconstrucción. Con domótica integrada en obra (cableado KNX, actuadores empotrados, pasarelas fijas), ese coste de reconstrucción sube, y conviene decírselo al mediador con detalle: metros cuadrados, calidad de los materiales y, ahora también, el tipo de instalación eléctrica inteligente que tiene la vivienda. Si no lo declaras, puedes acabar infraasegurado, y eso en un siniestro grande se traduce en una indemnización proporcional al capital contratado, no al valor real de lo perdido.
Daños eléctricos: el sublímite que decide si cobras o no
Aquí está la letra pequeña que más disgustos da.
Es habitual que la garantía de daños eléctricos incluya una franquicia, una cantidad que asume el propio asegurado antes de que la aseguradora cubra el resto, y un sublímite de indemnización independiente del capital general asegurado para el contenido
. Es decir: aunque tu póliza tenga un capital de contenido de 40.000 euros, el apartado de daños eléctricos puede tener su propio tope, mucho menor, que es el que de verdad se aplica cuando una sobretensión fríe el controlador central de tu domótica.
Este sublímite suele moverse entre 300 y 1.500 euros por siniestro, además de la franquicia correspondiente
, aunque la cifra exacta varía mucho de una compañía a otra y hay que comprobarla en el condicionado particular.
Otro matiz importante:
muchas aseguradoras distinguen entre el impacto directo de un rayo sobre la vivienda, que suele cubrirse por la garantía de incendio y caída de rayo, y los daños por sobretensión indirecta de una tormenta cercana o un fallo de red
, que se cubren bajo la garantía de daños eléctricos propiamente dicha. Para un sistema domótico con varios puntos de conexión, esa distinción puede determinar qué parte del daño se indemniza y cuál no.
Responsabilidad civil por fallo del sistema domótico
Esta es la pregunta que menos gente hace y más debería hacer: ¿qué pasa si el sistema de control de accesos falla y deja la puerta abierta mientras estás de viaje? ¿O si un fallo del termostato inteligente provoca un sobrecalentamiento que daña la vivienda del vecino? La RC familiar del seguro de hogar cubre, con carácter general, los daños que causas a terceros como particular, no como "operador" de un sistema técnico. Conviene preguntar expresamente si la póliza extiende la RC a los daños derivados del mal funcionamiento de instalaciones domóticas propias, y no asumir que queda incluido por defecto.
Ciberriesgo: la pieza que casi nadie pregunta
Un sistema domótico conectado a internet es, también, una superficie de ataque. La mayoría de pólizas de hogar estándar en España no cubren de forma expresa el ciberriesgo doméstico (acceso no autorizado al hub, manipulación remota de cerraduras inteligentes, filtración de datos del sistema de videovigilancia). Si tu instalación domótica gestiona cerraduras, cámaras o el acceso general a la vivienda, merece la pena preguntar si existe una extensión específica de ciberprotección para el hogar, cada vez más habitual como cobertura opcional en algunas compañías, aunque todavía lejos de ser estándar en el mercado español.
Errores comunes al asegurar una casa inteligente
El más frecuente es declarar la domótica como "electrodomésticos" genéricos, sin especificar que forma parte de un sistema integrado. Esto puede complicar la valoración del siniestro si un fallo afecta a varios dispositivos conectados entre sí, no a uno solo. El segundo error es asumir que, por tener "todo riesgo" o "multirriesgo premium", los sublímites de daños eléctricos desaparecen: no suele ser así, siguen existiendo, solo que a veces son más altos. Y el tercero, el que más caro sale, es no revisar si la instalación cuenta con los dispositivos de protección reglamentarios (diferenciales, protección contra sobretensiones), porque
en muchas pólizas la cobertura de daños eléctricos solo se activa si la instalación cuenta con los dispositivos de protección reglamentarios
.
Cómo comparar ofertas
No hay una tarifa estándar para "seguro de hogar con domótica" en España; cada compañía integra estas coberturas dentro de su multirriesgo general, con matices propios. Esto es lo que conviene mirar compañía por compañía, no como recomendación cerrada sino como ejemplo de cómo se articulan estas condiciones en el mercado:
| Compañía / producto | Tratamiento daños eléctricos | RC familiar | Capital continente | Asistencia hogar 24h | Puntuación orientativa* |
|---|---|---|---|---|---|
| Mapfre Hogar Familiar |
Plantea reparación de los bienes afectados además de su sustitución, con indemnización equivalente a su valor ; incluye pérdida de bienes refrigerados |
Según capital contratado en condiciones particulares | Ajustable a valor de reconstrucción | Sí, con red propia | 7,5/10 |
| Mutua Madrileña Hogar | Cobertura de daños eléctricos con sublímite según modalidad contratada | Ampliable sobre la base contratada | Ajustable, capital flexible | Sí | 7/10 |
| Allianz Hogar | Garantía de daños eléctricos con franquicia y sublímite propios | Incluida, capitales según modalidad | Ajustable | Sí | 7/10 |
| AXA Hogar | Daños eléctricos sujetos a condiciones particulares | Incluida | Ajustable | Sí | 6,5/10 |
| Generali Hogar | Cobertura de sobretensión y cortocircuito con sublímite | Incluida | Ajustable | Sí | 6,5/10 |
| Zurich Hogar | Daños eléctricos como garantía independiente del contenido general | Incluida | Ajustable | Sí | 6,5/10 |
| Línea Directa Hogar | Modular, permite ajustar el capital del continente al céntimo para optimizar la prima |
Incluida, cobertura 25 y 26 según condicionado | Muy flexible | Sí | 7/10 |
*Puntuación orientativa del medio basada en flexibilidad de capital, claridad del condicionado y tratamiento específico de daños eléctricos. No sustituye la lectura del condicionado particular de cada póliza, que es el único documento con validez contractual.
Si ya conoces los sensores y equipos conectados concretos de tu vivienda, te puede ayudar revisar cómo se declara la domótica en el seguro de hogar, donde se detalla la diferencia entre declarar un dispositivo suelto y un sistema integrado. Y si tu electrónica de gama alta va más allá de la domótica propiamente dicha, conviene revisar también cómo dimensionar el capital de contenido para electrodomésticos y electrónica premium.
Qué preguntas hacer al mediador
No te quedes con el folleto comercial. Pregunta, por escrito si puedes, estas cinco cosas: cuál es el sublímite exacto de daños eléctricos y si aplica por siniestro o por anualidad; si la RC familiar cubre expresamente los daños derivados de fallos de sistemas domóticos propios; si existe alguna extensión de ciberriesgo doméstico disponible como opcional; qué documentación necesitarás para demostrar que un fallo fue "sobretensión externa" y no desgaste; y si el capital de continente que te proponen incluye o no el valor añadido de la instalación inteligente empotrada en obra.
Checklist antes de firmar
- ¿Has declarado el valor real de la instalación domótica empotrada como parte del continente?
- ¿Conoces el sublímite exacto (en euros) de la garantía de daños eléctricos y la franquicia aplicable?
- ¿La póliza distingue entre impacto directo de rayo y sobretensión indirecta, y sabes cuál te afecta más?
- ¿La RC familiar cubre expresamente daños a terceros por fallo de un sistema domótico propio?
- ¿Existe cobertura o extensión de ciberriesgo para el hogar conectado?
- ¿Tu instalación cuenta con los dispositivos de protección reglamentarios que exige la póliza?
- ¿Has revisado qué queda excluido por avería interna o falta de mantenimiento del propio equipo?
Preguntas frecuentes
¿Qué seguro de hogar cubre la domótica? No existe un producto específico llamado "seguro domótica" en España: se cubre dentro del multirriesgo de hogar estándar, repartida entre continente (instalación fija), contenido (dispositivos) y la garantía de daños eléctricos, cada una con sus propios límites.
¿Cómo asegurar una casa inteligente sin quedarme corto? Declarando con precisión el valor de la instalación integrada en obra, revisando el sublímite de daños eléctricos y confirmando que la RC familiar cubre fallos de sistemas propios, no solo daños causados por personas.
¿El seguro de hogar cubre un hackeo del sistema domótico?
En España no existe una norma que obligue a todas las pólizas de hogar a cubrir los daños eléctricos en electrodomésticos
, y lo mismo ocurre con el ciberriesgo doméstico: no es una cobertura estándar, hay que contratarla como extensión específica si está disponible.
¿Qué franquicia es habitual en daños eléctricos? Varía por compañía y modalidad; en el mercado se observan ejemplos de franquicias de decenas a unos pocos cientos de euros según el condicionado particular, por lo que siempre hay que comprobar la cifra exacta de tu póliza antes de firmar.
Para dudas sobre tu caso concreto, lo más sensato es consultar con un mediador colegiado o, si tienes dudas sobre la legalidad de una cláusula, con la Dirección General de Seguros y Fondos de Pensiones (DGSFP), que regula el sector en España bajo el marco de la Ley de Contrato de Seguro.

1 comentario
Pingback: Cómo elegir un seguro de hogar que cubra bien los daños por ciberincidentes en el hogar conectado: hackeo del router, suplantación y pérdida de datos personales – Guías de Seguros