

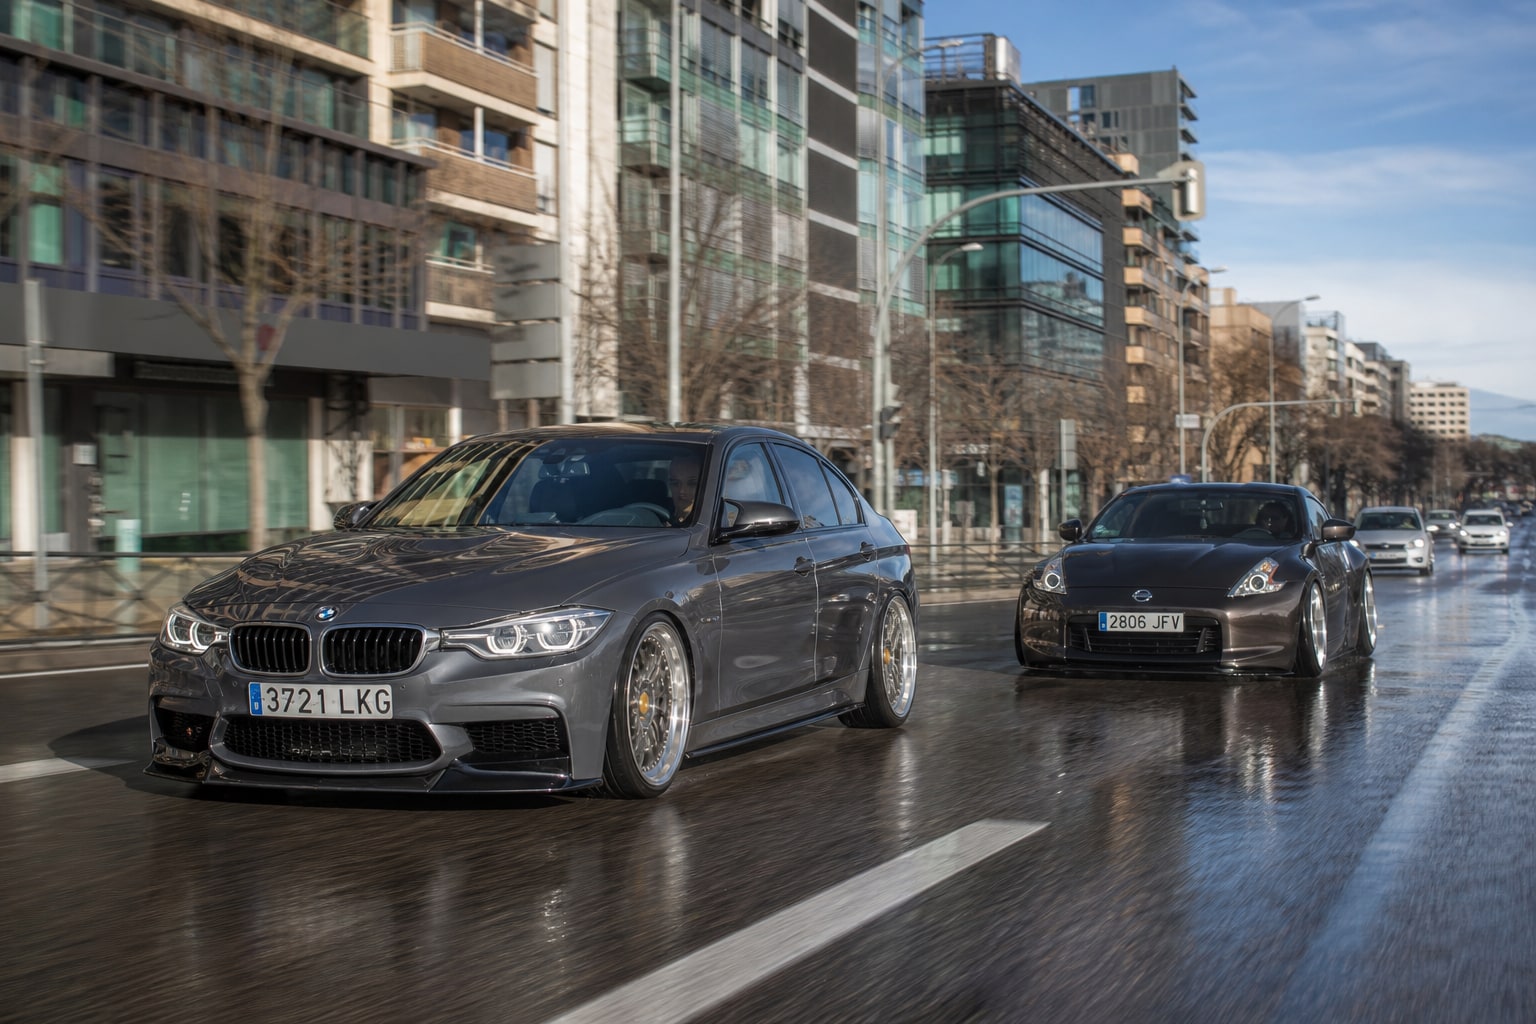
Montar unas llantas forjadas de 19", cambiar el equipo de sonido por uno de verdad o pasar por banco un escape homologado deja un coche distinto al que salió de fábrica. Y, salvo que lo declares bien, el seguro lo trata como si todo eso no existiera. Si un día lo roban o lo chocan, la indemnización —el dinero que te paga la aseguradora tras un siniestro— se calcula sobre el valor del vehículo de serie. El resto, humo.
Esta guía va de evitar justo eso.
Qué entiende el seguro por "accesorio no de serie"
Para una aseguradora, accesorio no de serie es todo lo que no venía en la ficha técnica original del fabricante ni se añadió en concesionario como opcional declarado. Entra ahí un abanico amplio: llantas aftermarket, equipo de audio con amplificación y subwoofer, pantallas, navegadores no originales, rotulaciones, vinilados integrales, suspensiones regulables, frenos de mayor diámetro, admisiones, escapes, reprogramaciones de centralita, kits de carrocería o enganches de remolque.
La clave no es si el extra es legal o si está homologado —eso es otra cosa, va aparte—. La clave es si está declarado y valorado en la póliza.
Para quién tiene sentido esta cobertura
Para cualquiera que haya invertido más de 1.000-1.500 € en mejoras sobre el coche de serie. Por debajo de esa cifra, en la práctica, el sobrecoste de la prima no suele compensar. Por encima, el riesgo de quedarte sin cobrar en un siniestro total o en un robo justifica abrir el melón con el mediador.
Hablamos de tuning ligero bien hecho, no de coches de pista. Un GTI con llantas forjadas y audio decente. Una moto-coche de amante del detalle. Un SUV con enganche, baca y portabicis para viajar. Todo eso es asegurable; lo que no es automático es que esté cubierto por defecto.
Qué modalidad necesitas: todo riesgo, casi siempre
Un seguro a terceros —incluso ampliado con lunas, robo e incendio— no cubre daños propios por accidente. Si pierdes unas llantas de 2.000 € contra un bordillo, nadie te las paga. Para proteger accesorios de verdad hace falta todo riesgo, con o sin franquicia (la franquicia es la cantidad en euros que asumes tú en cada siniestro antes de que entre la compañía).
El terceros ampliado sí puede ayudar en robo e incendio del equipamiento declarado, pero deja fuera el escenario más probable: el golpe tonto que te destroza una llanta o te revienta el altavoz de la puerta.
Cómo declarar los accesorios paso a paso
- Lista cada elemento con marca, modelo y número de serie si lo tiene.
- Factura original del taller o del vendedor, con IVA y fecha.
- Fotos del elemento montado en el coche, con matrícula visible.
- Ficha técnica reformada si la modificación requiere pasar ITV de reformas (llantas de medida distinta, suspensiones, admisión, escape, potencia…).
- Entrega todo al mediador antes de firmar, no después. Que quede por escrito en condiciones particulares qué está cubierto y por qué capital.
Si falta la factura, algunas compañías aceptan tasación pericial independiente. Cuesta dinero, pero evita discusiones el día del parte.
Qué compañías del mercado español lo aceptan (y cómo)
Depende más del mediador y del perfil del coche que de la marca de la aseguradora, pero hay patrones:
| Compañía | Modalidad | Accesorios declarados | Transformaciones homologadas | Observaciones |
|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | Todo riesgo con/sin franquicia | Sí, con factura y suplemento de prima | Admite si pasan ITV | Red propia de peritos, trato caso a caso |
| Allianz Auto Plus | Todo riesgo | Sí, declarando capital adicional | Admite con reforma legalizada | Suelen pedir reportaje fotográfico |
| AXA Auto Todo Riesgo | Todo riesgo | Sí, con tope por elemento | Depende del tipo de reforma | Más estricta con reprogramaciones |
| Mutua Madrileña Todo Riesgo | Todo riesgo | Sí para socios, con justificación | Caso a caso | Perfil conservador en coches muy modificados |
| Reale Auto Todo Riesgo | Todo riesgo | Sí, con suplemento | Admite si está en ficha técnica | Flexible vía mediador |
| Zurich Klinc | Modular | Limitado, orientado a uso urbano | Poco encaje para tuning | Mejor para coches de serie |
Ninguna "cubre todo por defecto". Todas exigen declaración expresa y, casi siempre, un recargo sobre la prima proporcional al capital extra asegurado.
Errores comunes que dejan el bolsillo al aire
- Pensar que el todo riesgo cubre lo no declarado. No. Si no está en póliza, no existe para el perito.
- Declarar accesorios sin homologar. Si la ITV no acepta la reforma, la compañía puede denegar la indemnización por circular en condiciones no reglamentarias.
- Infravalorar el equipo de sonido. Un amplificador y dos subwoofers de calidad pasan de 2.500 € sin despeinarse. Declarar 500 € es tirar el dinero del suplemento.
- No actualizar la póliza cuando añades algo nuevo. Esas llantas que montaste en verano no están cubiertas si no avisaste.
- Comprar de segunda mano sin factura. Sin trazabilidad del precio, la aseguradora pagará lo que considere, no lo que pagaste tú.
Cómo comparar ofertas sin dejarte llevar por la prima
El precio base de un todo riesgo con accesorios declarados puede moverse fácilmente un 20-30 % entre compañías para el mismo perfil. Pero mirar solo el total mensual es un error. Hay que leer:
- Capital máximo por accesorio y total declarable (algunas limitan a 3.000 €, otras llegan a 6.000 € o más).
- Franquicia aplicable a accesorios (puede ser distinta de la del vehículo).
- Depreciación: si pagan a valor nuevo durante los primeros 1-2 años o solo a valor venal.
- Exclusiones por uso: circuitos, quedadas, uso profesional del vehículo, competición amateur. Casi todas las pólizas lo excluyen.
Para situar la franquicia dentro del conjunto de la póliza, los tramos habituales y cuándo compensa subirla merecen una lectura aparte: cambia la ecuación cuando hay accesorios caros de por medio.
Preguntas que debes hacer al mediador
- ¿Qué capital máximo admite la póliza en accesorios declarados y por elemento?
- ¿Se indemniza a valor nuevo o a valor venal, y durante cuánto tiempo?
- ¿La franquicia aplica igual a los accesorios que al vehículo?
- ¿Qué documentación necesitáis para cada tipo de modificación?
- ¿Cubrís reformas con ficha técnica actualizada en ITV?
- ¿Qué pasa si añado un accesorio nuevo a mitad de anualidad?
- ¿Existen exclusiones por uso recreativo (quedadas, exhibiciones, tandas)?
Marco legal mínimo que conviene tener claro
Todo esto se mueve dentro de la Ley 50/1980 de Contrato de Seguro y bajo supervisión de la DGSFP (Dirección General de Seguros y Fondos de Pensiones). El principio del "deber de declaración del riesgo" del artículo 10 es el que te obliga a comunicar modificaciones relevantes. Omitir accesorios o reformas puede llevar a que la aseguradora reduzca la indemnización proporcionalmente —o la deniegue si entiende que hubo mala fe—.
Para dudas específicas sobre tu caso, un mediador colegiado o la propia DGSFP son el camino correcto. Esta guía orienta; no sustituye asesoramiento personalizado.
Checklist antes de firmar
- ¿Tengo factura o tasación de cada accesorio por encima de 300 €?
- ¿La póliza es todo riesgo, con o sin franquicia conocida en euros?
- ¿Está cada elemento listado en condiciones particulares con su capital?
- ¿Mis reformas están homologadas y constan en la ficha técnica?
- ¿Sé si me pagan a valor nuevo o venal, y durante cuánto tiempo?
- ¿He preguntado por exclusiones de uso (circuito, quedadas)?
- ¿Tengo claro el procedimiento para añadir accesorios nuevos sin perder cobertura?
- ¿He comparado al menos tres ofertas con el mismo capital declarado?
Tabla resumen y puntuación orientativa
| Compañía | Flexibilidad accesorios | Admisión transformaciones | Claridad en póliza | Red pericial | Puntuación global |
|---|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | 8/10 | 8/10 | 8/10 | 9/10 | 8,3 |
| Allianz Auto Plus | 8/10 | 7/10 | 8/10 | 8/10 | 7,8 |
| AXA Auto Todo Riesgo | 7/10 | 6/10 | 7/10 | 8/10 | 7,0 |
| Mutua Madrileña Todo Riesgo | 7/10 | 6/10 | 8/10 | 8/10 | 7,3 |
| Reale Auto Todo Riesgo | 7/10 | 7/10 | 7/10 | 7/10 | 7,0 |
| Zurich Klinc | 5/10 | 4/10 | 8/10 | 7/10 | 6,0 |
Puntuación orientativa en función de la facilidad para asegurar coches con equipamiento extra. No es un ranking cerrado: tu perfil, tu histórico de siniestros y el coche concreto pueden invertir las posiciones.
FAQ
¿Puedo asegurar llantas tuning sin que el coche tenga reforma en ficha técnica?
Solo si mantienen las medidas y características admitidas por el fabricante. Si cambian diámetro, ancho o ET y no están homologadas, la mayoría de aseguradoras rechazarán la cobertura y, además, la ITV dará negativo.
¿Cuánto encarece la prima declarar 3.000 € en accesorios?
Depende de la compañía y del coche, pero suele moverse entre un 5 y un 15 % sobre la prima base del todo riesgo. Pagar ese extra tiene sentido cuando el valor real de los accesorios supera varias veces esa diferencia anual.
¿Qué pasa si tengo un siniestro con accesorios no declarados?
La aseguradora indemnizará el vehículo por su valor de serie e ignorará los accesorios. En casos graves de ocultación, puede aplicar el artículo 10 de la Ley de Contrato de Seguro y reducir la indemnización global.
¿Me cubren un equipo de sonido si me entran a robar en el coche?
Si está declarado y la póliza incluye robo, sí, hasta el capital pactado y con la franquicia que corresponda. Si no está declarado, el perito valorará solo el equipo de serie que montaba el coche de fábrica.

2 comentarios
Pingback: Cómo elegir un seguro de coche con coberturas para animales atropellados y colisión con fauna: supuestos incluidos y exclusiones – Guías de Seguros
Pingback: Cómo elegir un seguro de coche adaptado para personas con movilidad reducida: adaptaciones del vehículo, conductor y asistencia específica – Guías de Seguros