

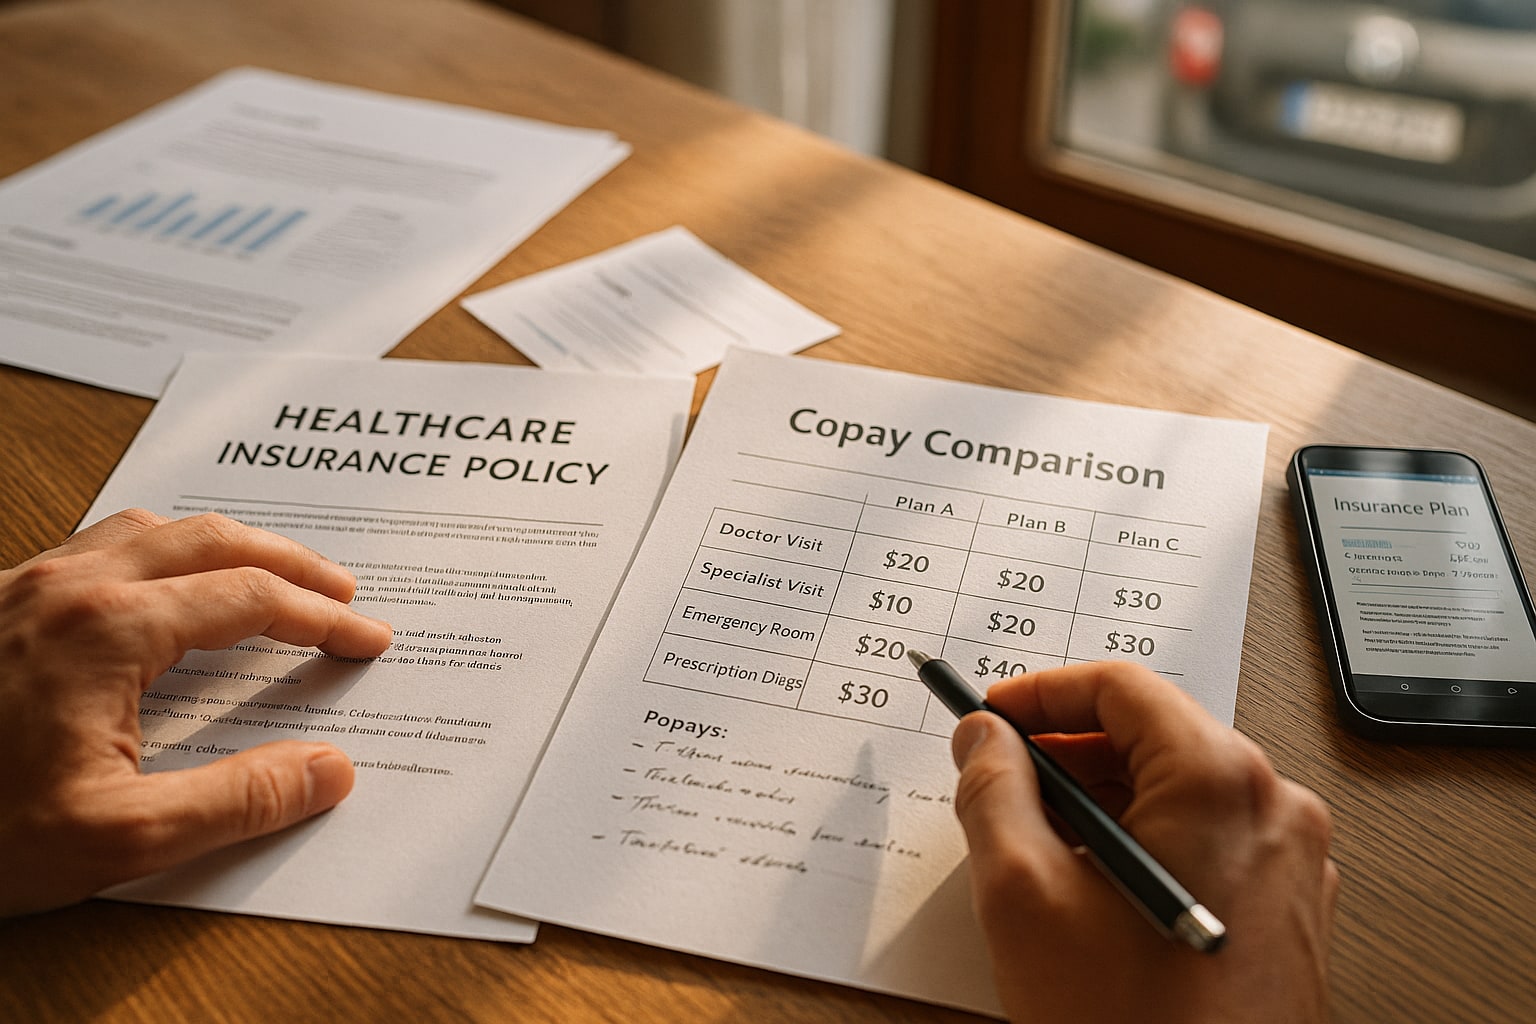
El copago mixto es probablemente la modalidad peor entendida del seguro de salud en España. Ni es un "sin copago con descuento" ni es un "con copago barato": es una fórmula intermedia con su propia lógica, y solo compensa si tu patrón de uso encaja. Vamos a verlo con calma, sin prisa comercial.
Qué es el copago mixto en un seguro de salud
En un seguro de salud, el copago es la cantidad que paga el asegurado cada vez que usa un servicio médico (una consulta, una prueba, una urgencia). Existen tres grandes modalidades: sin copago (prima más alta, uso ilimitado), con copago total (prima más baja, pagas por cada acto médico) y copago mixto, que combina ambas.
En el copago mixto, algunos servicios se pagan como acto individual —típicamente consultas de especialista, pruebas diagnósticas o urgencias— y otros van incluidos sin coste añadido, normalmente la medicina primaria o determinadas hospitalizaciones. Es, sobre el papel, un equilibrio entre precio de la prima y control de la sobreutilización.
Para quién tiene sentido y para quién no
La pregunta no es "¿es buena la modalidad?", sino "¿es buena para mí?". Y ahí manda el patrón de uso.
Tiene sentido si vas al médico un puñado de veces al año, valoras tener acceso rápido a especialista sin ir tocando el bolsillo cada vez, y no quieres pagar la prima completa de una póliza sin copago. No tiene sentido si eres usuario intensivo —familias con niños pequeños, embarazos, patologías crónicas—, porque los copagos por acto se acumulan rápido y el ahorro inicial se evapora.
Un cálculo rápido: si tu media honesta es de más de 25-30 actos médicos al año entre todos los miembros de la póliza, el copago mixto empieza a perder ventaja frente a uno sin copago.
Cómo funciona el copago mixto en la práctica
El asegurado paga una prima mensual más baja que en la modalidad sin copago. Cuando usa un servicio sujeto a copago, se le carga un importe fijo por acto —habitualmente entre 3 € y 15 € según servicio y compañía—. Servicios como medicina general o pediatría suelen ir sin copago, mientras que especialistas, pruebas y urgencias sí lo llevan.
Muchas compañías aplican un tope máximo anual de copagos, un límite a partir del cual dejas de pagar aunque sigas usando el seguro. Ese tope es la variable más importante y la que más gente ignora al comparar.
Copago mixto frente a copago total y sin copago
Con copago total, todo acto médico lleva importe. Prima muy baja, pero cada visita cuenta.
Sin copago: prima más alta y uso libre. Adecuado para quien va mucho al médico o para quien valora no tener que hacer cálculos cada vez que llama al pediatra.
Copago mixto: intenta capturar lo mejor de ambos. En la práctica, funciona bien para perfiles de uso medio-bajo con visitas ocasionales a especialista. Para uso intenso, no acaba de convencerme como opción.
Comparativa entre las cinco grandes aseguradoras españolas
Estas son las cinco compañías con mayor cuota en salud privada en España. Cada una articula el copago mixto (o su equivalente) de forma distinta.
Sanitas
Ofrece varias modalidades dentro de su gama Sanitas Más Salud, con productos con y sin copago. Cuadro médico amplio y hospitales propios.
| Característica | Detalle |
|---|---|
| Modalidad | Con copago / sin copago según producto |
| Cuadro médico | Amplio, presencia en toda España |
| Hospitalización | Habitación individual con acompañante |
| Carencia | Aplica en pruebas complejas y parto |
| Cobertura extranjero | Sí, según producto |
| Precio orientativo | Consultar según edad y provincia |
Adeslas
Adeslas Completa es una de las pólizas más contratadas del mercado. Ofrece variantes con y sin copago y el mayor cuadro médico del sector.
| Característica | Detalle |
|---|---|
| Modalidad | Con o sin copago según variante |
| Cuadro médico | El más extenso del mercado español |
| Hospitalización | Habitación individual |
| Carencia | Habitual en pruebas de alta tecnología |
| Cobertura dental | Franquicia dental incluida |
| Precio orientativo | Consultar según perfil |
DKV
DKV Integral destaca por coberturas complementarias (segunda opinión médica, medicina alternativa) y una gama de productos con copago flexible.
| Característica | Detalle |
|---|---|
| Modalidad | Con copago / sin copago |
| Cuadro médico | Nacional, buena implantación |
| Extras | Segunda opinión médica internacional |
| Medicina alternativa | Incluida en varios productos |
| Carencia | Estándar de mercado |
| Precio orientativo | Consultar |
Asisa
Asisa Salud es un clásico del sector con hospitales propios (grupo HLA) y modelo cooperativo médico. Ofrece producto con copago competitivo.
| Característica | Detalle |
|---|---|
| Modalidad | Con copago disponible |
| Cuadro médico | Amplio, red HLA propia |
| Hospitalización | Habitación individual |
| Carencia | Aplica según servicio |
| Cobertura dental | Franquicia dental |
| Precio orientativo | Habitualmente competitivo |
Mapfre Salud
Mapfre Salud Premium ofrece copago en varios de sus productos, con la ventaja de integración con el resto de seguros del grupo (auto, hogar).
| Característica | Detalle |
|---|---|
| Modalidad | Con copago disponible |
| Cuadro médico | Nacional |
| Hospitalización | Habitación individual |
| Ventaja | Descuentos multiproducto |
| Carencia | Estándar |
| Precio orientativo | Consultar |
Tabla resumen comparativa
Puntuación orientativa 1-10, ponderando cuadro médico, flexibilidad de copago, extras y coherencia precio/producto. Es una valoración editorial, no un ranking definitivo.
| Compañía | Producto | Cuadro médico | Flexibilidad copago | Extras | Puntuación |
|---|---|---|---|---|---|
| Adeslas | Completa | 10 | 8 | 8 | 9,0 |
| Sanitas | Más Salud | 9 | 8 | 9 | 8,7 |
| DKV | Integral | 8 | 8 | 9 | 8,3 |
| Asisa | Salud | 8 | 7 | 7 | 7,5 |
| Mapfre | Salud Premium | 8 | 7 | 7 | 7,5 |
Cómo hacer números: el criterio cuantitativo
Coge la calculadora. Anota cuántas visitas a especialista, pruebas y urgencias haces al año (media honesta de los últimos dos o tres años). Multiplícalas por el copago medio que te ofrezcan. Suma la prima anual con copago. Compara con la prima anual sin copago.
Si la diferencia entre ambas primas anuales es menor que tu copago estimado, la modalidad sin copago te sale mejor. Regla práctica: por debajo de 15 actos al año, el copago mixto suele ganar; por encima de 30, casi siempre pierde.
Errores comunes al contratar
Contratar copago pensando "casi no voy al médico" y descubrir en el primer año que sí vas. Infravalorar el tope máximo anual. No leer qué servicios llevan copago y cuáles no —siniestro en salud es cada uso sujeto a cobertura, y cada uno puede tener su tarifa—. Ignorar los periodos de carencia (tiempo tras el alta durante el cual ciertas coberturas aún no están activas), habituales en pruebas complejas, parto y prótesis. Y confundir copago con franquicia: la franquicia es un importe fijo por siniestro típico de auto u hogar, no de salud.
Exclusiones que conviene revisar
Enfermedades preexistentes no declaradas (motivo habitual de rechazo bajo la Ley 50/1980 de Contrato de Seguro), tratamientos experimentales, cirugía estética no reparadora, prácticas de riesgo declaradas y reproducción asistida en muchos productos. Cada compañía tiene su letra pequeña; revísala antes de firmar, no después del primer disgusto.
Preguntas al mediador antes de firmar
Un mediador colegiado debe poder responderte con detalle. Si no lo hace, cambia de mediador.
Checklist accionable antes de contratar
- ¿Cuántos actos médicos hicimos el año pasado toda la familia?
- ¿Cuál es el copago exacto por consulta, prueba y urgencia?
- ¿Existe tope máximo anual de copagos? ¿En cuánto se fija?
- ¿Qué servicios están exentos de copago?
- ¿Cuál es el periodo de carencia por cobertura?
- ¿El cuadro médico incluye los especialistas que ya uso?
- ¿Cómo evoluciona la prima con la edad y con los siniestros?
- ¿Qué exclusiones se aplican a mi caso concreto (preexistencias, deportes)?
Si tienes hijos pequeños en la ecuación, merece la pena revisar criterios específicos de pediatría y urgencias antes de cerrar la modalidad. Y si el cuadro médico es tu prioridad real, hay criterios más finos que el simple número de especialistas que te ayudarán a decidir.
Para dudas regulatorias sobre tu contrato concreto, la DGSFP (Dirección General de Seguros y Fondos de Pensiones) es la autoridad competente. Y cualquier duda fiscal —desahogos IRPF por primas, etc.— consúltala con un asesor: aquí no hacemos consejo individual.
Preguntas frecuentes
¿Qué es exactamente el copago mixto?
Una modalidad de seguro de salud en la que algunos servicios se pagan como acto individual (consultas de especialista, pruebas, urgencias) y otros están incluidos en la prima sin coste adicional (habitualmente medicina primaria). Es una fórmula intermedia entre las pólizas con copago total y las pólizas sin copago.
¿Me conviene un seguro con copago mixto?
Depende de tu frecuencia de uso. Como regla práctica, por debajo de 15 actos médicos al año suele compensar; por encima de 30, la modalidad sin copago acaba siendo más rentable. Haz números con tu media real de los últimos años antes de decidir.
¿Qué diferencia hay entre copago y franquicia en salud?
El copago es un importe fijo por acto médico realizado dentro de la cobertura. La franquicia (poco habitual en salud, más típica en auto u hogar) sería un umbral a partir del cual la compañía empieza a pagar. En salud, lo estándar es hablar de copago.
¿Puedo cambiar de modalidad dentro de la misma compañía?
Habitualmente sí, en la renovación anual, aunque cada aseguradora tiene sus condiciones y algunas aplican nuevos periodos de carencia al cambiar. Consúltalo con tu mediador y por escrito antes de firmar el cambio.
