

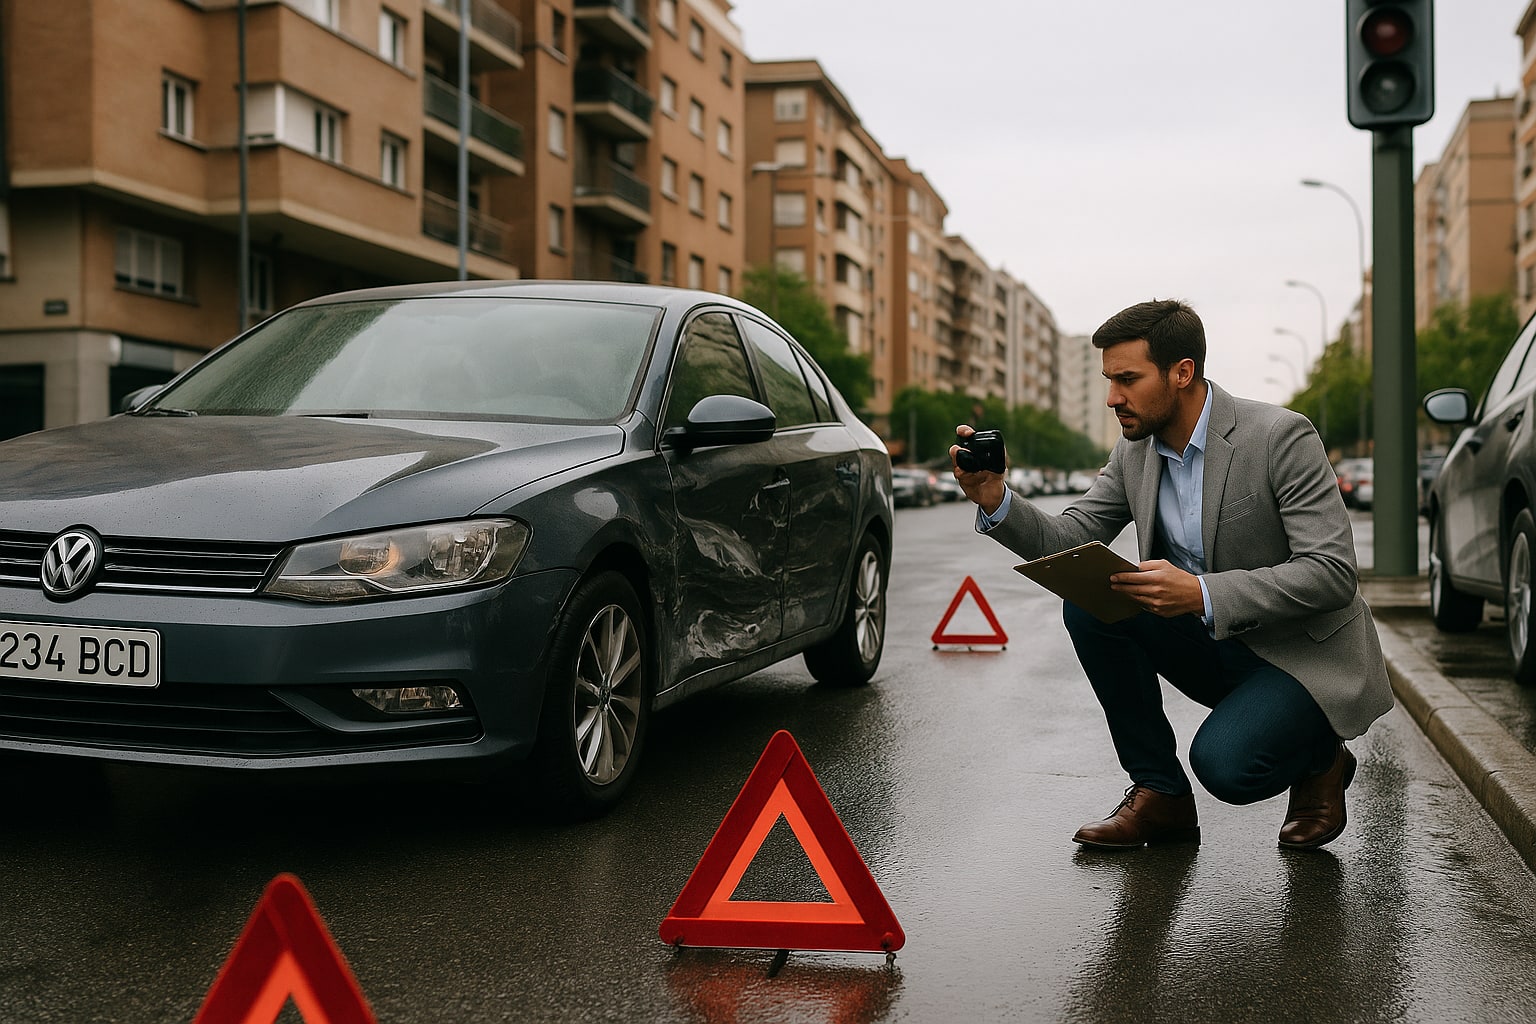
La mayoría de la gente elige seguro mirando el recibo mensual. Es un error caro. El seguro no se juzga cuando se firma, sino el día que hay que llamar para dar un parte: entonces aparecen las franquicias que no se leyeron, las asistencias que empiezan a los 25 km de casa y los peritos que tardan diez días en pasar. Esta guía va de eso — de cómo elegir un seguro de coche ante accidentes con criterios verificables, no con eslóganes.
Qué cubre realmente un seguro de coche en España
En España, el único seguro obligatorio es el de responsabilidad civil (RC) de suscripción obligatoria, regulado por la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor. Cubre los daños que tú causas a terceros — personas y cosas — hasta los límites legales. Y punto. Ni un rasguño del tuyo.
A partir de ahí se abren las modalidades voluntarias:
- Terceros básico: RC obligatoria más, casi siempre, defensa jurídica y reclamación de daños.
- Terceros ampliado: añade lunas, robo, incendio y a veces daños por fenómenos meteorológicos. Es el punto dulce para coches de 5-10 años.
- Todo riesgo con franquicia: cubre además los daños propios del vehículo, pagando tú una cantidad fija por siniestro (la franquicia).
- Todo riesgo sin franquicia: la compañía asume todo el daño propio. Más caro, obviamente.
Qué cubre un seguro a todo riesgo (y qué no)
Un todo riesgo bien construido cubre daños propios por colisión, vuelco, actos vandálicos, robo, incendio, lunas, asistencia en carretera y defensa jurídica. Suele incluir también vehículo de sustitución bajo ciertas condiciones.
Lo que casi nunca cubre: uso profesional del vehículo si no se ha declarado (VTC, reparto, autoescuela), conducción bajo efectos del alcohol o drogas, participación en carreras o pruebas de velocidad, y daños preexistentes. Tampoco cubre desgaste mecánico normal — para eso está la garantía del fabricante o una extensión aparte.
Terceros ampliado vs todo riesgo: cuándo compensa cada uno
La regla que uso: si el valor venal del coche (lo que vale hoy en el mercado de segunda mano) baja de 6.000-8.000 €, un todo riesgo sin franquicia deja de tener sentido matemático. La prima anual se come el capital que podrías recuperar en caso de siniestro total. Con franquicia sigue siendo defendible si el coche es reciente o si valoras la tranquilidad. Este análisis comparativo entre modalidades entra al detalle.
La franquicia: en euros y con letra pequeña
La franquicia es la parte del daño que pagas tú antes de que entre la aseguradora. Las horquillas habituales en el mercado español van de 150 € a 600 €, con tramos intermedios de 300 € y 450 €. Cuanto mayor la franquicia, menor la prima. Suena bien hasta que un golpe tonto en el parking te cuesta 380 € que salen de tu bolsillo.
Ojo a la letra pequeña: hay pólizas donde la franquicia aplica por siniestro y otras donde aplica por pieza dañada. No es lo mismo.
Asistencia en carretera: desde el kilómetro 0 o no
Este es el detalle que separa una póliza que responde de una que no. La asistencia desde el kilómetro 0 cubre la avería o el accidente en la puerta de tu casa. La asistencia "a partir de X km" — 25 km es un umbral clásico — te deja tirado en la ciudad donde vives. Para un urbanita, la primera opción no es un lujo, es lo mínimo.
Compañías como Mapfre, Línea Directa, Mutua Madrileña, AXA o Allianz ofrecen variantes desde km 0 en sus modalidades superiores; en las básicas suele aparecer el umbral kilométrico. Verifícalo en el condicionado particular, no en el folleto.
Peritaje y plazos: el momento de la verdad
El peritaje es la valoración técnica del daño que hace la compañía tras el siniestro. La Ley de Contrato de Seguro (Ley 50/1980) obliga a la aseguradora a pronunciarse sobre la indemnización en un plazo razonable, y si no hay acuerdo entre peritos, se recurre a un tercer perito dirimente. En la práctica, lo que marca la diferencia es cuánto tarda el perito en pasar y cuánto tarda el taller concertado en tenerte el coche listo. Preguntar por plazos medios antes de contratar es legítimo — y revelador.
Tabla comparativa de referencia (modalidades tipo)
| Compañía | Modalidad | Franquicia (€) | Asistencia | Vehículo sustitución | Red talleres | Puntuación |
|---|---|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | Todo riesgo c/ y s/ franquicia | Desde 150 € | Desde km 0 (según modalidad) | Sí, condicionado | Concertada amplia | 8,5 |
| Línea Directa Todo Riesgo | Todo riesgo c/ franquicia | Tramos 150-600 € | Desde km 0 en gama alta | Sí, opcional | Concertada + libre elección | 8 |
| Mutua Madrileña Todo Riesgo | Todo riesgo | Configurables | Desde km 0 (modalidades premium) | Sí | Concertada | 8,5 |
| AXA Todo Riesgo | Todo riesgo c/ franquicia | Configurables | Desde km 0 (según modalidad) | Sí, condicionado | Concertada | 7,5 |
| Allianz Todo Riesgo | Todo riesgo | Configurables | Desde km 0 en gama superior | Sí | Concertada | 7,5 |
| Reale Terceros Ampliado | Terceros ampliado | N/A (no cubre daños propios) | Habitualmente sí | No de serie | Concertada | 7 |
Datos orientativos que dependen del condicionado particular firmado. Verifica siempre en la póliza concreta.
Errores comunes al contratar
- Elegir por precio sin leer el desglose de franquicias.
- No declarar conductores habituales adicionales — motivo clásico de rechazo de siniestro.
- Asumir que "todo riesgo" cubre todo. No cubre.
- Ignorar la subrogación: si el siniestro no es culpa tuya, tu compañía puede reclamar al culpable, pero necesita el atestado y tu colaboración.
- Confiar en que cambiar cada año siempre ahorra. Depende del perfil, del histórico de siniestros y del bonus acumulado.
Cómo comparar ofertas sin caer en el clic fácil
Compara con el condicionado particular delante, no con el simulador. Fíjate en: capital de RC voluntaria complementaria, franquicia y su aplicación, kilómetro desde el que arranca la asistencia, existencia o no de vehículo de sustitución y sus días, red de talleres, defensa jurídica con o sin límite económico, y cobertura de lunas sin franquicia. Un buen punto de partida es esta guía de relación calidad-precio.
Checklist antes de firmar
- ¿Qué franquicia exacta se aplica y por qué concepto (siniestro / pieza)?
- ¿La asistencia en carretera arranca desde el km 0 o hay umbral kilométrico?
- ¿Hay vehículo de sustitución? ¿Cuántos días, con qué categoría, en qué supuestos?
- ¿Puedo elegir taller libremente o estoy obligado a red concertada?
- ¿Qué plazo medio de peritaje maneja la compañía?
- ¿La defensa jurídica tiene límite económico? ¿Cubre reclamación de daños propios ante terceros?
- ¿Están declarados todos los conductores habituales del vehículo?
- ¿Qué exclusiones aparecen listadas en el condicionado particular (no en el general)?
Preguntas para el mediador
- ¿Cuál es el ratio de siniestros resueltos favorablemente sin ir a peritaje contradictorio?
- ¿La compañía aplica bonus/malus anual y bajo qué reglas concretas?
- ¿Qué ocurre si el vehículo se declara siniestro total: valor a nuevo, valor venal, valor de reposición?
- ¿Hay carencia para alguna cobertura (típicamente robo o lunas en pólizas nuevas)?
FAQ
¿Qué seguro cubre mejor un accidente con daños graves al propio coche?
El todo riesgo, con o sin franquicia. Un terceros ampliado no cubre daños propios por colisión con culpa tuya; solo entra en robo, incendio, lunas y —según póliza— fenómenos meteorológicos.
¿La franquicia se aplica siempre, incluso si el accidente no es culpa mía?
Depende de la póliza. En muchas modalidades, si se identifica al culpable y hay declaración amistosa clara, la franquicia no se aplica o se recupera vía subrogación. Verifícalo en tu condicionado.
¿Puedo elegir el taller donde reparar tras un siniestro?
Legalmente, sí. La Ley de Contrato de Seguro permite al asegurado elegir taller, aunque las pólizas incentivan la red concertada (peritaje más rápido, garantía de reparación, a veces sin adelantar dinero). Fuera de red suele haber más trámite.
¿Qué pasa si no estoy de acuerdo con la valoración del perito?
Puedes nombrar un perito propio. Si los dos peritos no coinciden, se designa un tercer perito dirimente conforme al artículo 38 de la Ley de Contrato de Seguro. Y si sigue sin haber acuerdo, queda la vía judicial o la reclamación ante la DGSFP (Dirección General de Seguros y Fondos de Pensiones).

2 comentarios
Pingback: Cómo elegir un seguro de salud sin copago: qué mirar antes de firmar – Guías de Seguros
Pingback: Seguro de salud para embarazo: coberturas, carencias y criterios para elegir bien – Guías de Seguros