

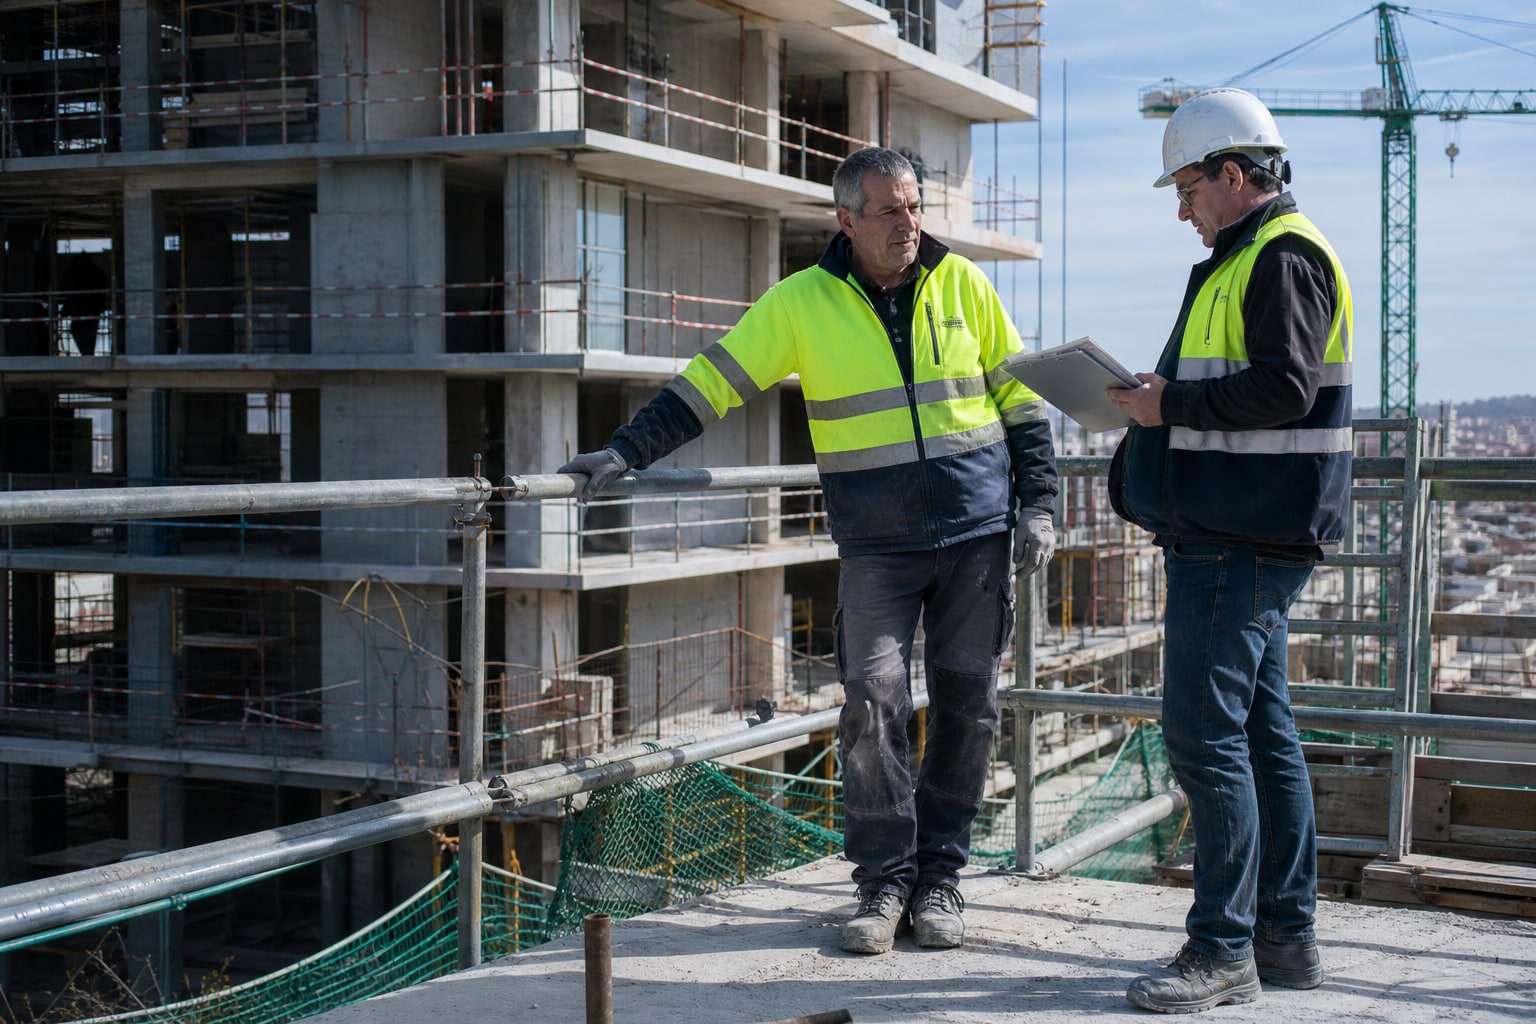
Si subes a andamios, llevas un arma reglamentaria, conduces un camión diez horas al día o levantas pacientes en una UCI, tu riesgo de sufrir una incapacidad permanente no es el mismo que el de alguien que teclea en una oficina. Las aseguradoras lo saben, y lo reflejan en el precio. Pero el precio es solo una parte del problema: lo que de verdad importa es si la póliza paga cuando tu cuerpo deja de responder para tu oficio concreto.
Qué es un seguro de vida con cobertura por invalidez y por qué cambia todo si tu trabajo es físico
Un seguro de vida clásico paga un capital asegurado (la cantidad pactada en euros) a tus beneficiarios si falleces. La garantía de invalidez añade algo distinto: si sufres una incapacidad permanente reconocida, el capital te lo pagan a ti, en vida, para compensar la pérdida de ingresos. Para alguien con un trabajo de oficina esa garantía es un extra razonable. Para un soldador, un bombero o un celador, puede ser la parte más importante de toda la póliza.
Invalidez permanente total, absoluta y gran invalidez: qué cubre realmente tu póliza
Aquí es donde más gente se equivoca, porque da por hecho que "invalidez" es un concepto único. No lo es. En España existen varios grados reconocidos por el sistema público, y cada seguro privado decide cuáles indemniza.
La incapacidad permanente total te inhabilita para tu profesión habitual, pero no para cualquier otra. La absoluta te inhabilita para todo trabajo. La gran invalidez añade, además, la necesidad de ayuda de otra persona para actos esenciales de la vida diaria.
La mayoría de seguros de vida del mercado español cubren la incapacidad permanente absoluta y la gran invalidez, que son los dos grados más severos.
La total, en cambio,
es una cobertura adicional en muchas compañías, con sobreprima
, y casi nunca viene incluida de serie.
Esto tiene una consecuencia práctica brutal para los oficios físicos: un albañil que pierde movilidad en una mano puede quedar incapacitado para la construcción (total) sin llegar a estar incapacitado para cualquier trabajo (absoluta). Si tu póliza solo cubre la absoluta, en ese escenario no cobras nada. Conviene revisar este matiz con calma, algo que ya tratamos con detalle al explicar las diferencias entre invalidez absoluta, permanente total y profesional.
Para quién tiene sentido esta cobertura reforzada
No todo el mundo necesita pelear por la cobertura de invalidez total. Tiene sentido prioritario si trabajas en construcción, estás en un cuerpo de seguridad (policía, guardia civil, vigilancia con arma), eres sanitario con movilización de pacientes, conduces profesionalmente largas jornadas o trabajas en industria pesada con maquinaria. También si eres autónomo en alguno de estos sectores, porque no tienes el colchón de una mutua laboral ni una baja garantizada por convenio.
Cómo clasifican las aseguradoras el riesgo de tu profesión
No existe en España
un listado único ni oficial que determine qué profesiones son de riesgo a efectos de seguros de vida
. Cada compañía construye su propia tabla de suscripción, agrupando oficios por nivel de exposición: desde trabajos de oficina hasta tareas en altura, con explosivos o en emergencias. Es habitual que estas tablas internas escalonen el riesgo en varios tramos (del tipo bajo, medio, alto y muy alto, a veces etiquetados con letras), y ese tramo determina tanto el recargo en la prima como el capital máximo disponible sin pruebas adicionales.
La magnitud de ese recargo varía según la compañía, el tipo de profesión y las tareas concretas del puesto
, así que un mismo oficio puede tarificarse de forma distinta según dónde lo contrates.
Un operario de construcción en andamios pagará una prima mayor que un trabajador de oficina con la misma edad y estado de salud
, eso es lo único universal. El resto depende del cuestionario y de cómo describas tus tareas: no es lo mismo "construcción" a secas que "jefe de obra que ya no sube a andamios".
Qué capital asegurado es razonable según tu sueldo y tus cargas
No hay una cifra mágica. El capital razonable sale de cruzar tu salario neto anual, los años que te quedan hasta la jubilación o hasta que tus hijos sean independientes, y la deuda pendiente (sobre todo la hipoteca). Un ejercicio orientativo, no una recomendación cerrada:
| Perfil | Ingresos netos anuales (aprox.) | Cargas | Capital orientativo a valorar |
|---|---|---|---|
| Oficial de construcción, 35 años | 22.000-26.000 € | Hipoteca pendiente, 2 hijos | Hipoteca + 4-6 años de salario |
| Agente de seguridad, 40 años | 24.000-28.000 € | Hipoteca pendiente, 1 hijo | Hipoteca + 3-5 años de salario |
| Transportista autónomo, 45 años | 26.000-32.000 € | Sin hipoteca, cónyuge dependiente | 5-7 años de ingresos |
| Auxiliar sanitario, 30 años | 18.000-22.000 € | Alquiler, sin hijos | 3-4 años de ingresos |
Este cálculo pormenorizado, con fórmulas más finas según años de hipoteca y edad de los hijos, lo desarrollamos en nuestra guía sobre cómo calcular el capital según ingresos y cargas familiares. Aquí lo relevante es no quedarte corto solo por abaratar la prima: un capital insuficiente en invalidez absoluta puede dejarte cubriendo una hipoteca con una pensión pública que, en el mejor de los casos, equivale al 100% de tu base reguladora, no de tu salario íntegro.
Exclusiones habituales y cuáles puedes negociar
Las exclusiones típicas en vida riesgo son
conducir bajo efectos de alcohol o drogas, deportes o actividades de alto riesgo no declarados, enfermedades preexistentes no informadas en el cuestionario de salud, o conflictos armados y riesgos extraordinarios
. A eso se suma, para profesiones físicas, la exclusión de agravaciones derivadas de tareas no declaradas: si dices que eres "operario" pero en realidad trabajas con explosivos, la aseguradora puede rechazar el siniestro por agravación del riesgo no comunicada.
Lo negociable suele ser el alcance de la cobertura de invalidez total (ampliarla aparte) y, en algunos casos, el tipo de deporte declarado si es ocasional y no profesional. Lo que casi nunca se negocia es la exclusión de uso bélico o de actividades ilegales.
Comparativa de cómo distintas aseguradoras tratan las profesiones de riesgo
No existe un ranking cerrado de "mejor aseguradora para oficios de riesgo", porque cada una pondera el riesgo de forma distinta y las condiciones cambian con el perfil exacto del solicitante. Lo que sí puedes comparar es el enfoque declarado de cada una:
| Aseguradora | Enfoque con profesiones físicas | Grados de invalidez habituales | A verificar con el mediador |
|---|---|---|---|
| Mapfre | Cuestionario detallado por tareas, no solo por nombre de oficio | Absoluta; total como garantía adicional | Capital máximo sin reconocimiento médico |
| Mutua Madrileña | Tarificación por tramos de riesgo según actividad declarada | Absoluta; gran invalidez incluida | Recargo exacto según subgrupo profesional |
| Generali | Admite oficios de riesgo con cuestionario ampliado | Absoluta; total opcional | Edad máxima de contratación para el perfil |
| Allianz | Clasificación interna por nivel de exposición física | Absoluta; gran invalidez | Exclusiones específicas por sector |
| Santalucía | Red comercial amplia, revisión caso a caso en oficios manuales | Absoluta; total con sobreprima | Condiciones para autónomos del sector |
| Caser | Tablas de suscripción por actividad, con revisión de tareas concretas | Absoluta; gran invalidez | Capital disponible sin prueba médica |
Ninguna cifra de precio o capital máximo se incluye aquí porque depende de tu edad, tu estado de salud y tu tarea exacta dentro de la profesión. Pedir tres o cuatro presupuestos con el mismo detalle de tareas es la única forma honesta de comparar.
Errores comunes al contratar
El más frecuente es describir la profesión de forma genérica para "parecer" menos arriesgado: decir "administrativo" cuando en realidad gestionas obra y subes a planta con frecuencia. Si hay un siniestro, la aseguradora puede investigar y, si detecta que ocultaste tareas de riesgo, aplicar una reducción proporcional de la indemnización o incluso rescindir la cobertura. Otro error es contratar solo la invalidez absoluta pensando que "ya cubre todo", sin entender que para tu oficio concreto la total podría activarse antes. Y el tercero, muy habitual: fijar el capital por lo que cuesta la prima mensual, no por lo que de verdad necesitarías cobrar si mañana no pudieras volver a trabajar.
Cómo comparar ofertas antes de firmar
Compara siempre con los mismos parámetros: mismo capital, misma edad, misma descripción exacta de tareas y los mismos grados de invalidez incluidos. Si una oferta parece notablemente más barata, revisa primero qué grados de invalidez cubre y qué capital máximo permite para tu grupo de riesgo antes de asumir que es mejor trato. Bajar de compañía no siempre significa ahorrar: a veces solo significa menos cobertura con otro nombre.
Qué preguntas hacer al mediador
Antes de firmar, pide por escrito: qué grados de invalidez indemniza la póliza, si la incapacidad permanente total está incluida o es extra, qué capital máximo aplica a tu grupo de riesgo profesional, qué tareas concretas debes declarar y cómo se revisa la siniestralidad si cambias de puesto dentro de la misma empresa.
Checklist antes de firmar
- ¿La póliza cubre incapacidad permanente total, no solo absoluta y gran invalidez?
- ¿Has declarado tus tareas reales, no solo el nombre genérico de tu oficio?
- ¿El capital asegurado cubre tu hipoteca pendiente más varios años de ingresos?
- ¿Qué exclusiones específicas aplican a tu sector (altura, químicos, armas)?
- ¿Sabes qué pasa con la prima si cambias a un puesto de menor riesgo dentro del mismo oficio?
- ¿Has comparado al menos tres ofertas con el mismo capital y las mismas tareas declaradas?
- ¿Conoces el procedimiento y plazos para reclamar un siniestro de invalidez?
Preguntas frecuentes
¿Un seguro de vida obligatorio por la hipoteca cubre la invalidez de mi profesión de riesgo?
Depende enteramente de la póliza vinculada al préstamo: algunas solo cubren fallecimiento. Revisa si incluye invalidez absoluta y si acepta tu profesión sin sobreprima oculta en la letra pequeña.
¿Puede una aseguradora rechazarme por tener una profesión muy peligrosa?
Puede limitar el capital máximo o aplicar recargo, pero rechazar directamente por oficio es poco habitual si declaras bien tus tareas; conviene consultar con un mediador colegiado tu caso concreto.
¿La incapacidad permanente total se puede añadir después de contratar la póliza?
En muchas compañías sí, como ampliación de garantías, aunque suele requerir nuevo cuestionario de salud y profesión, y puede encarecer la prima.
¿Qué organismo regula estas pólizas en España?
La Ley de Contrato de Seguro y la supervisión de la Dirección General de Seguros y Fondos de Pensiones (DGSFP) enmarcan estas condiciones; ante dudas sobre una cláusula concreta, consulta con un mediador colegiado o directamente con la DGSFP.
