

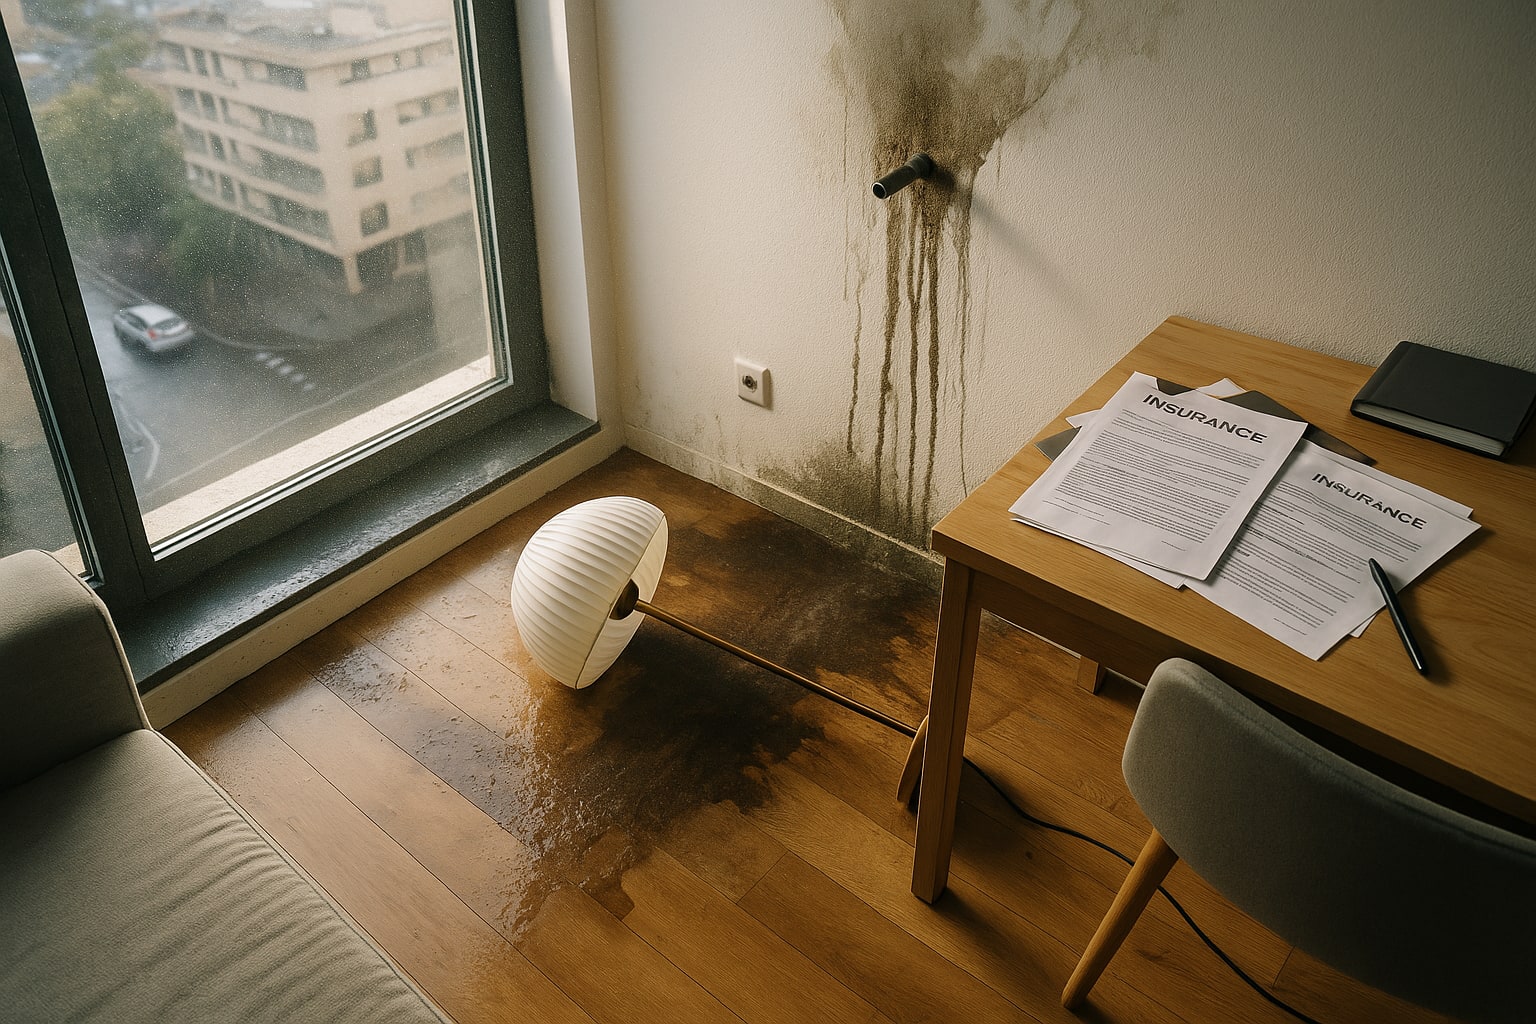
Vivir en un séptimo tiene ventajas —vistas, luz, menos ruido de calle— y una servidumbre silenciosa: si una tubería privativa cede, el agua no sube, baja. Y por el camino puede empapar el parqué de tres vecinos, arruinar una lámpara de diseño y provocar un parte al seguro de la comunidad. Por eso, elegir bien la póliza cuando vives en planta alta no va tanto de proteger tus paredes como de blindar tu responsabilidad civil frente a los de abajo.
Esta guía va al grano: qué mirar, qué exigir y qué preguntar antes de firmar.
Qué cubre un seguro de hogar en el escenario "agua a vecinos"
Un seguro de hogar multirriesgo cubre, por un lado, tus daños propios (continente y contenido) y, por otro, la responsabilidad civil familiar, que es la que responde cuando tú causas un perjuicio a un tercero. Traducido al caso del piso alto: si revienta el flexible del lavabo mientras estás en el trabajo y el agua atraviesa el forjado hasta el piso de abajo, la RC de tu póliza paga los daños del vecino; los tuyos van por la cobertura de daños por agua de tu propio continente y contenido.
Un par de definiciones antes de seguir, porque el lenguaje de póliza aturde:
- Continente: la estructura de la vivienda (paredes, suelos, instalaciones fijas).
- Contenido: lo que hay dentro (mobiliario, ropa, electrodomésticos).
- Franquicia: la parte del siniestro que asumes tú antes de que entre la aseguradora. En euros, siempre.
- Siniestro: el hecho dañoso concreto (la fuga, el reventón, la filtración).
- Localización de la avería: el coste de picar pared o suelo para encontrar de dónde sale el agua. No siempre está incluido.
Para quién es esta guía
Para quien vive en un piso de altura media o alta en edificio con varios vecinos debajo, en régimen de propiedad horizontal. Si eres inquilino, la lógica cambia (el continente suele asegurarlo el propietario), pero la RC familiar sigue siendo tuya. Si vives en un ático de comunidad pequeña, aplica igual: basta un vecino abajo para que un descuido tuyo se convierta en una reclamación.
El riesgo real: por qué el agua es el siniestro nº1 en pisos altos
Los daños por agua son, con diferencia, el siniestro más frecuente en hogares urbanos españoles. Y en pisos altos hay un agravante: la gravedad. El agua encuentra fisuras, baja por bajantes, aparece en falsos techos dos plantas más abajo. Puede pasar una semana hasta que el vecino de un tercero note la mancha.
Eso tiene tres consecuencias prácticas:
- La reclamación llega tarde y con daños ya consolidados.
- Hay que localizar la avería, y eso cuesta dinero antes incluso de reparar nada.
- Puede haber varios perjudicados, no solo el de abajo.
Qué cobertura de RC necesitas: cuánto capital contratar
La responsabilidad civil es la pieza clave. Aquí no conviene ir corto. Como orientación práctica —no como norma— en pisos altos en zonas urbanas trabajaría con capitales de RC familiar a partir de 300.000 €, y subiría a 600.000 € o más si el edificio tiene muchas plantas debajo o los vecinos son sensibles al valor (parqués nobles, cocinas de alta gama, obras de arte).
¿Suena excesivo? Piensa en un siniestro que afecte a tres viviendas con parqué de roble, muebles empapados y lucro cesante de un vecino que trabaja desde casa. La factura escala rápido. Y el capital de RC solo se activa hasta el límite contratado: pasado ese punto, respondes con tu patrimonio.
Localización de la avería y defensa jurídica: las dos coberturas que se olvidan
Dos coberturas que en pisos altos pesan más de lo que parece:
- Localización de la avería: cubre picar, desmontar y volver a montar para encontrar la fuga. Sin ella, esa parte la pagas tú aunque la reparación esté cubierta. Revisa el sublímite (algunas pólizas topan en 1.500 € o 3.000 €).
- Defensa jurídica: cuando el vecino de abajo —o su seguro— te reclama, alguien tiene que negociar la valoración. Esta cobertura te pone abogado y procurador. Es la diferencia entre discutir tú solo con un perito ajeno o tener a alguien de tu lado.
Sobre este último punto, si quieres profundizar en qué alcance real tiene esa garantía, la cobertura de defensa jurídica del hogar tiene matices que conviene revisar.
Franquicia por daños por agua: cuidado con la letra pequeña
Muchas pólizas aplican franquicia específica en daños por agua, sobre todo si has tenido siniestros previos. Pueden ir de 0 € en pólizas premium hasta 150-300 € por siniestro en modalidades básicas o repetidoras. En pisos altos, con probabilidad estadística mayor de causar daños a terceros, elegir una póliza sin franquicia en RC —aunque tenga franquicia en daños propios— suele compensar.
Cómo se articula en las compañías que operan en España
Un vistazo a cómo lo plantean seis aseguradoras con red comercial en España. No es un ranking cerrado: es un mapa de cómo puede variar la misma cobertura según producto.
| Compañía | Continente | Contenido | RC familiar (orientativo) | Localización avería | Franquicia agua | Precio orientativo/año |
|---|---|---|---|---|---|---|
| Mapfre Hogar | Incluido | Incluido | Hasta 600.000 € | Incluida (con sublímite) | Según modalidad | Desde 220 € |
| Mutua Madrileña Hogar | Incluido | Incluido | Hasta 600.000 € | Incluida | Consultar modalidad | Desde 200 € |
| Línea Directa Hogar | Incluido | Incluido | Hasta 300.000 € ampliable | Incluida | Según modalidad | Desde 190 € |
| Zurich Klinc Hogar | Modular | Modular | Ampliable por módulos | Módulo opcional | Según módulo | Desde 180 € |
| Generali Hogar | Incluido | Incluido | Hasta 600.000 € | Incluida | Según modalidad | Desde 210 € |
| AXA Hogar | Incluido | Incluido | Hasta 600.000 € | Incluida | Según modalidad | Desde 215 € |
Los importes son orientativos y varían según metros cuadrados, capitales asegurados, ubicación y siniestralidad previa. Confirma siempre condiciones concretas con el mediador o la compañía.
Comparativa resumen (puntuación orientativa)
Puntúo cada póliza pensando en el perfil del artículo: residente de piso alto que prioriza RC amplia, localización de avería y defensa jurídica.
| Compañía | RC amplia | Localización avería | Defensa jurídica | Flexibilidad producto | Nota global (1-10) |
|---|---|---|---|---|---|
| Mapfre Hogar | 9 | 8 | 8 | 7 | 8,0 |
| Mutua Madrileña Hogar | 9 | 8 | 8 | 7 | 8,0 |
| Línea Directa Hogar | 7 | 8 | 7 | 8 | 7,5 |
| Zurich Klinc Hogar | 7 | 7 | 7 | 9 | 7,5 |
| Generali Hogar | 8 | 8 | 8 | 7 | 7,8 |
| AXA Hogar | 8 | 8 | 8 | 7 | 7,8 |
Errores comunes al contratar en piso alto
- Ir corto de RC "porque nunca pasa nada". Pasa. Y cuando pasa, pasa a lo grande.
- Confundir el seguro de la comunidad con el tuyo: el de la comunidad cubre elementos comunes (bajantes generales, tejado), no tus tuberías privativas.
- No declarar reformas en baños o cocinas. Si has cambiado la instalación y no lo comunicas, la aseguradora puede discutir el siniestro.
- Elegir la póliza más barata y descubrir que la localización de avería no estaba incluida.
Marco legal que conviene tener en la cabeza
Dos referencias: la Ley 50/1980 de Contrato de Seguro, que regula obligaciones de ambas partes (declaración del riesgo, plazos de comunicación del siniestro —7 días—, peritación), y la Ley 49/1960 de Propiedad Horizontal, que delimita qué es elemento común y qué privativo. Para dudas concretas, la DGSFP (Dirección General de Seguros y Fondos de Pensiones) y un mediador colegiado son tu primera parada. Nada de esto sustituye asesoramiento individual.
Un apunte útil si vienes de un parte reciente: cambiar de compañía tras un siniestro tiene más matices de lo que parece, sobre todo en cuanto a declaración del histórico.
Checklist antes de firmar
- ¿Qué capital de RC familiar contrato y es suficiente para el número de vecinos debajo?
- ¿Incluye localización de avería y con qué sublímite en euros?
- ¿Hay franquicia específica por daños por agua? ¿De cuánto?
- ¿La póliza cubre filtraciones lentas o solo roturas súbitas?
- ¿Tengo defensa jurídica para reclamaciones de vecinos y con qué límite?
- ¿Están declaradas las reformas hechas en baños y cocina?
- ¿Sé qué cubre el seguro de mi comunidad y dónde termina su responsabilidad?
- ¿La compañía tiene servicio de peritación rápida en mi provincia?
Preguntas frecuentes
¿Quién paga si se rompe una tubería privativa en mi piso y daña al vecino de abajo?
Tu seguro de hogar, a través de la cobertura de responsabilidad civil familiar, responde por los daños causados al vecino. Los daños en tu propia vivienda los cubre la garantía de daños por agua de tu póliza, sujeta a franquicia si la hubiera.
¿Qué capital de responsabilidad civil recomienda contratar en un piso alto?
Como orientación, desde 300.000 € en edificios pequeños y a partir de 600.000 € en fincas con muchas plantas por debajo o viviendas de valor alto. El objetivo es que el capital cubra un escenario con varios vecinos afectados simultáneamente.
¿La cobertura de localización de avería es siempre obligatoria?
No, no es obligatoria. El seguro de hogar en sí tampoco lo es por ley general, aunque muchas hipotecas lo exigen. Localización de avería es una garantía voluntaria dentro del producto, y conviene contratarla porque el coste de picar y reparar buscando la fuga puede superar al de la propia reparación.
¿Y si el daño lo causa un elemento común, como una bajante general?
En ese caso responde el seguro de la comunidad de propietarios, no el tuyo. Por eso importa saber qué es privativo (tuberías desde la llave de paso de tu vivienda hacia dentro) y qué es común (bajantes generales, montantes), según la Ley de Propiedad Horizontal.
