

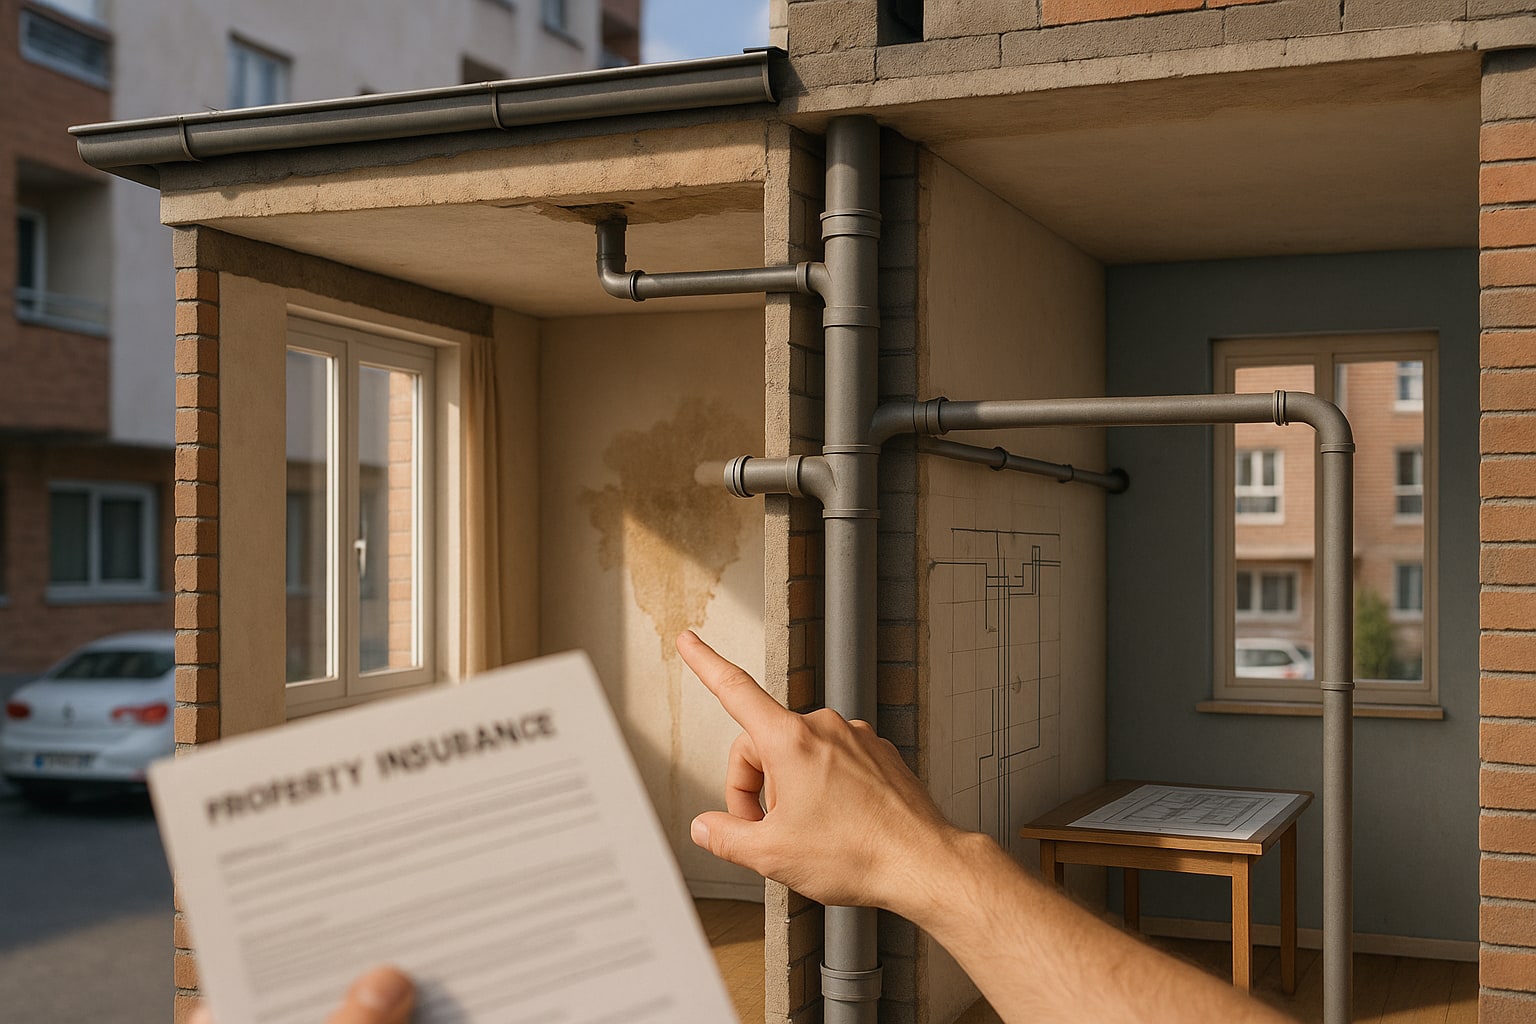
El siniestro más incómodo de un seguro de hogar no es la tubería que revienta bajo tu fregadero. Es la mancha que aparece en el techo del salón un martes por la mañana y que, cuando llamas al perito, resulta venir de la bajante del patinillo, tres pisos más arriba. Ni tu instalación, ni tu culpa, ni tu vecino identificable. Y ahí empieza el baile entre tu póliza y la de la comunidad.
Esta guía va justo de eso: cómo elegir un seguro de hogar que responda bien cuando el agua procede de elementos comunes — bajantes verticales, patinillos de instalaciones, cubiertas planas o inclinadas, terrazas comunitarias, canalones. Un supuesto híbrido en el que la teoría es clara y la práctica, mucho menos.
Qué se considera elemento común (y por qué importa para tu póliza)
La Ley 49/1960 de Propiedad Horizontal define como elementos comunes todo lo necesario para el adecuado uso y disfrute del edificio: cimentación, cubiertas, fachadas, patios, escaleras y — esto es lo relevante aquí — las canalizaciones generales de agua, gas y saneamiento hasta la entrada al espacio privativo de cada propietario.
Traducido al parte de siniestro: la bajante vertical del edificio es común. El patinillo por el que discurre es común. La cubierta y su impermeabilización son comunes. Tu ramal horizontal desde la bajante hasta el lavabo, no.
Esta distinción define quién paga qué:
- La reparación del origen (sellar la bajante, impermeabilizar la cubierta) le corresponde a la comunidad y, por tanto, a su póliza multirriesgo comunitaria.
- Los daños en el interior de tu vivienda (pintura, parqué, muebles, electrodomésticos afectados) los cubre, en principio, tu póliza de hogar.
Sobre el papel es limpio. En la realidad, es donde empiezan las discusiones entre peritos.
Qué cubre un seguro de hogar cuando el agua viene de zonas comunes
Toda póliza de hogar en España incluye la garantía de daños por agua dentro del multirriesgo. Lo que cambia — y mucho — es el alcance. Estas son las coberturas que deberías leer con lupa:
- Daños por agua procedente de zonas comunes o vivienda de terceros. Es la garantía nuclear en este supuesto. Cubre los daños materiales en tu vivienda causados por agua que no proviene de tu instalación.
- Localización y reparación de la avería. Paga picar, buscar la fuga y reponer lo picado. Ojo: si la avería está en la bajante comunitaria, esta cobertura de tu póliza no te sirve — el trabajo lo debe hacer la comunidad.
- Rehabilitación estética. Repintar la habitación completa aunque solo esté manchado un paño de pared. No todas las pólizas la incluyen de serie.
- Responsabilidad civil familiar. Por si el agua acaba afectando al vecino de abajo pero el origen técnico está en tu vivienda.
Un detalle que se pasa por alto: la mayoría de pólizas excluyen las filtraciones lentas por falta de mantenimiento. Si la cubierta lleva años sin repasarse y el agua entra gota a gota durante meses, la aseguradora puede rechazar el siniestro alegando que no hay carácter súbito ni accidental.
Bajantes: el origen más frecuente y el más peleado
Las bajantes son tuberías verticales que evacúan aguas residuales y pluviales. Cuando una bajante se atasca, se rompe o pierde por una junta mal sellada, el agua sale por el punto más débil — que muchas veces es el forjado o la pared medianera de una vivienda concreta.
Aquí el reparto suele ser:
- La comunidad (a través de su seguro) repara la bajante.
- Tu póliza indemniza los daños en tu vivienda.
- Si hubo negligencia acreditada de la comunidad (por ejemplo, avisos ignorados), tu aseguradora puede ejercer subrogación — es decir, reclamar a la comunidad lo que te ha pagado a ti. Tú cobras igual.
Ese último punto es clave: no tienes por qué esperar a que la comunidad "reconozca" nada. Da parte a tu compañía y que ella se entienda con la aseguradora del edificio.
Patinillos: cuando el problema es literalmente invisible
Los patinillos son huecos verticales por los que pasan bajantes, montantes de agua, gas o electricidad. Suelen tener registro solo en algunas plantas y son, por definición, elementos comunes. Un escape ahí puede tardar semanas en manifestarse en la vivienda contigua.
Para este supuesto, mira que tu póliza incluya:
- Cobertura de daños por agua sin exigir identificación exacta del origen (algunas compañías piden justificar el punto concreto de fuga para indemnizar, otras no).
- Localización de avería en elementos comunes contiguos, aunque el trabajo físico lo haga la comunidad. Sirve para asumir peritajes y termografías.
- Ausencia de franquicia específica para daños por agua, o una franquicia razonable — habitualmente entre 0 y 150 € según compañía y modalidad.
Cubiertas y terrazas comunitarias: el caso más complejo
En pisos de última planta o áticos, el agua de lluvia que se filtra por una cubierta comunitaria mal impermeabilizada es el clásico que enfrenta a propietario y comunidad durante años. La cubierta es común salvo que se trate de una terraza de uso privativo — y aun así, la impermeabilización estructural suele seguir siendo común.
Puntos que exigir a la póliza:
- Daños por agua de lluvia con entrada por cubiertas, terrazas o azoteas comunes, sin limitarlo a "rotura súbita".
- Filtraciones repetitivas durante el periodo del seguro — algunas compañías solo pagan el primer siniestro y descartan los siguientes hasta que la comunidad repare.
- Capital de continente suficiente para cubrir techos, escayolas y revestimientos afectados. Si tienes falso techo con instalación de iluminación empotrada, el importe se dispara.
Comparativa orientativa entre compañías del mercado español
Todas las grandes aseguradoras del mercado ofrecen la cobertura básica de daños por agua desde zonas comunes, pero difieren en franquicia aplicable, rehabilitación estética, límites de localización de avería y trato de filtraciones repetitivas. Los datos que siguen son orientativos y deben verificarse con las condiciones particulares de cada oferta.
| Compañía | Daños agua zonas comunes | Localización avería | Rehabilitación estética | Franquicia orientativa | Precio orientativo/año |
|---|---|---|---|---|---|
| Mapfre Hogar | Incluido | Incluida con límite | Sí, con límite | 0 € | desde 200 € |
| Mutua Madrileña Hogar | Incluido | Incluida | Sí | 0 € | desde 190 € |
| Línea Directa Hogar | Incluido | Incluida, sublímite | Opcional | 0 € | desde 170 € |
| AXA Hogar Confort | Incluido | Incluida | Sí, paño completo | 0-150 € | desde 210 € |
| Allianz Hogar | Incluido | Incluida con límite | Sí | 0 € | desde 220 € |
| Zurich Klinc Hogar | Incluido | Incluida modular | Modular | Variable | desde 180 € |
| Generali Hogar | Incluido | Incluida | Sí | 0 € | desde 200 € |
| Reale Hogar | Incluido | Incluida | Sí | 0 € | desde 195 € |
Para valorar el ajuste entre coberturas específicas para este supuesto y precio orientativo, esta es una lectura ordinal — no una recomendación cerrada:
| Compañía | Cobertura zonas comunes | Localización avería | Estética | Franquicia | Precio | Total /10 |
|---|---|---|---|---|---|---|
| Mapfre Hogar | 9 | 8 | 8 | 10 | 7 | 8,4 |
| Mutua Madrileña Hogar | 9 | 9 | 9 | 10 | 8 | 9,0 |
| Línea Directa Hogar | 8 | 7 | 6 | 10 | 9 | 8,0 |
| AXA Hogar Confort | 9 | 9 | 9 | 8 | 7 | 8,4 |
| Allianz Hogar | 9 | 8 | 8 | 10 | 7 | 8,4 |
| Zurich Klinc Hogar | 8 | 8 | 7 | 7 | 8 | 7,6 |
| Generali Hogar | 9 | 8 | 8 | 10 | 7 | 8,4 |
| Reale Hogar | 9 | 8 | 8 | 10 | 7 | 8,4 |
Un apunte honesto: cambiar de compañía no siempre ahorra. Si llevas años sin siniestros con la tuya, revisa antes las condiciones renovadas — a veces el descuento por fidelidad y la ausencia de carencia pesan más que 30 € menos en otro sitio. Y si vienes de un parte reciente, conviene revisar cómo se comporta tu perfil en el mercado, algo que también tratamos en la guía para contratar hogar después de haber dado partes.
Errores comunes al gestionar el siniestro
- No dar parte a tu propia póliza esperando a que lo haga la comunidad. Tu compañía es la que responde de tus daños interiores, indistintamente de quién sea el culpable.
- No documentar con fotos y fecha desde el primer día. La aseguradora necesita acreditar el carácter accidental.
- Confundir humedad estructural crónica con daño por agua súbito. La primera no se cubre en la mayoría de pólizas. Si tienes dudas, la guía sobre cómo distinguir filtraciones lentas de roturas súbitas profundiza en la casuística.
- Firmar el finiquito del perito sin revisar si la rehabilitación estética cubre el paño entero de pared o solo la mancha.
Cómo comparar ofertas de forma útil
Pide siempre las condiciones generales y particulares por escrito antes de firmar. Compara sobre estos ejes:
- Redacción literal de la cláusula "daños por agua procedente de zonas comunes o de terceros".
- Franquicia en euros específica para daños por agua (no la general de la póliza).
- Límite económico de la garantía de localización de avería.
- Trato de las filtraciones repetitivas y de las filtraciones por cubierta.
- Existencia o no de peritaje contradictorio gratuito ante desacuerdo.
Preguntas que hacer al mediador antes de firmar
- ¿La póliza cubre daños en mi vivienda causados por agua que viene de una bajante o patinillo comunitario, sin necesidad de identificar al culpable?
- ¿Cuál es la franquicia exacta en euros para daños por agua?
- ¿Se incluye rehabilitación estética del paño completo o solo la zona manchada?
- ¿Qué pasa si el mismo siniestro se repite antes de que la comunidad repare el origen?
- ¿La localización de avería incluye trabajos en elementos comunes contiguos?
- ¿En cuánto tiempo se tramita la subrogación contra la comunidad si procede?
- ¿Hay carencia para daños por agua en las primeras semanas de póliza?
Checklist antes de firmar
- Verifica que la cláusula de daños por agua menciona expresamente zonas comunes y viviendas de terceros.
- Confirma la franquicia en euros aplicable a agua (habitual: 0 €; en algunas modalidades hasta 150 €).
- Revisa el límite económico de localización de avería.
- Comprueba si la rehabilitación estética cubre paño completo.
- Pregunta por el trato de filtraciones repetitivas hasta reparación del origen.
- Asegúrate de que el capital de continente cubre techos, escayolas y falsos techos.
- Confirma cómo se ejerce la subrogación contra la comunidad.
- Consulta con un mediador colegiado o con la DGSFP cualquier duda específica sobre tu caso.
FAQ
¿Mi seguro de hogar cubre daños si el agua viene de la cubierta del edificio?
Sí, la mayoría de pólizas multirriesgo cubren los daños interiores causados por agua procedente de cubiertas comunes, siempre que se acredite carácter accidental. La reparación de la cubierta corresponde a la comunidad.
¿Quién paga si una bajante comunitaria rompe la pared de mi salón?
Tu seguro de hogar indemniza los daños en tu vivienda. La comunidad, a través de su póliza, asume la reparación de la bajante. Tu compañía puede reclamar después a la comunidad mediante subrogación.
¿Qué es la subrogación en un siniestro de agua?
Es el derecho de tu aseguradora a reclamar a la comunidad (o a su aseguradora) el importe que te ha indemnizado, cuando el origen del daño está en un elemento común. Tú cobras primero; el pleito lo lleva la compañía.
¿La póliza cubre filtraciones lentas por una cubierta mal mantenida?
Normalmente no. Las condiciones generales suelen excluir daños derivados de falta de mantenimiento o filtraciones progresivas sin origen accidental identificable. Conviene leer la exclusión literal antes de firmar.
