

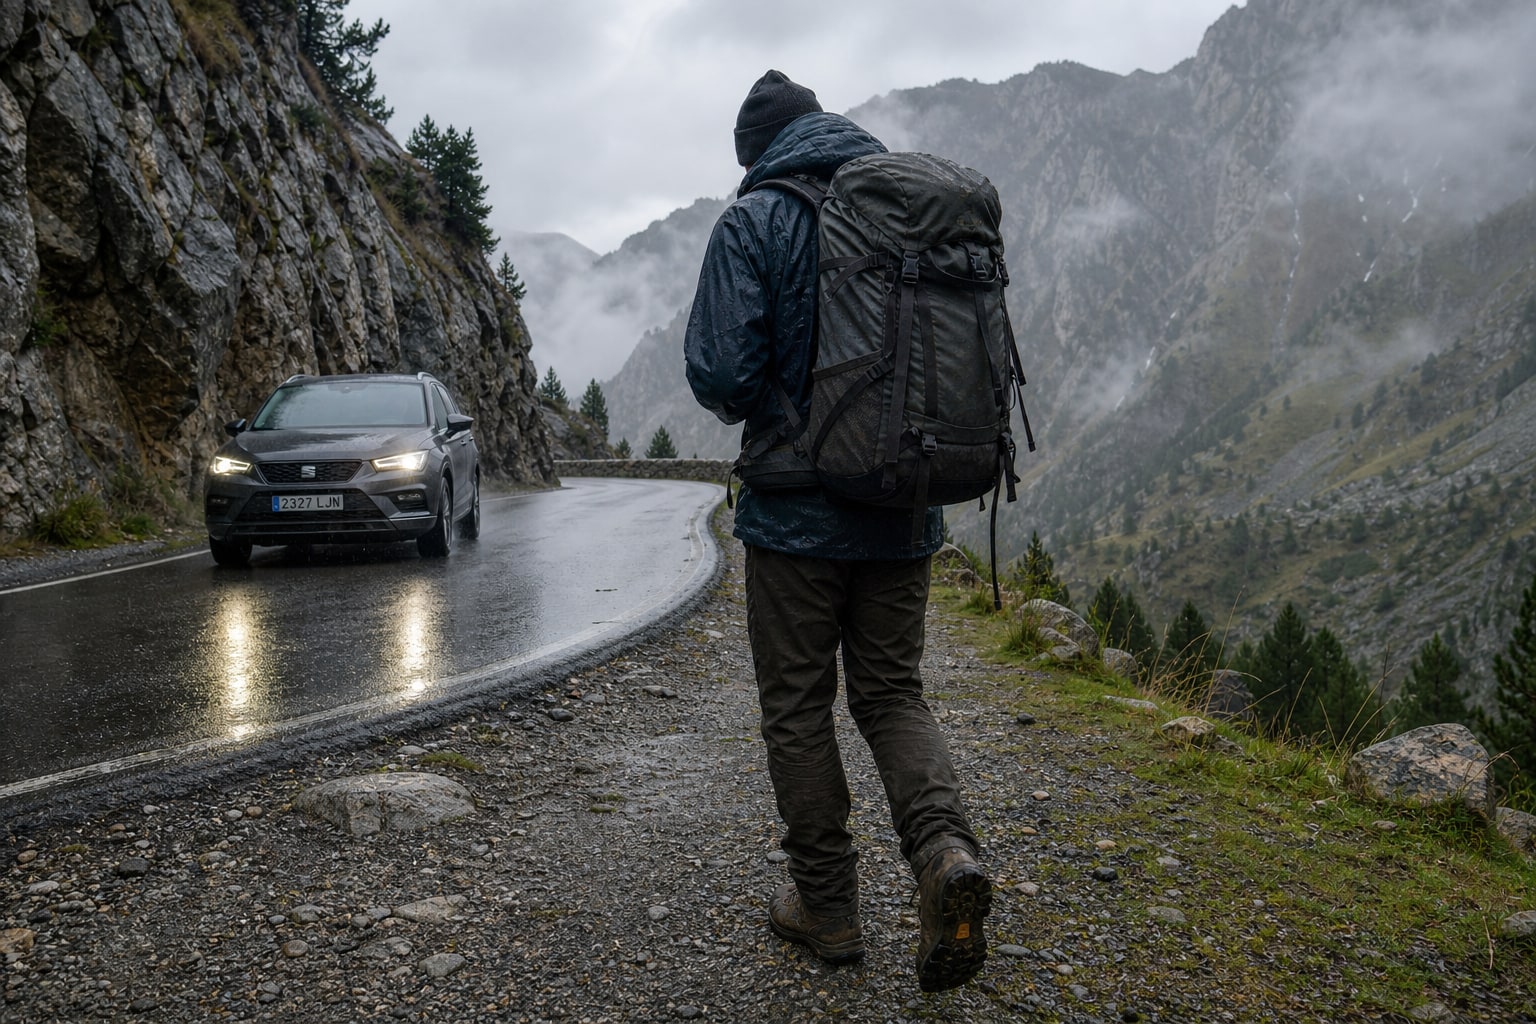
Un seguro de viaje normal está pensado para dos semanas en Tailandia o un puente en Nueva York. Un seguro de viaje para mochileros tiene que aguantar otra cosa: seis, nueve, doce meses fuera, cambios de ruta sobre la marcha, trekking en altitud, submarinismo recreativo y, con suerte, ninguna urgencia médica seria. Pero si la hay, el capital que tengas contratado marca la diferencia entre volver a casa con una anécdota o con una deuda.
Qué cubre este tipo de seguro y qué lo diferencia de uno estándar
La base es la misma que cualquier póliza de viaje: asistencia médica en el extranjero, repatriación sanitaria, pérdida de equipaje y alguna cobertura de responsabilidad civil. Lo que cambia en un seguro para mochileros es la duración contratable (muchas pólizas estándar topean a 60 o 90 días seguidos), el capital médico disponible y, sobre todo, el listado de actividades que no quedan excluidas por defecto.
En España este producto es voluntario. No existe obligación legal de llevarlo salvo que el país de destino lo exija para el visado (Schengen para quienes entran a Europa desde fuera, por ejemplo, pide un mínimo de cobertura médica). Fuera de eso, es una decisión personal, y bastante importante si el destino no tiene convenio sanitario con España.
Para quién es
Encaja con quien sale más de tres meses con mochila, cambia de país varias veces, duerme en hostales y probablemente hará algo de trekking, buceo o surf por el camino. No encaja tan bien con quien hace un viaje corto y fijo, ni con quien necesita cobertura de expatriado a largo plazo con residencia fiscal en otro país: eso es otro producto, más cercano a lo que ya tratamos al hablar de seguro de vida si trabajas en el extranjero como expatriado.
Capital médico: cuánto pedir según la región
Aquí está el primer filtro serio. El capital asegurado (el límite máximo que la aseguradora pagará por ese concepto) de asistencia médica varía muchísimo según destino:
- Sudeste asiático y Latinoamérica: conviene no bajar de 60.000-100.000 € de cobertura médica. La sanidad privada en según qué países puede salir barata comparada con Europa, pero un ingreso hospitalario serio o una evacuación complican la cifra rápido.
- Estados Unidos, Canadá y Oceanía: aquí sí hay que subir el listón. La sanidad privada norteamericana es de las más caras del mundo; 150.000-300.000 € de capital médico no es exagerado si el itinerario incluye esa zona.
- Europa/Schengen: suele bastar con los mínimos exigidos para el visado, aunque conviene revisar que la repatriación esté incluida sin sublímite aparte.
No hay una cifra única "correcta". Depende de la ruta real, no de la que tenías pensada en enero.
Renovación desde el extranjero: la pieza que falla más veces
Esto es lo que diferencia un seguro de viaje largo de uno de vacaciones: la posibilidad de renovar la póliza estando ya fuera, sin tener que volver a España para contratarla de nuevo. Algunas aseguradoras lo permiten con unos días de antelación y pago online; otras obligan a contratar tramos cerrados (3, 6, 12 meses) sin margen de ampliación una vez iniciado el viaje. Si tu plan es "salgo con billete abierto y ya veré", esto hay que preguntarlo antes de firmar, no cuando llevas ocho meses fuera y la póliza caduca en Bolivia.
Actividades de aventura: qué se cubre y qué queda fuera
Aquí suele estar la letra pequeña que más disgustos da. Las pólizas de mochilero suelen incluir senderismo, buceo recreativo hasta cierta profundidad (habitualmente con titulación PADI o similar), rafting suave y esquí ocasional. Lo que casi siempre queda excluido salvo ampliación expresa: alpinismo técnico con cuerdas, buceo profesional o a gran profundidad, deportes de motor, y cualquier actividad calificada como de riesgo elevado sin la extensión contratada aparte. Si tu viaje incluye algo de esto, hay que verificarlo cobertura por cobertura, no dar por hecho que "aventura" lo cubre todo.
Qué mirar antes de contratar
Más allá del capital médico y la renovación, conviene revisar la franquicia (la parte del gasto que pagas tú antes de que entre la aseguradora) en dental de urgencia y en equipaje, el límite de repatriación, si hay carencia para algún supuesto y si la cobertura de responsabilidad civil cubre daños a terceros en el alojamiento o solo en vía pública.
| Aseguradora / plan | Capital médico | Duración máxima contratable | Renovación desde el extranjero | Actividades de aventura incluidas | Precio orientativo |
|---|---|---|---|---|---|
| IATI Mochilero | Elevado, orientado a largas estancias | hasta 12 meses | Sí, con antelación | Amplio listado de actividades, con extensión para deportes de riesgo | desde aprox. 1-1,5 €/día |
| Chapka Cap Aventure | Alto, enfocado en destinos exigentes | hasta 12 meses | Sí, online | Específico para multiaventura y deportes de riesgo moderado | según destino y duración |
| Mondo Multiviajes | Medio-alto | variable según modalidad | Depende del tramo contratado | Cobertura estándar de aventura, ampliable | según destino |
| Intermundial Larga Estancia | Alto | hasta 12 meses | Sí | Listado amplio, con extensiones específicas | según destino y edad |
| AXA Assistance Travel Premium | Alto, con red internacional de asistencia | variable | Sí, según condiciones | Cobertura de actividades recreativas habituales | según destino |
Las cifras exactas de capital, franquicia y precio cambian según edad, destino y duración contratada: lo que hay que verificar siempre es la ficha de condiciones particulares, no la publicidad del plan.
Errores comunes al contratar
El más frecuente: comprar el seguro más barato sin mirar el capital médico real, y descubrir meses después que cubre 30.000 € cuando el destino necesitaba el triple. El segundo: asumir que "todo riesgo" en el nombre del plan significa que cubre alpinismo o buceo técnico. El tercero: no comprobar si se puede renovar sin volver a España, y quedarse sin cobertura en mitad de Sudamérica porque el tramo contratado se acabó.
Cómo comparar ofertas más allá del precio
Un seguro de 0,80 €/día y otro de 1,40 €/día pueden parecer intercambiables hasta que se mira el capital médico de cada uno. Comparar bien implica poner las pólizas una al lado de otra con los mismos criterios: capital médico por región, franquicias, actividades cubiertas y condiciones de renovación. Cambiar de aseguradora no garantiza ahorrar, igual que ya vimos al hablar de seguro de salud para expatriados que vuelven a España: depende del perfil de viaje, no solo del precio de salida.
Qué preguntas hacer al mediador
Antes de firmar, conviene preguntar directamente: ¿puedo renovar la póliza estando fuera de España? ¿Qué capital médico aplica en cada tramo del viaje si cruzo de Asia a Oceanía? ¿Qué actividades concretas necesito declarar o ampliar? ¿Hay carencia para alguna cobertura? Para dudas sobre fiscalidad o litigios concretos, lo correcto es acudir a un mediador colegiado o a la DGSFP, no improvisar con lo que diga un foro de viajeros.
Checklist antes de firmar
- ¿El capital médico cubre el destino más caro de tu ruta, no el más barato?
- ¿Puedes renovar la póliza desde el extranjero sin volver a España?
- ¿Las actividades que planeas hacer están explícitamente incluidas o necesitan extensión?
- ¿Conoces la franquicia aplicable en dental de urgencia y equipaje?
- ¿La repatriación sanitaria tiene límite propio o va dentro del capital médico general?
- ¿Hay carencia para algún supuesto, como enfermedades preexistentes?
- ¿El seguro cubre responsabilidad civil frente a terceros en el alojamiento, no solo en la calle?
Preguntas frecuentes
¿Un seguro de viaje para mochileros es obligatorio en España?
No, es voluntario, salvo que el país de destino lo exija para el visado (como ocurre con el espacio Schengen para quienes entran desde fuera).
¿Qué capital médico necesito para un viaje de un año por varios continentes?
Depende de la región más exigente de la ruta, no de la media. Si el itinerario incluye Estados Unidos o Canadá, conviene dimensionar el capital pensando en esos tramos, aunque sean minoritarios en el viaje.
¿Puedo renovar el seguro estando ya fuera de España?
Algunas pólizas lo permiten online con antelación; otras obligan a contratar tramos cerrados. Hay que confirmarlo antes de salir, no cuando la póliza está a punto de caducar.
¿El buceo o el trekking están cubiertos por defecto?
El senderismo y el buceo recreativo suelen estar incluidos en los planes de mochilero, pero actividades técnicas o de mayor riesgo normalmente requieren una extensión específica contratada aparte.

2 comentarios
Pingback: Seguro de viaje y cobertura de equipaje: límites, franjas horarias e indemnización real – Guías de Seguros
Pingback: Cómo elegir entre un seguro de cancelación independiente y la cobertura de cancelación dentro de un seguro de viaje completo – Guías de Seguros