

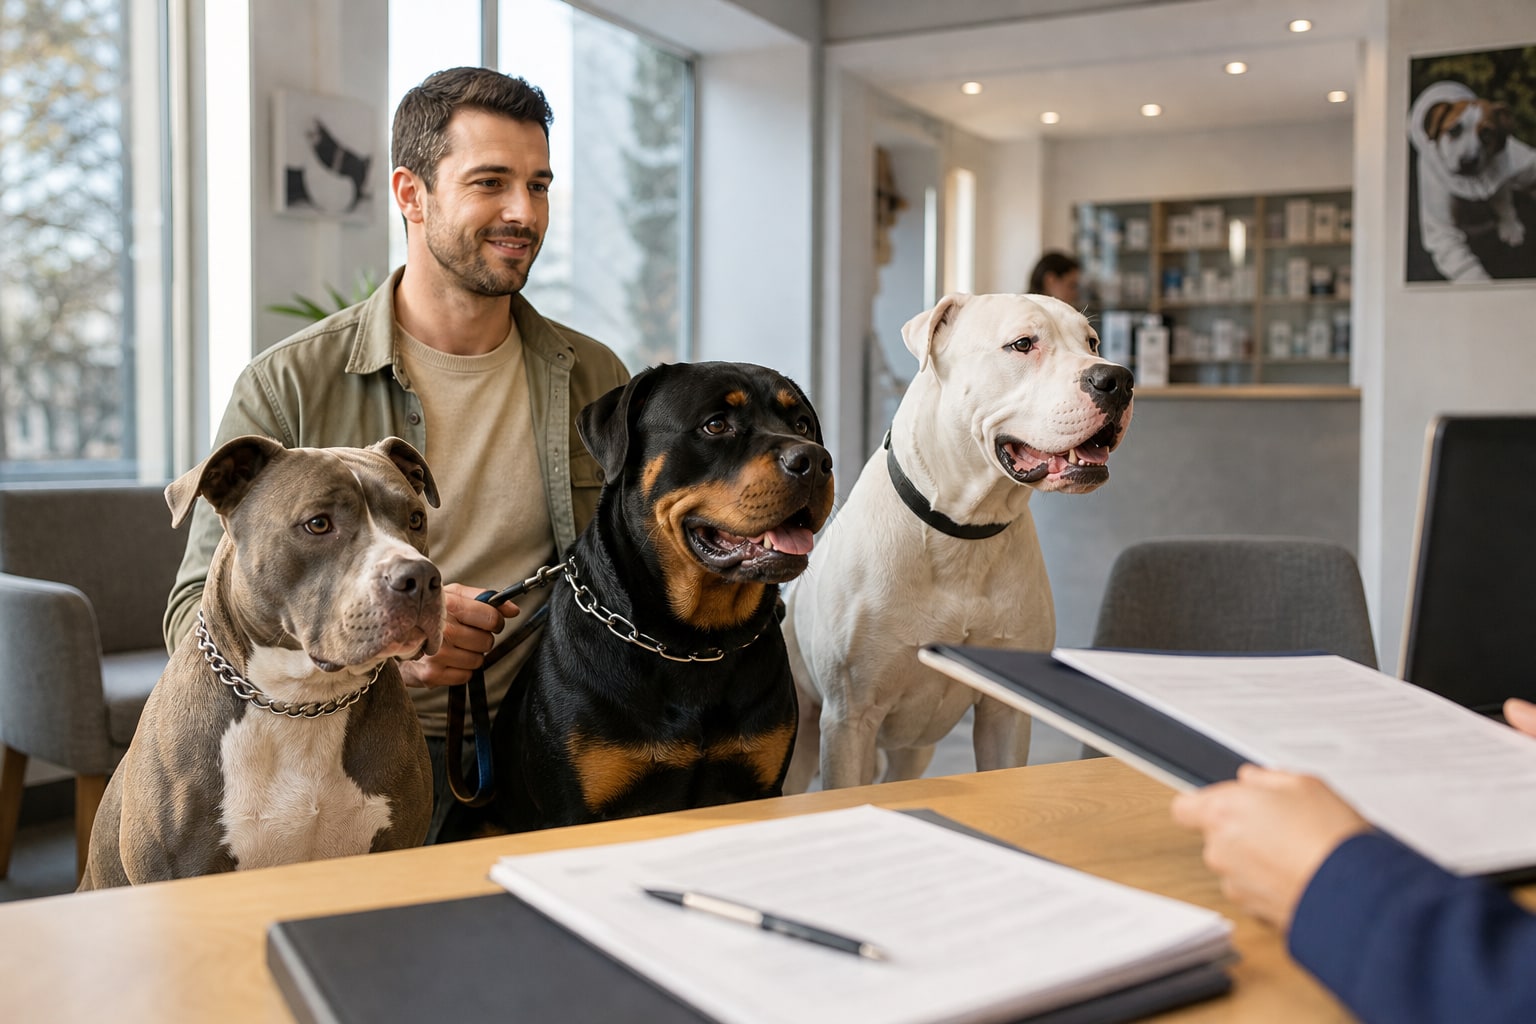
Tener un American Staffordshire, un Rottweiler o un Dogo Argentino en casa no es lo mismo que tener un Beagle. Y no lo digo yo: lo dice el Real Decreto 287/2002, que desarrolla la Ley 50/1999 sobre tenencia de animales potencialmente peligrosos. Ese marco obliga al propietario a contratar un seguro para perros PPP con una cobertura mínima muy específica, y a cumplir una lista de requisitos administrativos que, si fallan, pueden derivar en multas de hasta 15.000 euros y en la retirada del animal.
Esta guía va al grano: qué cubre la póliza, qué pide la ley, qué miran las aseguradoras y qué preguntas conviene hacer antes de firmar.
Qué es un perro PPP según la ley española
El RD 287/2002 fija dos criterios para que un perro entre en la categoría de potencialmente peligroso. El primero, pertenecer a una de las razas listadas: Pit Bull Terrier, Staffordshire Bull Terrier, American Staffordshire Terrier, Rottweiler, Dogo Argentino, Fila Brasileiro, Tosa Inu y Akita Inu, además de sus cruces. El segundo, cumplir con un perfil físico y de comportamiento concreto (musculatura robusta, perímetro torácico de 60-80 cm, peso superior a 20 kg, carácter marcado, etc.), aunque no sea de las razas listadas.
Algunas comunidades autónomas amplían el listado. Madrid y Andalucía, por ejemplo, incluyen al Doberman. Antes de contratar, conviene revisar la ordenanza municipal: la licencia se solicita en el ayuntamiento y lo que vale en un municipio no siempre vale en el de al lado.
Qué cubre el seguro obligatorio para perros PPP
Lo esencial — y lo único realmente obligatorio — es la responsabilidad civil (RC): la cobertura que paga los daños que tu perro cause a terceros, personas, animales u objetos. La ley exige un capital mínimo de 120.000 euros, aunque hay comunidades que piden más. Madrid y Baleares, por citar dos, exigen 175.000 €; otras se quedan en el mínimo estatal.
A nuestro juicio, 120.000 € se queda corto. Una mordedura grave con secuelas puede generar indemnizaciones muy superiores aplicando el Baremo de accidentes. Si el presupuesto lo permite, contratar 300.000 € o incluso el millón de euros es dinero bien gastado — la diferencia de prima suele ser modesta.
Lo que no cubre el seguro obligatorio: gastos veterinarios de tu propio perro, robo, fallecimiento del animal ni asistencia en viaje. Eso entra en las coberturas complementarias.
Coberturas complementarias que conviene valorar
- Gastos veterinarios por accidente o enfermedad, con un límite anual (habitualmente 600-1.500 €) y posible copago.
- Defensa jurídica, imprescindible si hay un incidente con denuncia.
- Sacrificio humanitario y gastos de incineración.
- Robo o extravío, con publicación de anuncios.
- RC ampliada en el extranjero si vas a viajar con el perro por la UE.
Aquí hay que ser realista: las pólizas de gastos veterinarios para razas PPP son más caras y, en ocasiones, excluyen patologías congénitas típicas de la raza (displasia de cadera en Rottweilers, por ejemplo). Lee el apartado de exclusiones por preexistencias con lupa. En otras guías ya hemos insistido en que una póliza de mascotas sin un buen capital de RC no cumple su función.
Requisitos para obtener la licencia PPP
El seguro es un papel más, no el único. Para la licencia municipal necesitas:
- Ser mayor de edad.
- Certificado de antecedentes penales negativo.
- Certificado de capacidad física y aptitud psicológica (lo expiden centros autorizados; validez de un año).
- Microchip identificativo y alta en el Registro de Animales de Compañía.
- Seguro de RC en vigor con el capital exigido por tu comunidad.
- Pago de la tasa municipal.
La licencia caduca a los cinco años y hay que renovarla. El perro debe ir siempre con correa no extensible de menos de 2 metros y bozal homologado en espacios públicos. Esto no es cosmético: si el siniestro ocurre sin bozal, la aseguradora puede repetir contra ti.
Comparativa de pólizas específicas PPP en el mercado español
No todas las compañías aceptan razas PPP. Mapfre, Santalucía, Caser, Mutua de Propietarios y Catalana Occidente son de las que sí mantienen producto específico. Precios orientativos; verifica siempre con el mediador.
| Compañía | Capital RC | Gastos vet. anuales | Defensa jurídica | Edad máx. contratación | Carencia RC | Precio orientativo/año |
|---|---|---|---|---|---|---|
| Mapfre Mascotas PPP | hasta 300.000 € | opcional, hasta 1.200 € | Sí | 8 años | 7 días | desde 90 € |
| Santalucía Mascotas | hasta 300.000 € | Sublímite por acto | Sí | 9 años | 15 días | desde 85 € |
| Caser Mascotas | hasta 120.000 € | opcional | Sí | 8 años | 14 días | desde 75 € |
| Mutua de Propietarios PPP | hasta 150.000 € | No incluido en modalidad básica | Sí | 7 años | 7 días | desde 70 € |
| Catalana Occidente Mascotas | hasta 150.000 € | opcional, con copago | Sí | 8 años | 15 días | desde 80 € |
Tabla resumen con puntuación
| Compañía | Capital RC | Vet. | Flexibilidad edad | Precio | Nota global |
|---|---|---|---|---|---|
| Mapfre Mascotas PPP | 9 | 8 | 7 | 7 | 8,0 |
| Santalucía Mascotas | 9 | 7 | 8 | 8 | 8,0 |
| Caser Mascotas | 6 | 7 | 7 | 8 | 7,0 |
| Mutua de Propietarios PPP | 7 | 5 | 6 | 9 | 6,8 |
| Catalana Occidente | 7 | 7 | 7 | 8 | 7,3 |
Errores comunes al contratar
- Contratar el capital mínimo sin mirar la ordenanza autonómica — y quedarse corto para la licencia.
- Suponer que la póliza cubre al perro aunque vaya sin bozal. No lo hace si lo exige la normativa local.
- No declarar que es un PPP para abaratar la prima. Fraude de ley: anula la cobertura.
- Olvidar renovar la licencia a los cinco años, con el seguro al día pero la licencia caducada.
Preguntas que debes hacer al mediador
- ¿El capital de RC cubre el mínimo exigido en mi comunidad autónoma?
- ¿Hay franquicia en RC? ¿Y en gastos veterinarios? (indica siempre importe en euros).
- ¿Qué pasa si el siniestro ocurre con el perro suelto o sin bozal?
- ¿La póliza cubre al perro cuando lo pasea un tercero (familiar, cuidador)?
- ¿Incluye defensa jurídica frente a denuncias penales por mordedura?
- ¿Hay exclusiones por raza o por patologías congénitas típicas?
- ¿Cobertura territorial: solo España o toda la UE?
Checklist antes de firmar
- Licencia municipal en trámite o concedida.
- Microchip y registro autonómico al día.
- Capital de RC igual o superior al exigido por tu comunidad.
- Verificar carencia: ¿desde cuándo cubre la RC?
- Confirmar exclusiones por raza y por preexistencias.
- Comprobar si cubre a terceros que paseen al perro.
- Guardar certificado de seguro para presentar en el ayuntamiento.
- Anotar fecha de renovación de licencia (5 años).
Para dudas específicas sobre tu caso, consulta con un mediador colegiado o con la DGSFP. La normativa autonómica cambia y una lectura superficial puede salirte cara.
FAQ
¿Es obligatorio el seguro para un perro PPP en España?
Sí. El RD 287/2002 lo exige con un capital mínimo de 120.000 € de RC, ampliable según comunidad autónoma. Sin él, no se concede la licencia municipal.
¿Qué pasa si mi perro muerde a alguien y no llevaba bozal?
La aseguradora puede negarse a cubrir el siniestro o repetir contra ti (acción de repetición) por incumplimiento de la normativa de tenencia. El bozal homologado es obligatorio en vía pública.
¿Cuánto cuesta de media un seguro para perro PPP?
Entre 70 y 150 € al año en la modalidad básica de RC. Si añades gastos veterinarios y coberturas ampliadas, puede superar los 250-300 € anuales.
¿Puedo contratar el seguro antes de tener la licencia?
Sí, y de hecho es lo habitual: el certificado del seguro es uno de los documentos que se presentan en el ayuntamiento para solicitar la licencia. Lo que no puedes es sacar al perro a la calle sin licencia concedida.

2 comentarios
Pingback: Cómo elegir la responsabilidad civil familiar dentro del seguro de hogar: capital, ámbito y supuestos que sí cubre – Guías de Seguros
Pingback: Cómo elegir un seguro de mascotas si tienes varios animales en casa: pólizas multimascota, descuentos y coberturas a revisar – Guías de Seguros