

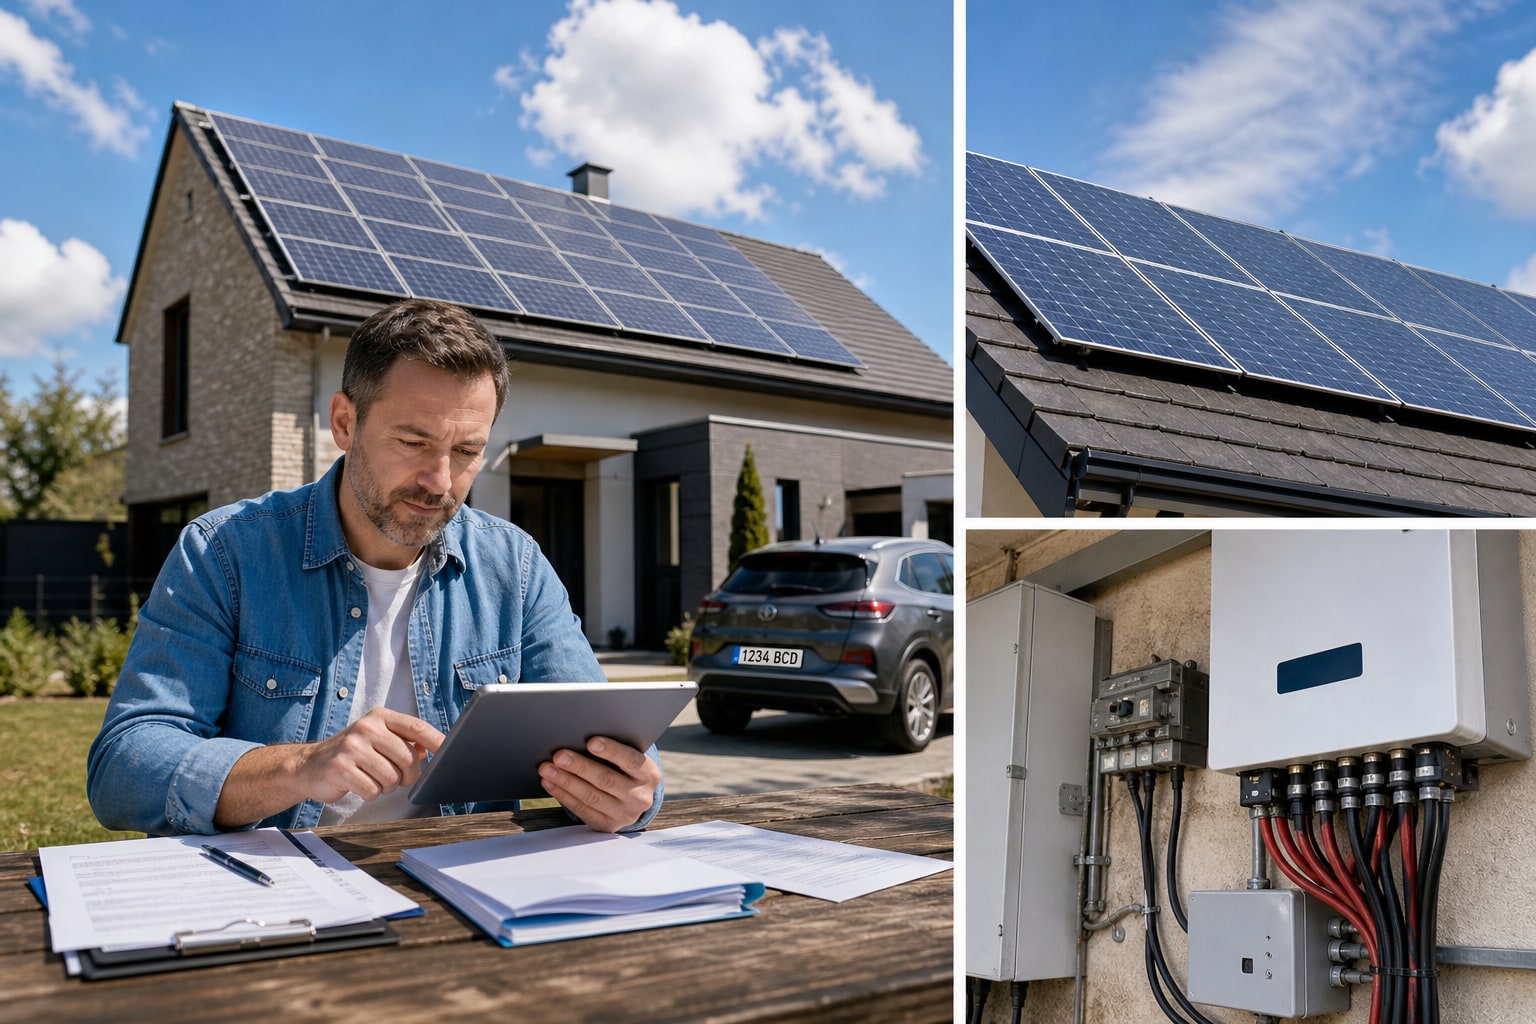
Instalar fotovoltaica en casa es una decisión que, además del cambio en la factura de la luz, abre un frente que casi nadie mira el día que firma el contrato con la instaladora: el seguro de hogar. La póliza que tenías antes probablemente no contempla 6.000 u 8.000 euros de equipos nuevos en el tejado. Y ahí empieza el problema.
Por qué tu seguro de hogar estándar probablemente no basta
Un seguro de hogar clásico cubre el continente (la estructura y las instalaciones fijas del inmueble) y el contenido (lo que hay dentro). Las placas solares, al estar fijadas a la cubierta, suelen entrar en continente, pero solo si el capital asegurado se amplía para reflejar la nueva realidad.
Si no actualizas, aparece el infraseguro: una figura regulada en la Ley 50/1980 de Contrato de Seguro por la cual, si el capital declarado es inferior al valor real del bien, la aseguradora indemniza en proporción. Traducido: declaras 120.000 € de continente cuando ahora valen 128.000 € con las placas incluidas, y un siniestro de 10.000 € se te paga como si fueran unos 9.375 €. Pequeño por fuera, molesto por dentro.
Qué debería cubrir una póliza bien ajustada
Hay tres frentes que no pueden quedar en el aire:
- Daños materiales a los paneles: granizo, viento, incendio, caída de árbol, actos vandálicos. Esto suele estar incluido si el continente está bien dimensionado.
- Daños eléctricos al inversor y microinversores: sobretensión, rayo indirecto, cortocircuito. El inversor es el componente que más falla y el más caro de sustituir (entre 1.000 y 2.500 € en instalaciones residenciales habituales).
- Robo de paneles: menos frecuente en cubiertas residenciales que en instalaciones de suelo o naves, pero existe. Mira si entra con o sin franquicia (el importe en euros que asumes tú antes de que entre la aseguradora).
A esto conviene sumar, cuando se pueda, el lucro cesante por pérdida de producción: si el inversor queda inoperativo seis semanas, dejas de autoconsumir y de verter excedentes a red. No todas las compañías lo contemplan en residencial.
Cómo se comportan las aseguradoras españolas con autoconsumo
El mercado se ha movido rápido, pero de forma desigual. Algunas compañías han integrado la fotovoltaica como cobertura automática hasta cierto capital; otras obligan a declararla como ampliación específica. Antes de dar nombres: ninguna recomendación cerrada, solo cómo articulan el producto.
Mapfre permite incluir instalaciones de autoconsumo dentro del continente ampliando capital y declarando la instalación. Línea Directa la trata como mejora del hogar y pide comunicarla para evitar infraseguro. Mutua Madrileña contempla la ampliación con declaración expresa de la instalación y su valor. Allianz y AXA operan de forma parecida: la fotovoltaica entra si se notifica y se eleva el capital de continente, con coberturas de daños eléctricos sujetas a sublímite.
El patrón común: hay que avisar. No existe compañía en España que cubra por defecto una instalación que no le has declarado.
| Compañía | Tratamiento de fotovoltaica | Daños eléctricos al inversor | Robo de paneles | Lucro cesante producción | Puntuación |
|---|---|---|---|---|---|
| Mapfre Hogar | Ampliación de continente con declaración | Sí, con sublímite | Sí, revisar franquicia | Consultar según modalidad | 8/10 |
| Línea Directa Hogar | Mejora del hogar declarable | Sí, incluido en daños eléctricos | Sí, con condiciones | Limitado | 7/10 |
| Mutua Madrileña Hogar | Declaración expresa de instalación | Sí, revisar capital | Sí | Según modalidad | 8/10 |
| Allianz Hogar | Notificación y ampliación de capital | Sí, con sublímite | Sí | Opcional | 7/10 |
| AXA Hogar | Notificación y ampliación de capital | Sí, con sublímite | Sí | Opcional | 7/10 |
Las condiciones concretas, franquicias y sublímites dependen de cada modalidad y de la fecha de contratación. Pide siempre condicionado por escrito.
Cómo calcular el capital que debes declarar
Suma el coste real de reposición de la instalación (no el precio que pagaste con subvenciones ni ayudas descontadas): placas, inversor, estructura, cableado, protecciones y mano de obra. En residencial habitual, hablamos de rangos entre 5.000 y 12.000 € para instalaciones de 3-6 kWp. Ese importe se añade al capital de continente actual.
Un detalle que se escapa a menudo: si tienes batería, también suma. Las baterías de litio residenciales añaden entre 3.000 y 7.000 € adicionales y suelen entrar dentro de la misma ampliación.
Errores comunes al asegurar fotovoltaica
- No comunicar la instalación. Si no la declaras, en caso de siniestro grave puedes encontrarte sin indemnización por omisión del riesgo.
- Confiar en la garantía del instalador como sustituto del seguro. La garantía cubre defectos de fabricación o montaje, no granizo ni rayos.
- Olvidar los daños eléctricos indirectos. Un rayo que cae a 200 metros puede freír el inversor por sobretensión en la red. Si tu póliza no cubre daños eléctricos, lo pagas tú.
- Asumir que el robo nunca ocurre en cubierta. Es minoritario, pero existe. Especialmente en segundas residencias o viviendas aisladas.
- No revisar la póliza tras ampliar la instalación. Si pasas de 3 kWp a 5 kWp, el capital cambia.
Preguntas que debes hacer al mediador antes de firmar
Antes de decidir, conviene aterrizar con un mediador colegiado. Los mismos criterios que aplicamos cuando comparamos presupuestos de otros ramos sirven aquí: no te quedes en el precio, mira el condicionado.
Checklist antes de firmar
- ¿He declarado la instalación fotovoltaica por escrito y figura en el condicionado particular?
- ¿El capital de continente refleja el valor de reposición actualizado, incluidas placas, inversor y batería?
- ¿La cobertura de daños eléctricos incluye el inversor y con qué sublímite en euros?
- ¿El robo de paneles está cubierto y con qué franquicia?
- ¿Hay cobertura de lucro cesante por pérdida de producción si el equipo queda inoperativo?
- ¿Qué exclusiones aplican: uso profesional, venta de excedentes como actividad económica, instalación sin boletín?
- ¿Qué plazo tengo para dar parte y qué documentación me van a pedir (factura, boletín eléctrico, memoria técnica)?
- ¿La póliza cubre daños a terceros si una placa cae del tejado al vecino?
FAQ
¿Mi seguro de hogar cubre automáticamente las placas solares que acabo de instalar?
No. Prácticamente ninguna aseguradora en España cubre por defecto una instalación fotovoltaica que no le has comunicado. Debes notificarla y ampliar el capital de continente para evitar infraseguro.
¿Qué pasa si vendo excedentes a la red y tengo compensación simplificada?
La compensación simplificada se considera uso doméstico y no debería afectar al condicionado de hogar. Si vendes excedentes como actividad económica (venta a mercado), la mayoría de pólizas residenciales lo excluyen y necesitarías un seguro específico.
¿Cubre el seguro los daños del inversor por una sobretensión de la red eléctrica?
Depende de la cobertura de daños eléctricos contratada. Es la cobertura clave para fotovoltaica: revisa que el inversor esté explícitamente incluido y con qué sublímite en euros, porque suele estar topado.
¿Necesito un seguro específico de fotovoltaica aparte del hogar?
Para instalaciones residenciales de autoconsumo, lo habitual es ampliar la póliza de hogar. Los seguros específicos de fotovoltaica se usan sobre todo en instalaciones de suelo, naves industriales o huertos solares con fines comerciales.

1 comentario
Pingback: Cómo elegir el capital de continente y contenido en un seguro de hogar: criterios para no quedar infrasegurado – Guías de Seguros