

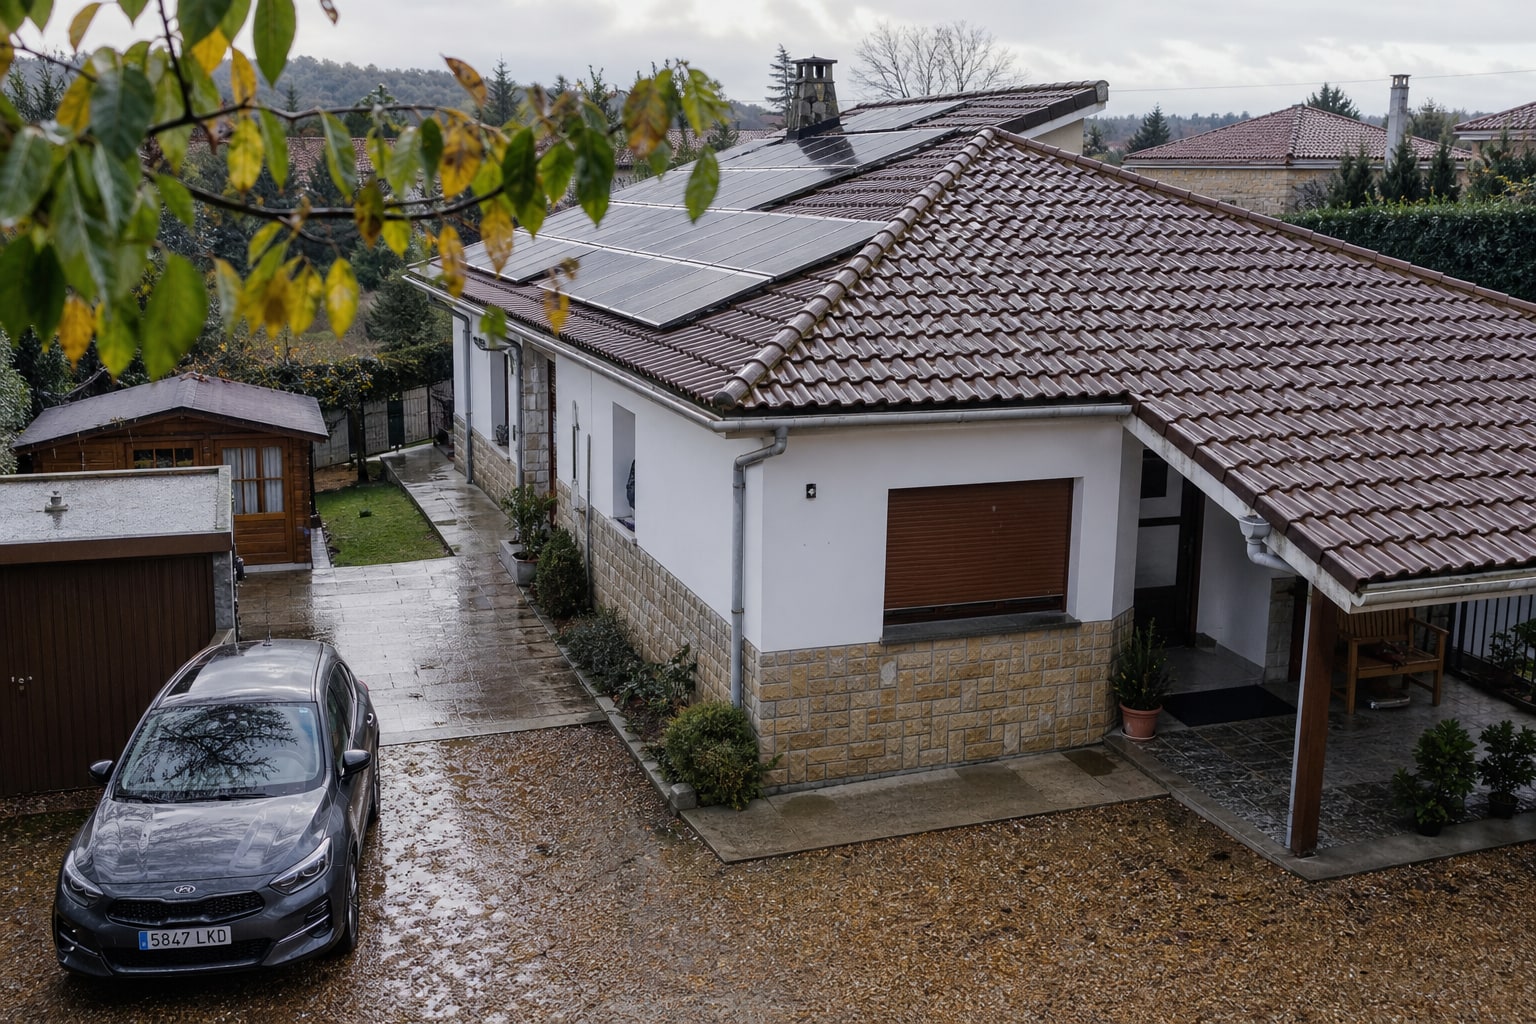
Asegurar un chalet no es asegurar un piso con más metros. La vivienda unifamiliar añade elementos que en un bloque sencillamente no existen: muros perimetrales, piscina, caseta de jardín, placas solares, garaje exento, incluso un pozo. Y cada uno de esos elementos puede quedar fuera de cobertura si no se declara con cabeza. Esta guía va de eso: de entender qué estás contratando antes de firmar.
Qué cubre un seguro de hogar en una vivienda unifamiliar
El seguro de hogar en España se articula sobre dos grandes capitales. El continente es todo lo que forma parte estructural de la vivienda: cimentación, muros, tejado, instalaciones fijas (fontanería, electricidad, calefacción), suelos, puertas, ventanas. El contenido es lo que hay dentro y se puede sacar: mobiliario, ropa, electrodomésticos, electrónica, joyas.
En un unifamiliar, el continente se infla por motivos obvios: hay más superficie construida, más metros de instalaciones, y aparecen elementos que un piso no tiene. Cerramientos exteriores, pérgolas fijas, piscina obra, pozo, depósito, placas fotovoltaicas, garaje adosado o exento. Todo eso es continente si está anclado al suelo de forma permanente. Y todo eso cuesta reponer.
Sobre esa base, las coberturas habituales son incendio, daños por agua, robo, actos vandálicos, fenómenos atmosféricos (los extraordinarios los cubre el Consorcio de Compensación de Seguros, no la aseguradora), responsabilidad civil familiar, defensa jurídica y asistencia hogar 24h.
Para quién es esta guía
Para quien tiene — o va a tener — una casa a pie de calle, con parcela, en urbanización o aislada. También para quien hereda un chalet y asume la póliza del anterior propietario sin leerla. Y para quien se está mudando desde un piso y asume, por inercia, que el seguro va a ser "lo mismo pero un poco más caro". No lo es.
Cómo se calcula el continente de un chalet
Aquí está uno de los errores más caros del ramo. El continente no se calcula por el valor de mercado de la casa, sino por el coste de reconstrucción a nuevo. Son cosas distintas: el suelo no se reconstruye, por eso no se asegura. La casa, sí.
El cálculo habitual multiplica los metros construidos por un coste de reconstrucción por metro cuadrado que varía según zona, calidad y tipología. En vivienda unifamiliar media en España ese coste suele moverse en una horquilla amplia, y conviene que lo valide un tasador o el propio mediador con las herramientas de la compañía. Si declaras menos capital del que corresponde, entra el infraseguro: la aseguradora indemniza en proporción al porcentaje que estés cubriendo. Si tu casa valía 300.000 € reconstruir y declaraste 200.000 €, un siniestro de 50.000 € te lo pagan prorrateado. Duele.
El contrario también existe. El sobreseguro no te hace cobrar más — la aseguradora solo paga el daño real — pero sí te hace pagar prima de más durante años.
El jardín, la piscina y las dependencias exteriores
Esto es lo específico del unifamiliar y donde más matices hay entre compañías.
- Jardín y plantas: muchas pólizas incluyen un sublímite modesto para reposición de plantas, árboles y césped tras un incendio o un fenómeno atmosférico. Pregunta por la cifra concreta y por qué eventos la activan. El robo de plantas rara vez entra.
- Piscina: si es obra, forma parte del continente y hay que declararla. Si es desmontable, va por contenido (y a menudo con exclusión expresa). La depuradora y la maquinaria asociada entran como instalación fija si así se declara.
- Vallado y cerramientos exteriores: continente. Un seto no, un muro sí. Los daños por vehículo ajeno suelen cubrirse, pero mira la franquicia (el importe que asumes tú de cada siniestro, habitualmente entre 150 € y 300 € según modalidad).
- Casetas, garajes exentos y pérgolas fijas: se declaran como dependencias. Si no las nombras en la póliza, no están cubiertas, por mucho que estén dentro de tu parcela.
- Placas solares: cada vez más relevante. Algunas compañías las incluyen de serie hasta cierto capital; otras exigen ampliación específica. Pregunta por daño propio, robo y lucro cesante por desconexión.
- Mobiliario de jardín, barbacoa, bicicletas: entran como contenido en exterior, casi siempre con un sublímite muy inferior al del contenido interior.
Comparativa orientativa de compañías en España
Las seis que siguen son aseguradoras realmente operativas en el mercado español con producto de hogar activo. Las puntuaciones son orientativas y responden a la lógica específica del unifamiliar — no a la póliza de piso estándar.
| Compañía | Producto hogar | Enfoque unifamiliar | Dependencias exteriores | Asistencia 24h | Puntuación |
|---|---|---|---|---|---|
| Mapfre | Mapfre Hogar | Modular, con tramos específicos para chalet y gran capital de continente | Declaración detallada por elemento | Red propia extensa | 8,5 |
| Mutua Madrileña | Mutua Madrileña Hogar | Buen trato para capitales medios-altos y cliente multiproducto | Incluye jardín con sublímite declarado | Sí | 8 |
| Línea Directa | Línea Directa Hogar | Contratación 100% online, cómoda para perfil digital | Dependencias por ampliación | Sí | 7,5 |
| AXA | AXA Hogar | Producto flexible con buena cobertura de RC familiar | Piscina y placas por módulo | Sí | 8 |
| Zurich | Zurich Klinc Hogar | Capitales altos y perfiles premium | Buen tratamiento de objetos de valor y exterior | Sí | 8 |
| Generali | Generali Hogar | Equilibrio precio-cobertura, red de mediadores amplia | Dependencias declarables | Sí | 7,5 |
Un apunte: en todas, el precio orientativo de un unifamiliar de 180-220 m² con parcela y piscina obra se mueve en un rango de 350-700 € anuales según zona, capital y modalidad. Más abajo o más arriba también se ve, y responde casi siempre a diferencias reales en lo cubierto.
Fichas por compañía
Mapfre Hogar
| Variable | Detalle |
|---|---|
| Continente (capital) | Según tasación, sin tope estándar |
| Contenido (capital) | Modulable |
| RC familiar | Incluida, capital alto por defecto |
| Robo | Con sublímite exterior específico |
| Asistencia 24h | Fontanero, cerrajero, electricista, cristalero |
| Dependencias | Declaración individual (piscina, garaje, caseta) |
| Precio orientativo chalet medio | 400-650 € / año |
Mutua Madrileña Hogar
| Variable | Detalle |
|---|---|
| Continente | Según tasación |
| Contenido | Modulable, buen tratamiento de joyas |
| RC familiar | Incluida |
| Daños por agua | Localización y reparación incluidas |
| Asistencia 24h | Sí |
| Jardín | Sublímite para reposición de plantas tras siniestro cubierto |
| Precio orientativo | 380-620 € / año |
Línea Directa Hogar
| Variable | Detalle |
|---|---|
| Contratación | Online y teléfono |
| Continente | Según tasación |
| Robo | Incluido, con franquicia según modalidad |
| Asistencia hogar | 24h |
| Dependencias exteriores | Por ampliación específica |
| Precio orientativo | 350-580 € / año |
AXA Hogar
| Variable | Detalle |
|---|---|
| Continente | Según tasación |
| RC familiar | Capital alto, cubre a animales de compañía |
| Placas solares | Cobertura modular |
| Piscina | Como continente si es obra |
| Precio orientativo | 400-680 € / año |
Zurich Klinc Hogar
| Variable | Detalle |
|---|---|
| Perfil | Chalet de capital medio-alto |
| Objetos de valor | Buen sublímite por pieza |
| Jardín y exterior | Cobertura declarable con detalle |
| Asistencia 24h | Sí |
| Precio orientativo | 450-700 € / año |
Generali Hogar
| Variable | Detalle |
|---|---|
| Continente | Según tasación |
| RC familiar | Incluida |
| Dependencias | Declarables en póliza |
| Asistencia hogar | Sí |
| Precio orientativo | 380-600 € / año |
Errores comunes al asegurar un chalet
Infraseguro en continente, el clásico. Olvidarse de declarar la piscina obra, también muy frecuente. Pensar que el muro perimetral está cubierto "porque sí" cuando la póliza no lo menciona. Asegurar el contenido tirando por lo bajo porque "no tengo nada de valor" y luego recordar que hay bicicletas, herramientas eléctricas, mobiliario de jardín y una barbacoa de obra. Y uno muy típico: contratar la póliza del piso anterior sin recalcular capitales.
Cómo comparar ofertas sin equivocarte
Compara a igualdad de capitales declarados y de coberturas incluidas, no por precio final. Dos pólizas de 400 € pueden tener 100.000 € de diferencia en capital de continente. Revisa franquicias por garantía — algunas aplican solo a robo, otras también a daños por agua. Mira los sublímites de exterior y de objetos de valor. Y pregunta qué queda explícitamente excluido: suele estar en letra pequeña, pero está. Para la lógica general de comparación objetiva, las variables que de verdad importan más allá del precio aplican también aquí, aunque el ramo cambie.
El marco regulatorio es la Ley 50/1980 de Contrato de Seguro y la supervisión corresponde a la DGSFP. Para dudas puntuales de tu caso, un mediador colegiado te va a ahorrar disgustos.
Qué preguntarle al mediador
- ¿Cómo habéis calculado el continente y con qué coste por metro?
- ¿La piscina, el vallado y las placas solares están declarados y cubiertos?
- ¿Qué franquicia aplica a cada garantía, en euros?
- ¿Qué sublímite tengo en contenido de exterior y en objetos de valor?
- ¿Entran los daños por vehículo ajeno al muro o verja?
- ¿La asistencia 24h cubre urgencia o también reparación programada?
Checklist antes de firmar
- Capital de continente validado contra coste de reconstrucción, no valor de mercado.
- Dependencias exteriores (piscina obra, caseta, garaje, pérgola fija, placas) declaradas una a una.
- Franquicias revisadas por garantía, en euros concretos.
- Sublímites de contenido en exterior y de joyas/objetos de valor identificados.
- Exclusiones leídas: daños preexistentes, uso profesional del inmueble, animales no declarados.
- RC familiar con capital adecuado al perfil (mascotas, piscina, hijos).
- Asistencia 24h verificada: urgencias cubiertas, tiempos de respuesta, mano de obra incluida o no.
- Comparativa a igualdad de capitales y coberturas, no por precio bruto.
Preguntas frecuentes
¿Qué cubre exactamente el jardín en un seguro de hogar?
Depende de cada compañía, pero lo habitual es un sublímite para reposición de plantas, árboles y césped tras siniestros cubiertos (incendio, fenómenos atmosféricos). El vallado y muros van por continente. El mobiliario de jardín y la barbacoa, por contenido en exterior, con sublímite propio. El robo de plantas rara vez se cubre.
¿Cómo se calcula el continente de una vivienda unifamiliar?
Metros construidos multiplicados por un coste de reconstrucción por metro cuadrado, no por el valor de mercado. Se incluyen cimentación, estructura, cerramientos, instalaciones fijas, piscina obra y dependencias ancladas. Lo recomendable es validar la cifra con un tasador o con el mediador usando las herramientas de la compañía para evitar infraseguro.
¿Qué aseguradora es mejor para un chalet con jardín y piscina?
No hay respuesta única. Mapfre, Mutua Madrileña, AXA, Zurich, Generali y Línea Directa trabajan bien este perfil en España, con enfoques distintos: Mapfre y AXA destacan por modularidad; Zurich por capitales altos; Línea Directa por contratación digital. Lo que decide es cómo encaja tu casa concreta (metros, dependencias, zona) con la oferta de cada una.
¿Cuánto cuesta asegurar un chalet en España?
Un unifamiliar medio de 180-220 m² con parcela y piscina obra se mueve en un rango orientativo de 350 a 700 € anuales. Las diferencias responden a capital declarado, zona, modalidad y dependencias cubiertas. Pagar menos casi siempre implica cubrir menos — conviene saberlo antes de firmar.
