
El seguro de un coche eléctrico se parece al de uno de combustión en lo esencial —responsabilidad civil obligatoria, daños, robo, lunas— pero se complica en tres puntos muy concretos: la batería, el cargador de casa y la asistencia en carretera cuando te quedas sin kilómetros. Y ahí es donde muchas pólizas estándar hacen aguas.
Si estás comparando ofertas para un Tesla Model 3, un Kia EV6 o un MG4, no basta con mirar el precio ni la franquicia. Hay que leer el condicionado con calma. Vamos a ello.
Qué cubre (y qué no) un seguro de coche eléctrico
En lo básico cubre lo mismo que cualquier auto: la responsabilidad civil obligatoria (RCO), que responde por los daños causados a terceros, y las coberturas voluntarias que decidas añadir —daños propios, robo, incendio, lunas, asistencia, defensa jurídica—. El marco es la Ley 50/1980 de Contrato de Seguro y la supervisión corresponde a la DGSFP.
La diferencia está en los componentes caros y específicos del eléctrico. La batería de tracción puede suponer entre el 30% y el 40% del valor del vehículo. El wallbox doméstico, otros 600-1.500 €. Y una grúa a 30 km del punto de recarga más cercano, si no la lleva la póliza, la pagas tú.
Para quién tiene sentido una póliza específica de eléctrico
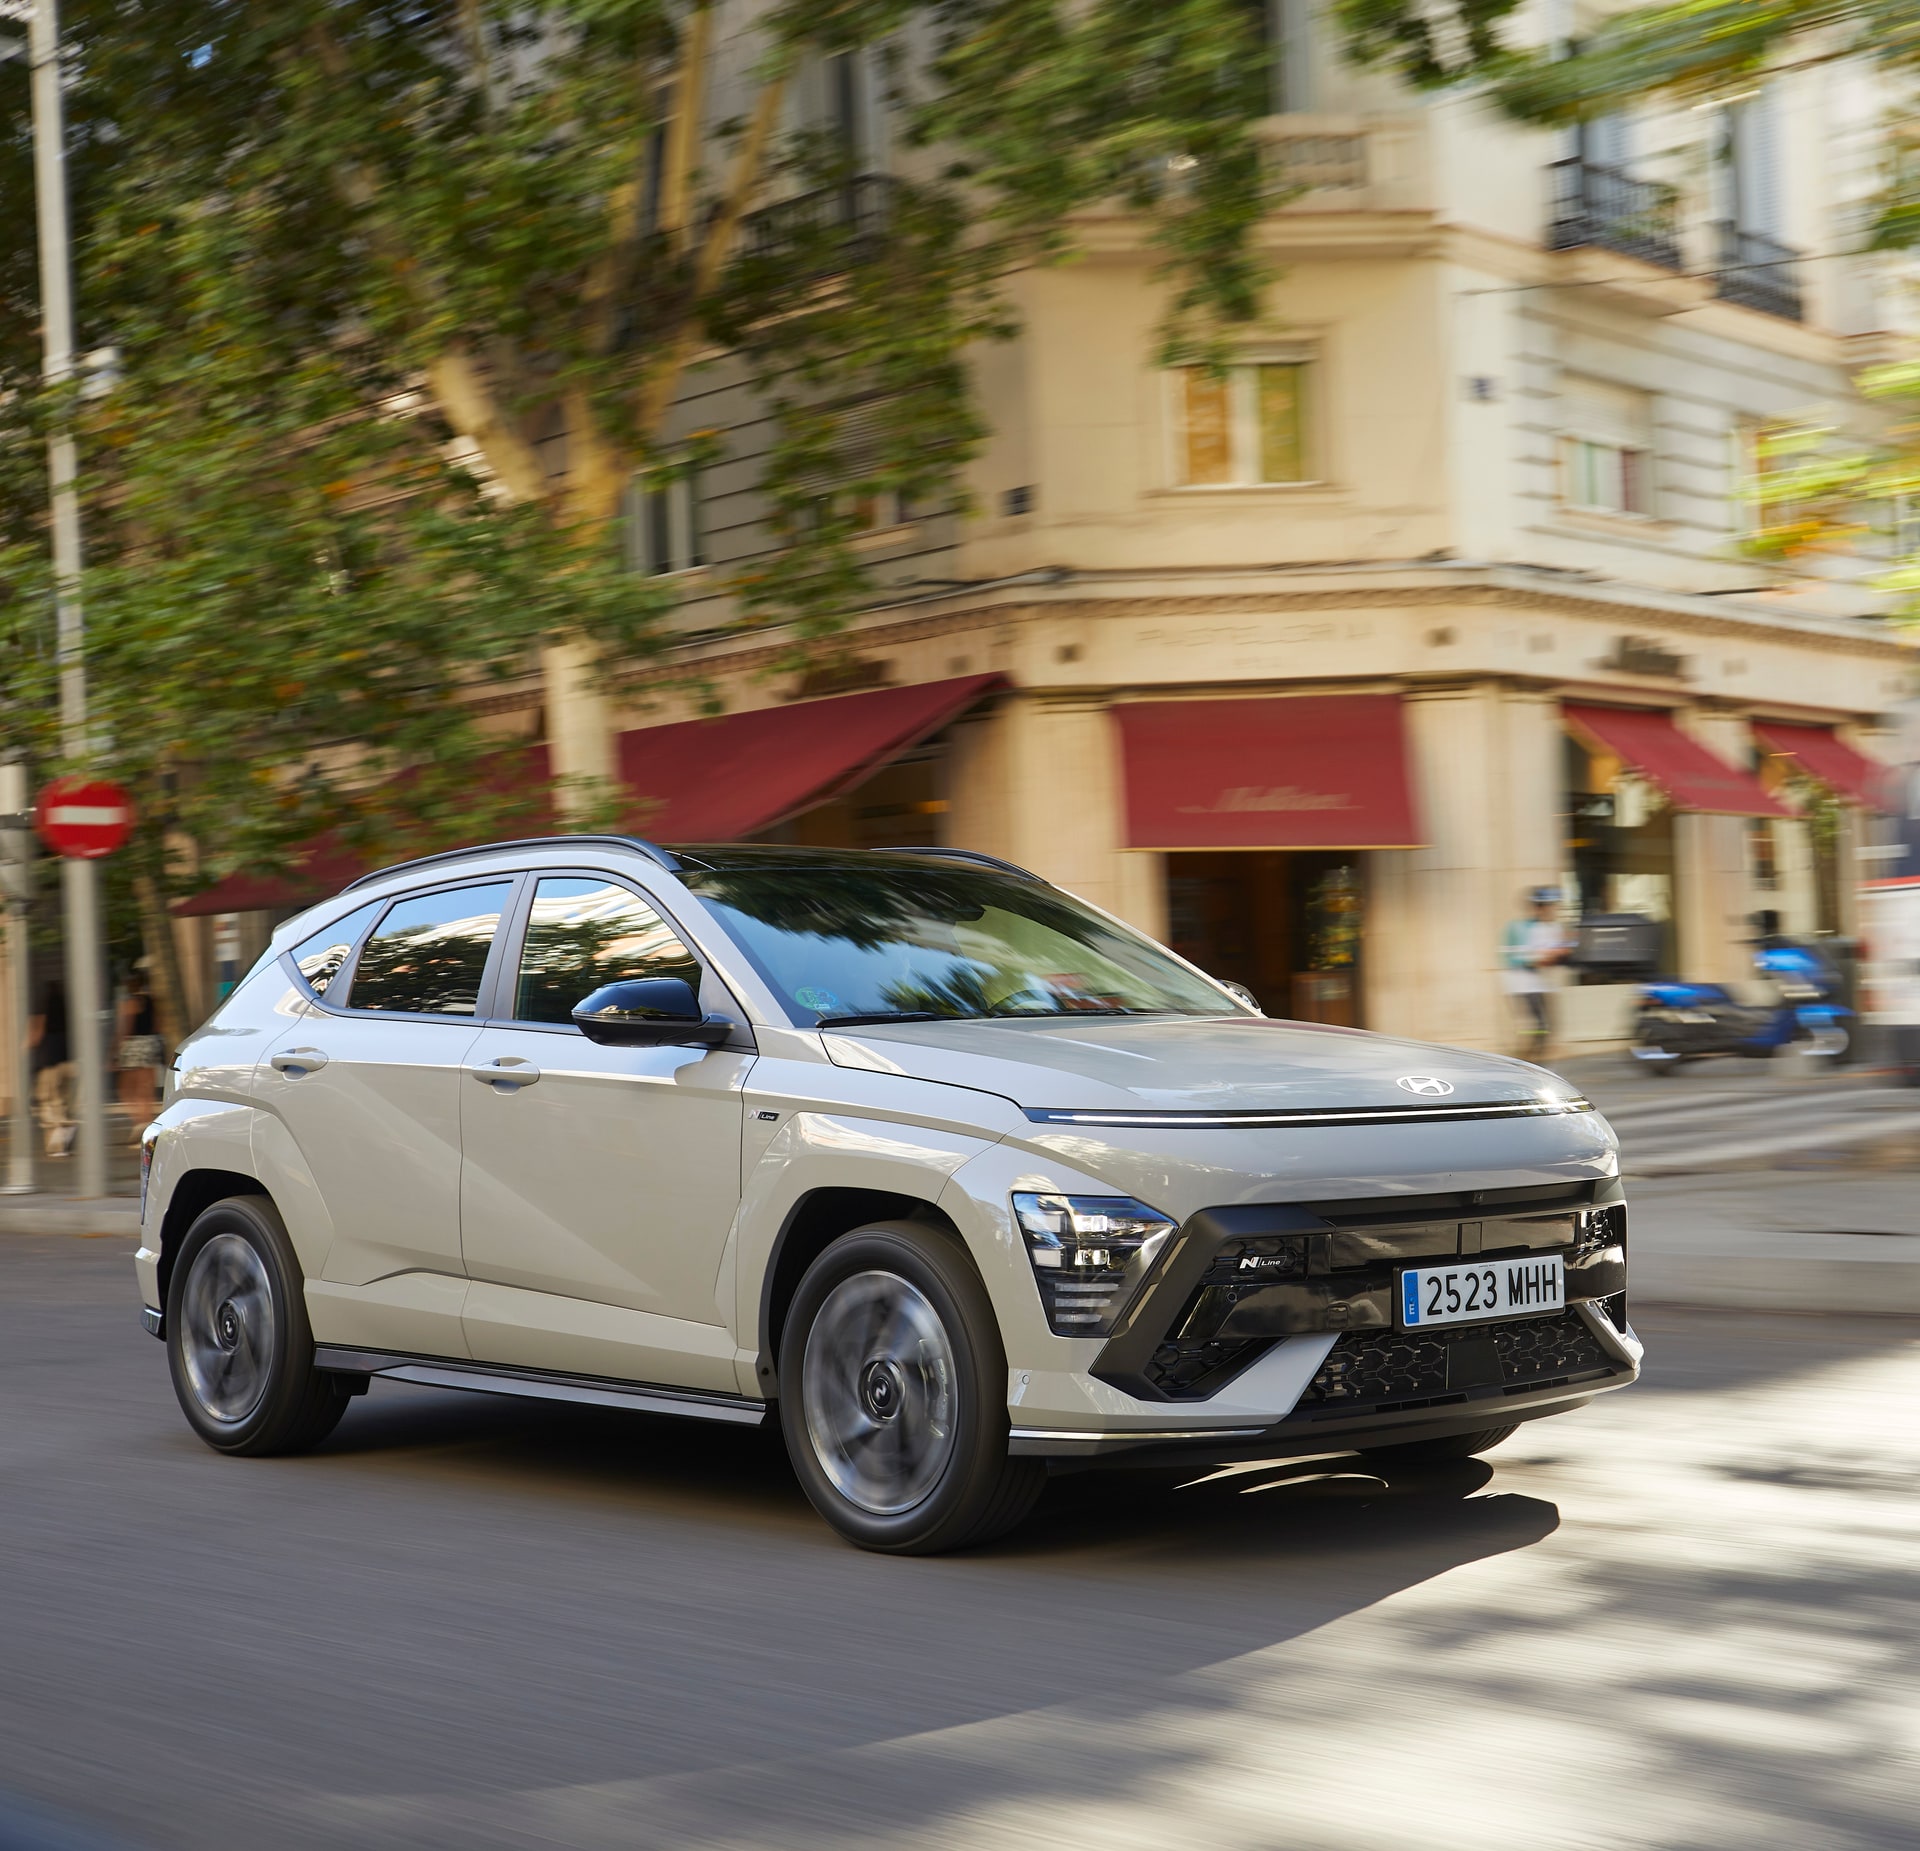
Para cualquiera que haya comprado o esté a punto de comprar un BEV (vehículo 100% eléctrico), y en menor medida para híbridos enchufables. Si tienes un MG4, un Renault Mégane E-Tech, un Hyundai Kona Eléctrico o un Peugeot e-208, te conviene revisar que la aseguradora entienda el producto. No todas lo hacen.
La batería: el punto que más disputas genera
Es la cobertura más delicada. Hay que distinguir cuatro escenarios:
- Daño accidental (impacto, siniestro declarado): suele cubrirse dentro de daños propios, con la franquicia que marque la póliza —habitualmente entre 300 € y 600 € en todo riesgo con franquicia—.
- Incendio de la batería: cubierto en la mayoría de pólizas con incendio contratado, pero conviene confirmar que no se excluye el thermal runaway (fuga térmica) por defecto de fábrica.
- Degradación natural: NO se cubre. La capacidad perdida con los ciclos de carga va por garantía del fabricante, normalmente 8 años o 160.000 km hasta un 70% de SOH.
- Batería en alquiler (modelo que aún queda en algún Renault antiguo, por ejemplo): la póliza del coche no cubre la batería si es del fabricante. Se asegura aparte o va en el contrato de leasing de la batería.
Pregunta explícita al mediador: ¿cubre la póliza el reemplazo de módulos individuales o solo el pack completo? La diferencia en reparación puede ser de miles de euros.
El cargador doméstico (wallbox): ¿seguro de hogar o de auto?
Aquí hay confusión. El wallbox instalado en una plaza de garaje privada suele cubrirse mejor desde el seguro de hogar como instalación fija del continente, siempre que esté declarado y que la aseguradora acepte capitales suficientes. Si lo tienes en garaje comunitario, revisa el seguro de la comunidad y el tuyo propio.
Algunas pólizas de auto para eléctricos —Mapfre, Allianz y Mutua Madrileña ofrecen variantes con esta extensión— incluyen cobertura del cargador vinculado al vehículo asegurado hasta cierto límite (del orden de 1.000-2.000 €). No es lo habitual todavía. Y conviene revisar si cubre daño eléctrico, vandalismo y robo del cable (los cables Tipo 2 han empezado a desaparecer con asombrosa regularidad).
Asistencia en carretera: lo que de verdad diferencia una buena póliza
Un eléctrico que se queda sin batería no se "repone" con un bidón. Necesita grúa hasta un punto de recarga operativo. Puntos a exigir:
- Grúa desde kilómetro 0, sin franquicia kilométrica. Esto ya lo ofrecen muchas pólizas convencionales, pero no todas.
- Remolque hasta el punto de recarga más cercano compatible (CCS, CHAdeMO si aplica), no solo hasta "el taller concertado".
- Recarga de emergencia in situ: algunas aseguradoras lo ofrecen con unidades móviles en zonas urbanas; en carretera abierta, raro.
- Vehículo de sustitución eléctrico o híbrido si lo necesitas por uso (si cargas en casa y no tienes gasolinera habitual, un sustituto de combustión te complica la vida).
Línea Directa y AXA, por ejemplo, han ido ampliando estas coberturas en sus productos específicos para eléctricos durante los últimos años; conviene verificar la versión actual del condicionado antes de firmar.
Comparativa orientativa de productos para coche eléctrico en España
| Compañía / Producto | Franquicia típica (€) | Batería cubierta | Wallbox | Asistencia km 0 | Vehículo sustitución |
|---|---|---|---|---|---|
| Mapfre Auto Eléctricos | 300-600 | Sí, pack completo | Hasta límite declarado | Sí | Sí, no siempre eléctrico |
| Línea Directa Coche Eléctrico | Variable según modalidad | Sí | Opcional | Sí | Sí |
| Mutua Madrileña Eléctrico | 300 / 600 | Sí | Extensión opcional | Sí | Sí |
| Allianz Auto Eléctrico | Según póliza | Sí | Vinculable a hogar | Sí | Sí |
| AXA Eco Auto | Variable | Sí | Según modalidad | Sí | Sí |
| Pelayo Eléctrico | Según póliza | Sí | Consultar | Sí | Sí |
Datos orientativos. Las condiciones concretas, capitales y franquicias dependen de la modalidad contratada y del perfil del conductor. Verifica siempre el condicionado vigente.
Tabla resumen comparativa (puntuación orientativa 1-10)
| Producto | Cobertura batería | Wallbox | Asistencia específica | Red de talleres eléctricos | Puntuación global |
|---|---|---|---|---|---|
| Mapfre Auto Eléctricos | 8 | 7 | 8 | 9 | 8,0 |
| Línea Directa Coche Eléctrico | 7 | 6 | 8 | 7 | 7,0 |
| Mutua Madrileña Eléctrico | 8 | 7 | 7 | 8 | 7,5 |
| Allianz Auto Eléctrico | 7 | 8 | 7 | 8 | 7,5 |
| AXA Eco Auto | 7 | 6 | 7 | 7 | 6,8 |
| Pelayo Eléctrico | 7 | 6 | 7 | 7 | 6,8 |
Errores comunes al contratar
- Asumir que el seguro de combustión te vale. No siempre: la batería puede quedar fuera o infravalorada.
- No declarar el wallbox en el seguro de hogar.
- Elegir la franquicia más baja sin mirar el precio del pack de batería. Si un reemplazo cuesta 12.000 €, 300 € de franquicia no te duelen.
- Olvidar que la degradación no es un siniestro: va por garantía.
Precio orientativo
Un todo riesgo con franquicia para un eléctrico de 35.000-45.000 € ronda los 500-900 €/año según perfil, provincia y antigüedad del carnet. Terceros ampliado, entre 300 y 500 €. Son horquillas; el precio real depende de tu caso.
Checklist antes de firmar
- ¿La póliza cubre la batería de tracción por daño, incendio y robo, con reemplazo de pack completo o por módulos?
- ¿Incluye o permite extender cobertura al wallbox doméstico? ¿Hasta qué capital?
- ¿La asistencia en carretera opera desde el kilómetro 0 y traslada hasta un punto de recarga, no solo al taller concertado?
- ¿El vehículo de sustitución es eléctrico, híbrido o solo combustión?
- ¿Cuál es la franquicia aplicable a daños en batería? ¿Es la misma que para carrocería?
- ¿La red de talleres incluye centros homologados por el fabricante para alta tensión?
- ¿Hay exclusiones por uso profesional (VTC, reparto) o por carga en puntos no homologados?
- ¿Qué pasa si el siniestro ocurre con el coche cargando?
Para dudas sobre tu caso concreto, acude a un mediador colegiado o consulta la DGSFP. Y si vienes de otro ramo, revisa también cómo se articulan las coberturas eléctricas en tu seguro de hogar con instalaciones inteligentes: a veces el wallbox encaja mejor ahí.
FAQ
¿La degradación de la batería la cubre el seguro?
No. La pérdida de capacidad por uso va por la garantía del fabricante (habitualmente 8 años o 160.000 km hasta un 70% de estado de salud). El seguro cubre daño súbito, incendio o robo, no desgaste.
¿Puedo asegurar el wallbox en el seguro del coche o va en el de hogar?
Depende del producto. Lo más habitual y recomendable es declararlo en el seguro de hogar como instalación fija del continente. Algunas pólizas de auto específicas para eléctricos lo incluyen como extensión, con límite propio.
¿Qué pasa si me quedo sin batería en autovía?
Si tu póliza incluye asistencia desde el km 0 y traslado a punto de recarga, la grúa te lleva al cargador compatible más cercano. Si solo cubre traslado a taller concertado, puede que acabes en un desguace sin cargador. Léelo antes.
¿El seguro cubre siniestros ocurridos durante la carga?
En general sí, siempre que la carga se haga en un punto homologado y conforme a las instrucciones del fabricante. Cargas con adaptadores artesanales o instalaciones no certificadas pueden ser causa de exclusión.

2 comentarios
Pingback: Cómo elegir un seguro a todo riesgo frente a un terceros ampliado: criterios según antigüedad, uso y valor del coche – Guías de Seguros
Pingback: Cómo elegir la cobertura de batería en un seguro de coche eléctrico: daño, degradación y robo de la batería – Guías de Seguros