

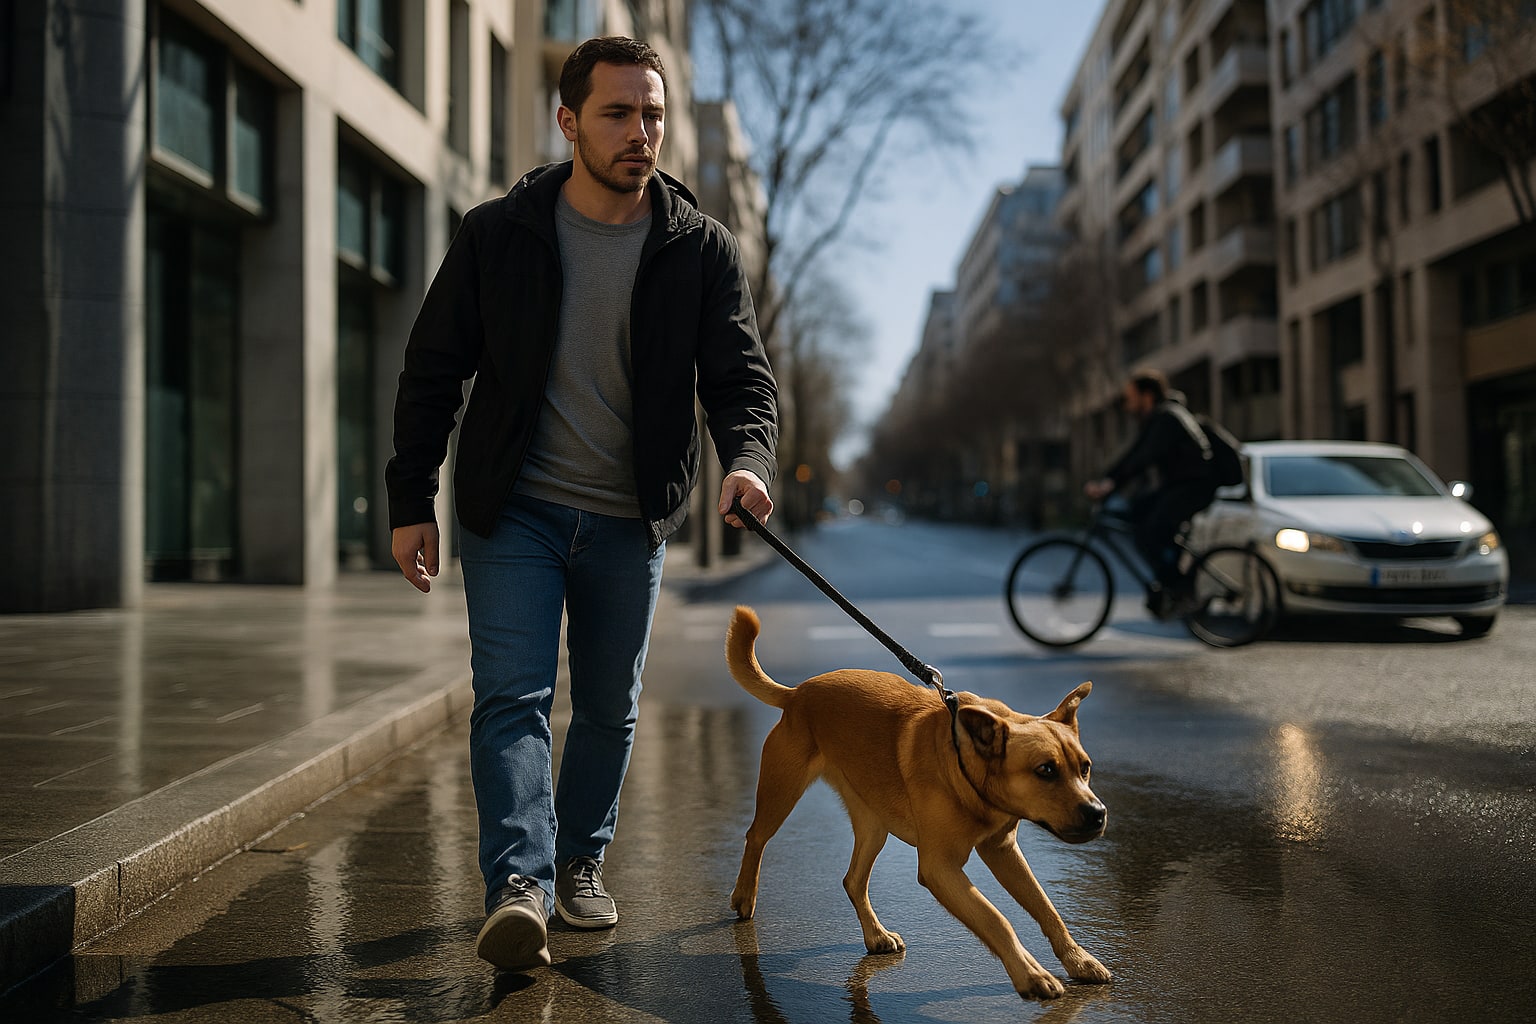
Un perro que se suelta un segundo. Un ciclista que frena, cae y se rompe la clavícula. Una factura de urgencias, una baja laboral, quizá una denuncia. La responsabilidad civil (RC) del propietario existe aunque el animal no haya mordido a nadie: basta con que cause un daño. Y aquí es donde entra el seguro que vamos a diseccionar en esta guía — el que responde económicamente cuando tu perro provoca un perjuicio a un tercero.
Qué es exactamente el seguro de responsabilidad civil para perros
Es una póliza que cubre las indemnizaciones (dinero que el asegurador paga a la víctima) que el propietario tenga que abonar por daños corporales o materiales causados por su perro a terceros. No cubre al perro. No cubre al dueño. Cubre a quien sufre el daño.
En la práctica se articula dentro de tres formatos: como cobertura incluida en el seguro de hogar (RC familiar, con matices), como póliza monolínea de RC canina o como parte de un seguro de mascotas más amplio que suma veterinario, robo o fallecimiento del animal.
¿Es obligatorio en España? Depende de dos cosas
Aquí conviene ir con pies de plomo. La Ley 7/2023 de protección de los derechos y el bienestar de los animales introdujo la obligación de contratar un seguro de RC para todos los perros, pero su desarrollo reglamentario quedó en el aire y su aplicación efectiva depende del reglamento y de las comunidades autónomas. Mientras tanto, sigue plenamente vigente la obligación para perros potencialmente peligrosos (PPP) según la Ley 50/1999 y su reglamento, y algunas comunidades ya exigían RC a todos los perros antes de 2023 (Madrid y Cataluña, por ejemplo, con sus propias normas autonómicas).
¿Traducción para el lector? Si tienes un PPP, el seguro es obligatorio, sin discusión. Si no, revisa la normativa autonómica y municipal — y contrátalo igualmente, porque el coste es bajo y el riesgo, alto.
Qué cubre realmente la RC canina (y qué no)
Sobre el papel, una póliza estándar cubre tres bloques:
- Daños corporales a terceros: gastos médicos, indemnización por lesiones, secuelas, lucro cesante. Se liquida habitualmente conforme al Baremo de accidentes de circulación (Ley 35/2015), que los tribunales usan por analogía.
- Daños materiales: rotura de gafas, ropa, móvil, mordisco al sofá del vecino, arañazo en la puerta de un coche.
- Defensa jurídica y fianzas: abogado, procurador y fianza civil si hay proceso judicial.
Lo que casi nunca cubre: daños al propio perro, daños a personas que convivan con el asegurado (tu pareja, tus hijos), daños causados durante una actividad profesional con el animal (adiestramiento, guardia y seguridad), peleas concertadas o uso del perro para caza si no se ha declarado, y episodios provocados por incumplir la normativa (perro sin bozal siendo PPP, sin correa en zona obligatoria, etc.).
Cómo dimensionar el capital asegurado
El capital asegurado es el tope máximo que la compañía pagará por siniestro. Y aquí hay una regla que repito a quien me pregunta: no te quedes corto por ahorrarte 15 € al año.
- 120.000 €: mínimo razonable para perro pequeño, adulto, entorno rural o urbano tranquilo, sin niños alrededor. Es el capital que exigen varias comunidades autónomas para PPP y funciona como suelo.
- 175.000-200.000 €: perro mediano-grande, ciudad, parques con mucho tránsito, familias con niños.
- 300.000 € o más: PPP, razas grandes de guarda, entornos con mucha exposición (terrazas, mercados, colegios cerca).
Para hacerse una idea: una lesión con secuelas permanentes serias en un adulto joven puede superar fácilmente los 150.000 € según baremo. Un fallecimiento, mucho más. Pagar 25-40 € al año por triplicar el capital suele compensar sin discusión.
Comparativa orientativa de aseguradoras en España
Precios orientativos para perro no PPP, propietario adulto, sin siniestros previos. Verifica cada condición en la póliza actual: cambian con frecuencia.
| Compañía / Producto | Capital RC (€) | Defensa jurídica | Fianzas | PPP admitidos | Precio orientativo/año | Puntuación |
|---|---|---|---|---|---|---|
| Mapfre Mascotas | hasta 300.000 | Sí | Sí | Sí, con recargo | desde 60 € | 8,5 |
| Mutua Madrileña Mascotas | hasta 300.000 | Sí | Sí | Sí | desde 55 € | 8 |
| Santalucía Mascotas | hasta 150.000 | Sí | Sí | Consultar | desde 50 € | 7 |
| Caser Mascotas | hasta 120.000 | Sí | Sí | Sí | desde 45 € | 7 |
| SegurCaixa Adeslas Mascotas | hasta 300.000 | Sí | Sí | Consultar por raza | desde 55 € | 8 |
Fichas rápidas de cada producto
Mapfre Mascotas
| Característica | Detalle |
|---|---|
| Capital RC | hasta 300.000 € |
| Defensa jurídica y fianzas | incluidas |
| PPP | admitidos con sobreprima |
| Extras habituales | asistencia veterinaria orientativa, localización si se pierde |
| Precio orientativo | desde 60 €/año |
Mutua Madrileña Mascotas
| Característica | Detalle |
|---|---|
| Capital RC | hasta 300.000 € |
| Defensa jurídica y fianzas | incluidas |
| PPP | admitidos |
| Extras habituales | gastos veterinarios por accidente, orientación veterinaria 24h |
| Precio orientativo | desde 55 €/año |
Santalucía Mascotas
| Característica | Detalle |
|---|---|
| Capital RC | hasta 150.000 € |
| Defensa jurídica y fianzas | incluidas |
| PPP | consultar según raza |
| Extras habituales | indemnización por sacrificio, robo |
| Precio orientativo | desde 50 €/año |
Caser Mascotas
| Característica | Detalle |
|---|---|
| Capital RC | hasta 120.000 € |
| Defensa jurídica y fianzas | incluidas |
| PPP | admitidos |
| Extras habituales | gastos veterinarios, estancia en residencia si hospitalización del dueño |
| Precio orientativo | desde 45 €/año |
SegurCaixa Adeslas Mascotas
| Característica | Detalle |
|---|---|
| Capital RC | hasta 300.000 € |
| Defensa jurídica y fianzas | incluidas |
| PPP | consultar por raza |
| Extras habituales | asistencia veterinaria telefónica, indemnización por fallecimiento |
| Precio orientativo | desde 55 €/año |
Errores comunes al contratar
- Creer que la RC del hogar ya cubre al perro sin más. A veces sí, a veces con sublímite ridículo, y casi nunca cubre PPP. Léelo.
- Contratar 60.000 € de capital porque "es suficiente". No lo es.
- Ocultar la raza real o el carácter del animal. Un siniestro con datos falseados es un siniestro rechazado, con la Ley de Contrato de Seguro en la mano.
- Olvidar la carencia (periodo desde la firma hasta que la cobertura entra en vigor). En RC suele ser inmediata o muy corta, pero conviene verificarlo.
Si ya estás valorando un producto integral, tiene sentido revisar también cómo elegir un seguro veterinario para tu perro y comprobar si estás obligado a contratarlo según tu comunidad autónoma.
Cómo comparar ofertas sin marearte
Pide siempre las condiciones generales por escrito. Compara capital, exclusiones y trato a PPP. El precio, al final. Un seguro que ahorra 20 € pero baja el capital a 60.000 € no ahorra: pospone el problema.
Checklist antes de firmar
- ¿Cuál es el capital de RC y cubre los 300.000 € si el perro es PPP o grande?
- ¿Incluye defensa jurídica y fianzas civiles?
- ¿Está admitida expresamente la raza de mi perro?
- ¿Qué exclusiones aplican (bozal, correa, uso profesional)?
- ¿Hay carencia en la RC? ¿De cuántos días?
- ¿Cubre daños causados fuera de España (viajes UE)?
- ¿Qué franquicia hay, si la hay, y en qué euros?
- ¿Puedo ampliar capital sin cambiar de póliza?
Preguntas frecuentes
¿Es obligatorio el seguro de RC para perros en España?
Para PPP, sí, por la Ley 50/1999. Para el resto, depende del desarrollo de la Ley 7/2023 y de la normativa autonómica y municipal. Recomendable en todo caso.
¿Cuánto capital asegurado necesito?
Mínimo 120.000 €. Para perros medianos-grandes o entornos urbanos, 175.000-300.000 €. Para PPP, 300.000 € es el estándar razonable.
¿Cuánto cuesta un seguro de RC para perros?
Entre 45 y 90 € al año para perros no PPP. Los PPP suelen partir de 70-120 € según raza y comunidad.
¿La RC familiar de mi seguro de hogar cubre a mi perro?
A veces, con sublímite y sin cubrir PPP. Léelo en condiciones generales y, si no es suficiente, contrata póliza específica. Para tu caso concreto, consulta con un mediador colegiado o con la DGSFP.
