

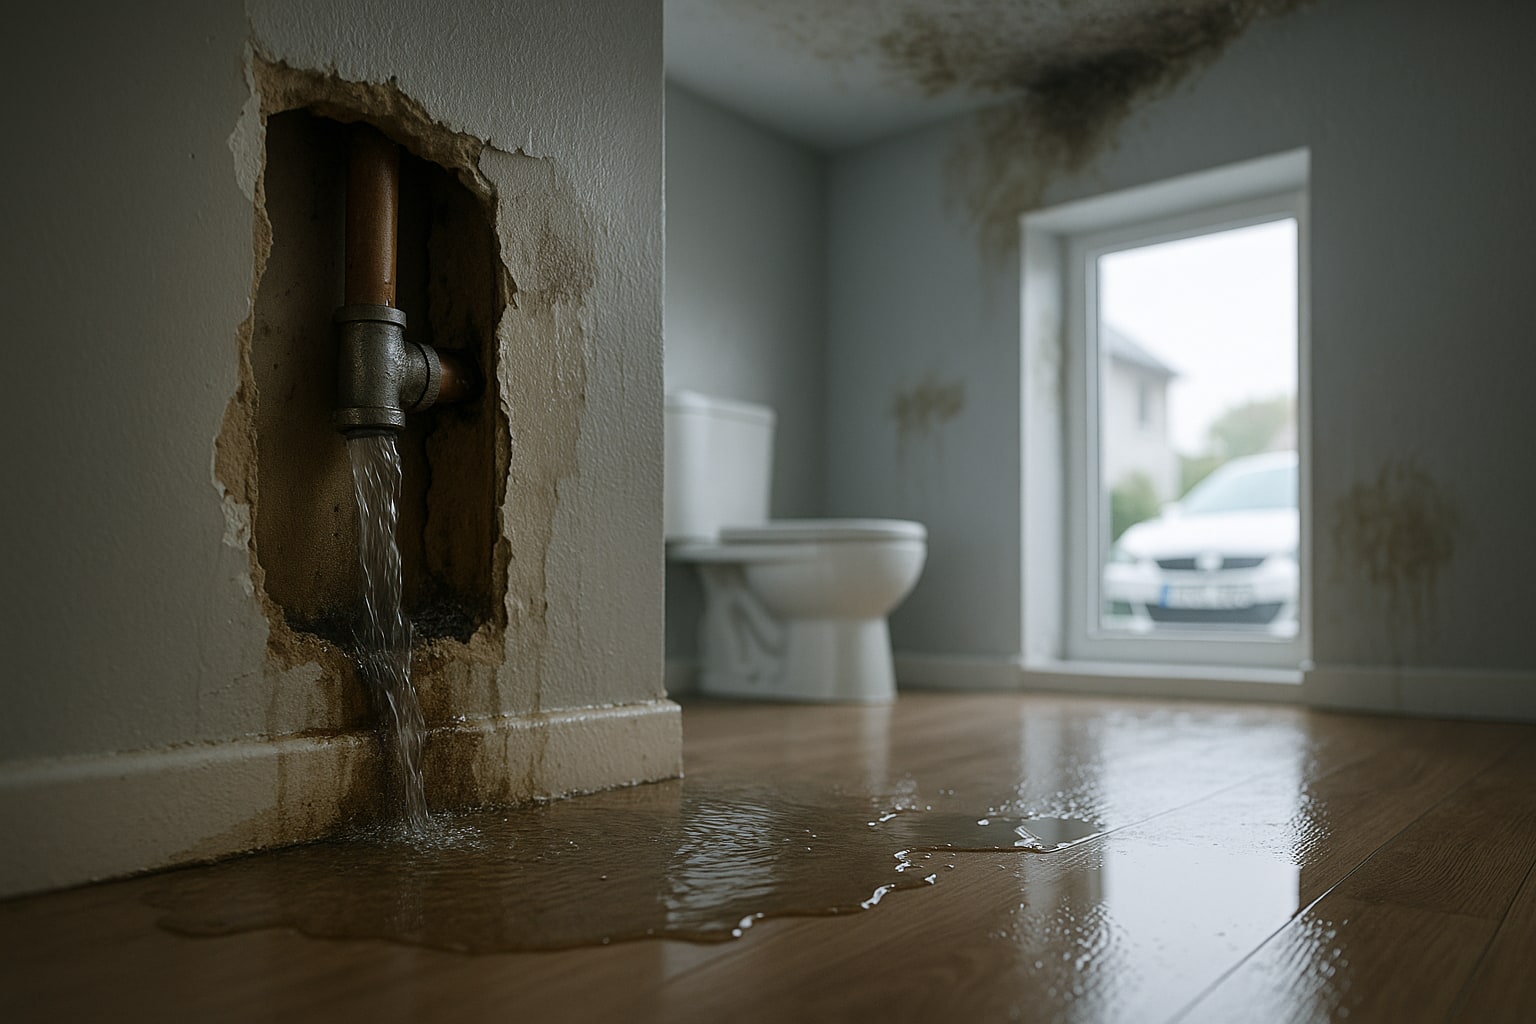
Los daños por agua son, con diferencia, el siniestro más frecuente en un seguro de hogar en España. Escapes de la lavadora, una junta del baño que llora durante meses, la tubería empotrada del vecino que aparece en tu techo… El problema no es tanto si te va a pasar, sino cómo responde la póliza cuando pasa. Y ahí las diferencias entre compañías son enormes, mucho más de lo que sugiere el precio anual.
Qué se entiende por "daños por agua" en un seguro de hogar
Conviene empezar por el vocabulario, porque el sector lo usa con precisión quirúrgica y el asegurado, a menudo, no. Un siniestro por agua es cualquier daño material causado por la acción del agua dentro de la vivienda. Pero dentro de esa etiqueta caben cosas muy distintas.
- Filtración: paso lento de agua a través de un elemento constructivo (pared, suelo, techo). Suele venir del vecino, de la fachada o de la cubierta.
- Rotura de tuberías: fractura súbita de una conducción fija de la vivienda (agua, calefacción, desagües).
- Atasco y desbordamiento: obstrucción que provoca que el agua salga por donde no debe.
- Localización de avería (o búsqueda de fuga): trabajos de detección para encontrar de dónde sale el agua, incluidas las obras de picado y reposición de suelos, alicatados o tabiques.
Este último punto es el que más disgustos da. Muchas pólizas cubren el daño de agua… pero no las obras necesarias para llegar a la tubería rota. O las cubren con un sublímite tan bajo que no llega ni para el fontanero.
Cobertura obligatoria vs. cobertura voluntaria
Aquí conviene aclarar algo que muchos usuarios dan por hecho: el seguro de hogar no es obligatorio por ley en España para el propietario que vive en su vivienda. Sí lo es, en la práctica, cuando hay hipoteca: la Ley Hipotecaria exige un seguro de daños que cubra al menos el continente por el valor de tasación. Fuera de ese caso, la contratación es voluntaria y las coberturas se pactan libremente al amparo de la Ley 50/1980 de Contrato de Seguro, supervisada por la DGSFP.
Todo lo relativo a daños por agua es, por tanto, cobertura voluntaria dentro del multirriesgo hogar. No existe un mínimo legal. Cada aseguradora define su alcance, sus sublímites y sus exclusiones. De ahí que compararlas línea a línea sea el único método serio.
Continente, contenido y por qué importan los dos
Antes de mirar el agua, hay que tener claro qué asegura la póliza:
- Continente: la estructura de la vivienda y todo lo fijo (paredes, suelos, sanitarios, instalaciones, cocina empotrada).
- Contenido: los bienes muebles y personales del interior (sofá, ropa, electrodomésticos no empotrados, electrónica).
- Capital asegurado: la cantidad máxima que la compañía indemnizará por cada partida.
En un daño por agua típico se dañan las dos partidas. Se rompe un tubo (continente), se moja el parqué (continente) y se estropea el mueble del salón (contenido). Si uno de los dos capitales se queda corto, entra en juego la temida regla proporcional: la indemnización se reduce en la misma proporción en que el capital declarado esté por debajo del valor real. Infrasegurar el continente para pagar menos prima es, casi siempre, un mal negocio.
Qué cubre cada compañía: comparativa neutral
Lo que sigue no es un ranking cerrado, sino una lectura orientativa de cómo articulan las grandes aseguradoras españolas la cobertura de agua. Las cifras exactas cambian con la modalidad contratada y con el año, así que conviene siempre pedir el condicionado particular antes de firmar. Aquí interesa el enfoque, no la letra pequeña de una tarifa concreta.
| Compañía | Enfoque en daños por agua | Localización de avería | Franquicia habitual | Puntuación (1-10) |
|---|---|---|---|---|
| Mapfre Hogar | Cobertura amplia con red propia de peritos y fontaneros | Incluida con sublímite según modalidad | Sin franquicia en modalidades estándar | 8,5 |
| Mutua Madrileña Hogar | Fuerte en asistencia rápida y reparación con gremios propios | Incluida, con topes claros por siniestro | Sin franquicia habitual | 8,5 |
| Línea Directa Hogar | Producto muy digital, tramitación rápida vía app | Incluida en modalidades superiores | Franquicia opcional según modalidad | 8,0 |
| AXA Hogar | Modular; permite ampliar sublímite de búsqueda de fuga | Incluida con posibilidad de ampliación | Sin franquicia estándar | 8,0 |
| Allianz Hogar | Multirriesgo clásico con buenas coberturas de reposición | Incluida en modalidad completa | Sin franquicia estándar | 7,5 |
| Generali Hogar | Producto tradicional con red de reparadores concertados | Incluida con sublímite por siniestro | Sin franquicia estándar | 7,5 |
| Zurich Klinc Hogar | Modelo modular, contratación por coberturas sueltas | Depende de los módulos activados | Variable según configuración | 7,0 |
Mapfre Hogar
Cobertura clásica y muy extendida, con red propia de peritaje y gremios. En daños por agua funciona bien cuando la avería es interna y la reparación requiere coordinación de varios oficios.
| Cobertura | Detalle orientativo |
|---|---|
| Rotura de tuberías | Incluida en todas las modalidades multirriesgo |
| Localización de avería | Incluida, sublímite según modalidad |
| Asistencia 24h | Fontanero de urgencia sin coste hasta ciertas horas |
| Franquicia | Sin franquicia en modalidad estándar |
| Daños al vecino | Vía RC familiar del propio seguro |
Mutua Madrileña Hogar
Enfocada al asegurado urbano, con tiempos de respuesta cortos en Madrid y grandes ciudades. Su punto fuerte, a nuestro juicio, es la reparación efectiva: mandan al gremio, hacen la obra y cierran el expediente sin marear al cliente.
| Cobertura | Detalle orientativo |
|---|---|
| Rotura y filtración | Ambas cubiertas en modalidad completa |
| Localización de avería | Incluida con tope por siniestro |
| Reposición de calas | Suele estar incluida en la partida de agua |
| Franquicia | Habitualmente sin franquicia |
| Asistencia hogar | 24h, con gestión desde app |
Línea Directa Hogar
Producto muy digital, orientado a quien quiere abrir parte por app y olvidarse. La búsqueda de fuga se contrata en las modalidades superiores. Ojo con las modalidades más económicas: pueden dejar fuera la localización o aplicar franquicia.
| Cobertura | Detalle orientativo |
|---|---|
| Rotura de tuberías | Incluida |
| Localización de avería | En modalidades superiores |
| Asistencia 24h | Incluida, servicio muy digitalizado |
| Franquicia | Opcional según modalidad |
| Peritación | En muchos casos por videoperitación |
AXA, Allianz, Generali y Zurich
Las cuatro juegan en la liga del multirriesgo clásico con matices propios. AXA suele destacar por su modularidad: permite subir el sublímite de búsqueda de fuga si el asegurado lo pide. Allianz y Generali van más de "paquete cerrado" pero con coberturas amplias en modalidad completa. Zurich, con su producto Klinc, apuesta por un modelo modular por suscripción; interesante para quien quiere pagar solo por lo que usa, aunque hay que revisar bien qué queda dentro y qué fuera del módulo de agua.
| Compañía | Rasgo diferencial en agua | Franquicia |
|---|---|---|
| AXA Hogar | Sublímite de búsqueda de fuga ampliable | Sin franquicia estándar |
| Allianz Hogar | Buena reposición estética tras reparación | Sin franquicia estándar |
| Generali Hogar | Red concertada de reparadores | Sin franquicia estándar |
| Zurich Klinc Hogar | Contratación modular por coberturas | Variable según módulos |
Exclusiones típicas que casi nadie lee
Hay patrones que se repiten en casi todos los condicionados del mercado español:
- Falta de mantenimiento: si la avería viene de una tubería envejecida sin revisión razonable, la compañía puede rechazar el siniestro.
- Obras y reformas mal ejecutadas: si el instalador se equivocó, no lo paga el seguro del hogar (va a la RC del profesional).
- Humedades por condensación: no son daño por agua en sentido estricto.
- Filtraciones a través de fachada, terraza o cubierta cuando no hay impermeabilización adecuada. Este es el gran clásico de los rechazos.
- Piscinas, jardines y elementos exteriores, salvo cobertura específica.
Cuando el agua viene del vecino de arriba, el siniestro se abre en tu póliza por los daños que sufres tú, y tu compañía se encarga de la subrogación —reclamar después al seguro del vecino—. No tienes que pelearte tú con él: para eso está el asegurador.
Cómo comparar ofertas sin quedarte solo con el precio
El precio anual de un multirriesgo hogar puede variar entre compañías con la misma vivienda. Pero comparar solo el importe es un error caro. Lo que de verdad marca la diferencia el día del siniestro son cuatro cosas:
- El sublímite de búsqueda de fuga (los euros máximos que paga la compañía por localizar la avería).
- Si la reposición de calas —volver a dejar el suelo o la pared como estaban tras el picado— entra en la partida de agua o va aparte.
- Si hay franquicia aplicable a daños por agua y en qué modalidades.
- La velocidad y calidad de la asistencia 24h, algo que ya hemos tratado en profundidad en cómo comparar los servicios de urgencias del hogar antes de firmar.
Un seguro más barato que excluya la localización de avería es, en la práctica, un seguro que no cubre el siniestro más frecuente del hogar. Eso ahorra dinero hoy y cuesta miles de euros mañana.
Errores comunes al contratar
- Contratar por precio sin mirar el sublímite de búsqueda de fuga.
- Infrasegurar el continente para bajar la prima y activar la regla proporcional.
- Suponer que las humedades del vecino "las paga el seguro del vecino" sin abrir parte en el propio.
- Aceptar franquicias altas sin calcular cuánto duele una avería típica.
- No revisar la póliza al hacer una reforma que cambia el valor del continente.
Checklist antes de firmar
- ¿Cuál es el sublímite en euros para localización de avería y búsqueda de fuga?
- ¿La reposición de calas (suelo, alicatado, tabique) entra en la cobertura de agua o va con su propio tope?
- ¿Hay franquicia en daños por agua? ¿En qué modalidad y por qué importe en euros?
- ¿Cubre filtraciones desde vecinos, fachada, terraza o cubierta, o solo roturas internas?
- ¿Está incluida la asistencia 24h con fontanero de urgencia? ¿Con cuántas horas de mano de obra gratuitas?
- ¿El capital de continente refleja el coste real de reconstrucción, no el valor de mercado?
- ¿Cómo gestiona la compañía la subrogación cuando el agua viene del vecino?
- ¿Qué exclusiones aplica por falta de mantenimiento o antigüedad de la instalación?
Antes de firmar nada, revisa el condicionado particular y, si el caso es dudoso, consulta con un mediador colegiado o directamente con la DGSFP para tu situación concreta.
Preguntas frecuentes
¿El seguro de hogar cubre las humedades que vienen del vecino de arriba?
Sí, siempre que la póliza tenga contratada la cobertura de daños por agua. Se abre parte en tu compañía por los daños en tu vivienda, y ella se encarga de reclamar después al seguro del vecino mediante la subrogación. No tienes que hablar tú con él ni con su aseguradora.
¿Qué es exactamente la localización de avería y por qué se paga aparte?
Son los trabajos de detección y las obras necesarias para llegar a la tubería (picar suelo, romper alicatado). Muchas pólizas antiguas cubrían el agua pero no el picado, y el asegurado se encontraba con miles de euros de obra sin cubrir. Hoy la mayoría de compañías la incluye, pero con un sublímite en euros que conviene revisar.
¿Puedo reclamar si mi compañía dice que la avería es por "falta de mantenimiento"?
Puedes discrepar del peritaje, pedir contraperitación y, si no hay acuerdo, acudir al Servicio de Reclamaciones de la DGSFP. La carga probatoria es exigente: la aseguradora tiene que justificar por qué considera que hubo falta de mantenimiento y no un siniestro súbito.
¿Compensa contratar un seguro sin franquicia en daños por agua?
En la práctica, sí, sobre todo en pisos con instalaciones antiguas o baños compartidos con vecinos. Una franquicia baja tampoco ahorra tanto en prima como se piensa, y en un siniestro típico de agua puede consumirse entera en la primera factura del fontanero.

2 comentarios
Pingback: Seguro de hogar y humedades: cómo saber si tu póliza cubre filtraciones lentas o solo roturas súbitas – Guías de Seguros
Pingback: Cómo elegir la cobertura de búsqueda y reparación de la avería en el seguro de hogar: qué incluye y qué límites revisar – Guías de Seguros