

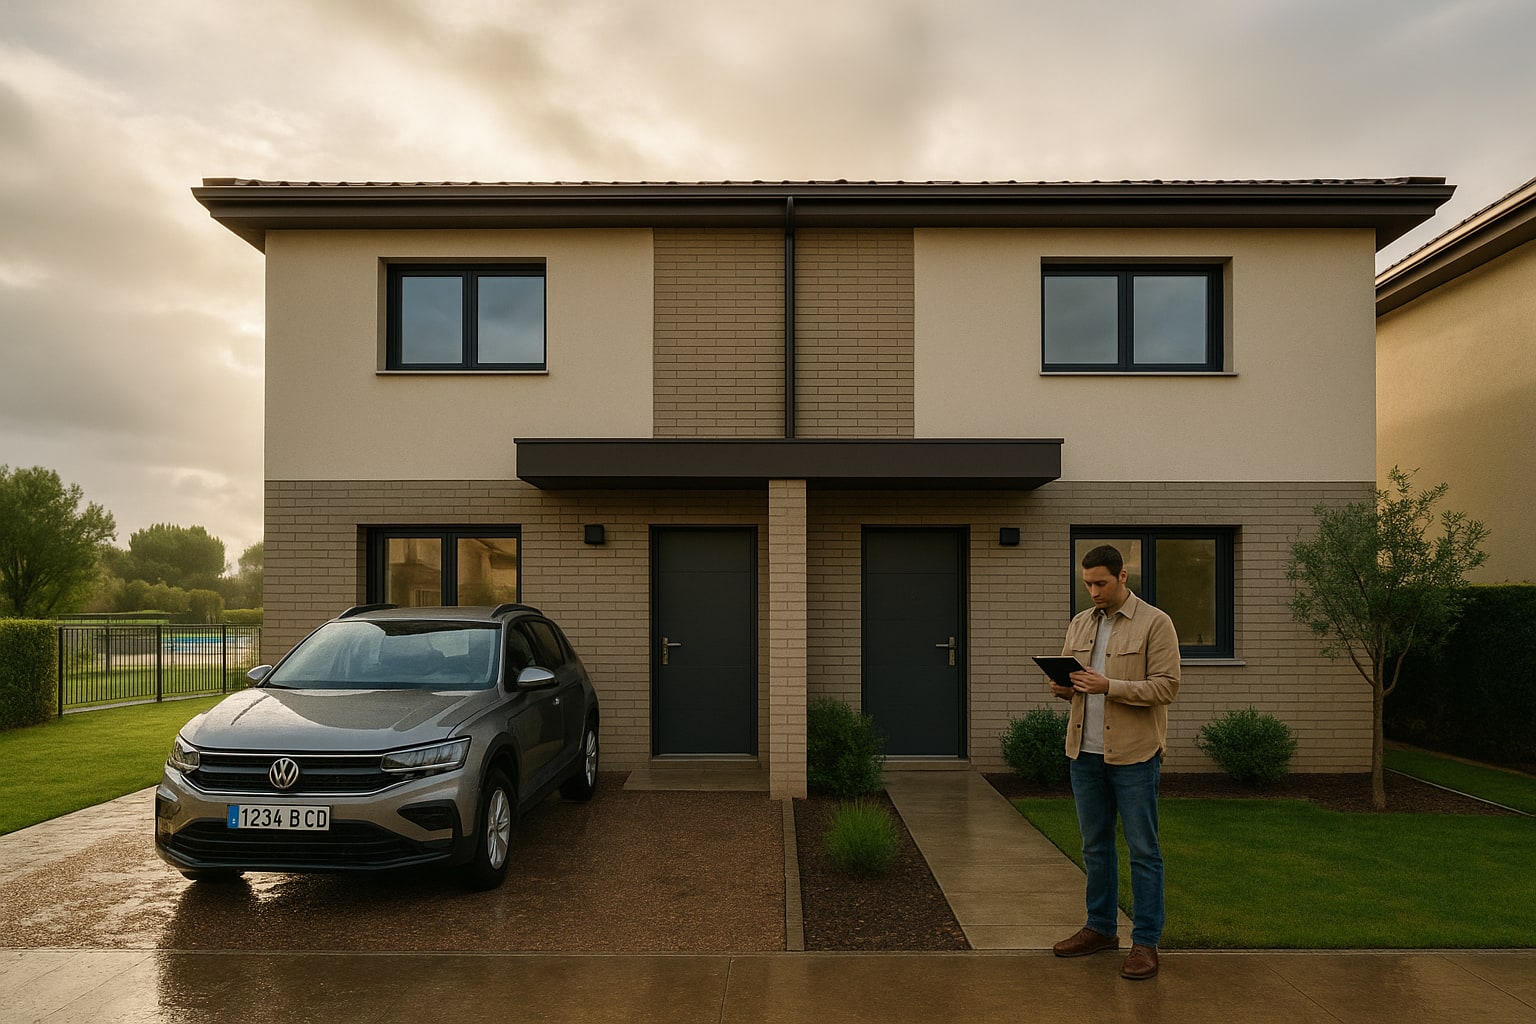
Vivir en un adosado o un pareado tiene ventajas evidentes —jardín propio, algo de intimidad, muchas veces piscina comunitaria— y una complicación que casi nadie te explica cuando firmas la escritura: tu casa comparte pared con la del vecino. Esa pared se llama medianera, y es el punto donde más se enredan las coberturas del seguro de hogar. Aquí va la guía para no dejar huecos.
Qué tiene de particular asegurar un chalet adosado
Un chalet adosado o pareado no es un piso ni una vivienda aislada. Está a medio camino: eres propietario único del inmueble (continente y contenido), pero compartes elementos estructurales con uno o dos vecinos y, casi siempre, perteneces a una comunidad de propietarios que gestiona zonas comunes (viales interiores, piscina, jardines perimetrales, portón de acceso, iluminación exterior). Ese solapamiento es lo que obliga a leer con lupa dos pólizas a la vez: la tuya y la del edificio.
El continente es la estructura de la vivienda (muros, cubiertas, instalaciones fijas). El contenido, todo lo mueble que hay dentro. En un piso, el continente comunitario suele cubrir fachadas y cubiertas; en un adosado, tu póliza individual asume mucho más peso porque la propiedad horizontal está más fragmentada.
Medianeras: dónde acaba tu seguro y dónde empieza el del vecino
La medianera es una pared común, propiedad de ambos vecinos al 50%. En términos de seguro, esto se traduce en tres escenarios habituales:
- Daños por agua desde tu instalación que afectan a la vivienda contigua: los cubre tu responsabilidad civil familiar, no el continente del vecino.
- Incendio que se propaga a través de la medianera: cada póliza responde por los daños en su lado, y la RC entra si se demuestra origen y culpa en uno de los inmuebles.
- Filtraciones estructurales en la propia pared medianera: aquí empieza el lío, porque si no está claro de qué lado viene el problema, las compañías tienden a discutir. Conviene que tu póliza incluya defensa jurídica con capital razonable.
La llamada RC cruzada —cuando dos vecinos asegurados con la misma compañía se reclaman entre sí— no siempre está cubierta de serie. Merece la pena preguntarlo expresamente.
Zonas comunes: qué cubre la póliza de la comunidad y qué no
Si tu urbanización tiene piscina, pistas deportivas, jardines o viales interiores, existe una póliza colectiva que contrata la comunidad. Esa póliza cubre el continente de las zonas comunes y la RC de la comunidad frente a terceros (por ejemplo, si a un visitante se le cae una rama encima en el jardín común). Lo que no cubre suele ser:
- Los daños en tu vivienda originados en zonas comunes si no hay responsabilidad clara de la comunidad.
- Los daños que tú causes en zonas comunes (un balón que rompe una farola, una fuga desde tu terraza que estropea el pavimento del vial).
- El contenido personal que dejes en zonas comunes (bicicletas en el trastero comunitario, mobiliario de piscina propio).
Ahí es donde tu póliza individual tiene que cubrirte. Y por eso conviene revisar la del edificio antes de contratar la tuya: para saber qué huecos hay que tapar. Sobre este cruce, ya se ha escrito con detalle en la guía sobre pólizas de comunidades de propietarios.
Qué mirar antes de contratar
Cinco frentes que en un adosado marcan la diferencia:
- Capital de continente ajustado al coste de reconstrucción real, no al precio de mercado. Un adosado de 180 m² con dos plantas y sótano no se reconstruye por lo que costaría un piso equivalente.
- Contenido con sublímite específico para jardín exterior (mobiliario, barbacoa, toldos).
- RC familiar con capital mínimo de 300.000 € —a nuestro juicio, quedarse por debajo en un adosado es correr riesgos innecesarios; hay un análisis específico sobre cómo dimensionar la RC del hogar que ayuda a calibrarlo.
- Daños por agua con cobertura de localización y reparación de la avería, no solo de los daños derivados.
- Defensa jurídica con capital suficiente para pleitos entre vecinos.
Cómo se articulan las coberturas en las principales compañías
Sirva como ejemplo —no como recomendación cerrada— cómo enfocan el ramo cinco aseguradoras muy comercializadas en España. Los importes y sublímites concretos dependen siempre de la modalidad contratada y del capital declarado.
Mapfre Hogar
| Característica | Enfoque |
|---|---|
| Continente + contenido | Modalidad configurable, con opción de valor a nuevo |
| RC familiar | Capital ampliable en tramos |
| Daños por agua | Incluye localización de avería en modalidades medias-altas |
| Asistencia hogar 24h | Sí, con red propia de profesionales |
| Defensa jurídica | Incluida con sublímite estándar |
Línea Directa Hogar
| Característica | Enfoque |
|---|---|
| Continente + contenido | Contratación 100% online, capital autodeclarado |
| RC familiar | Capital estándar ampliable |
| Robo | Cobertura de exterior para jardín en modalidades superiores |
| Asistencia 24h | Servicio propio con tiempos de respuesta publicados |
| Bricohogar | Servicio de pequeñas reparaciones anuales |
Mutua Madrileña Hogar
| Característica | Enfoque |
|---|---|
| Continente + contenido | Modalidades escalonadas por nivel de cobertura |
| RC familiar | Capital elevado en modalidades premium |
| Jardín y piscina privada | Sublímite específico para elementos exteriores |
| Asistencia 24h | Incluida |
| Manitas | Horas de servicio incluidas al año en algunas modalidades |
Allianz Hogar
| Característica | Enfoque |
|---|---|
| Continente + contenido | Modalidades Confort / Plus / Prestigio |
| RC familiar | Ampliable hasta capitales altos |
| Daños estéticos | Cubiertos en modalidades superiores |
| Todo riesgo accidental | Disponible en la gama alta |
| Defensa jurídica | Incluida |
AXA Hogar
| Característica | Enfoque |
|---|---|
| Continente + contenido | Modalidades Óptima / Integral |
| RC familiar | Capital ampliable, animales domésticos incluidos |
| Jardín | Cobertura específica de elementos exteriores |
| Reparaciones estéticas | Incluidas en gama superior |
| Asistencia informática | Servicio complementario |
Comparativa orientativa para chalet adosado
Puntuación del 1 al 10 según encaje con el perfil concreto de vivienda unifamiliar adosada, valorando cobertura de jardín, RC ampliada, defensa jurídica y asistencia. No es un ranking absoluto: depende del capital declarado y de la modalidad elegida.
| Compañía | Cobertura jardín/exterior | RC familiar ampliada | Defensa jurídica | Asistencia 24h | Encaje adosado (1-10) |
|---|---|---|---|---|---|
| Mapfre Hogar | Media-alta | Sí | Sí | Red propia | 8,5 |
| Línea Directa Hogar | Media (según modalidad) | Sí | Sí | Propia | 7,5 |
| Mutua Madrileña Hogar | Alta en premium | Sí | Sí | Sí | 8,5 |
| Allianz Hogar | Alta en Prestigio | Sí | Sí | Sí | 8 |
| AXA Hogar | Alta en Integral | Sí | Sí | Sí | 8 |
Errores comunes al asegurar un adosado
Infrasegurar el continente por tomar como referencia el precio de compra. Duplicar coberturas que ya asume la póliza de la comunidad (fachadas, cubiertas comunes si las hubiera). Olvidar el mobiliario de jardín y la piscina privada si la tienes —aquí conviene revisar la guía específica sobre piscina y jardín en el seguro de hogar—. Y contratar la RC mínima pensando que en un adosado los riesgos frente a terceros son bajos: la medianera lo cambia todo.
Checklist antes de firmar
- ¿Tengo copia actualizada de la póliza de la comunidad y sé qué cubre exactamente?
- ¿El capital de continente refleja el coste real de reconstrucción del adosado?
- ¿La RC familiar cubre daños al vecino a través de medianera y RC cruzada?
- ¿Está incluida la localización de averías en daños por agua?
- ¿El sublímite para jardín, mobiliario exterior y piscina privada es suficiente?
- ¿Qué franquicia aplico en robo y en daños por agua, y en qué modalidad?
- ¿La defensa jurídica cubre litigios entre vecinos con capital suficiente?
- ¿Hay carencia (plazo desde la contratación hasta que la cobertura es efectiva) en alguna garantía relevante?
Preguntas al mediador
- ¿Qué compañía tiene mejor experiencia gestionando siniestros de medianera en mi zona?
- ¿Puedo alinear la modalidad con la póliza del edificio para no duplicar?
- ¿Cómo se peritan los daños si hay discrepancia con la aseguradora del vecino?
Recuerda que la relación aseguradora-asegurado se rige por la Ley 50/1980 de Contrato de Seguro y que la supervisión corresponde a la DGSFP (Dirección General de Seguros y Fondos de Pensiones). Para casos concretos, mejor consultar con un mediador colegiado.
FAQ
¿Necesito seguro de hogar propio si la comunidad ya tiene uno?
Sí. La póliza de la comunidad cubre elementos comunes y RC de la comunidad, no tu vivienda ni tu contenido ni tu RC familiar. En un adosado, además, el peso del seguro individual es mayor que en un piso.
¿Quién paga si se rompe una tubería en la medianera?
Depende del origen. Si la avería está en tu instalación, responde tu póliza (daños propios y RC hacia el vecino). Si está en la del vecino, la suya. Si el punto exacto no queda claro, entran defensa jurídica y peritos.
¿La piscina comunitaria la cubro yo o la comunidad?
La comunidad, tanto los daños al vaso como la RC frente a terceros que la usen. Tu póliza solo entra si la piscina es privada dentro de tu parcela.
¿Es obligatorio el seguro de hogar en un chalet adosado?
No lo es por ley con carácter general, salvo que exista hipoteca (el banco exige al menos un seguro de continente por el valor de tasación a efectos de incendio). El de la comunidad tampoco es obligatorio por ley estatal, aunque muchas comunidades autónomas y estatutos internos lo exigen en la práctica.
