

Quien rueda 25.000 o 40.000 kilómetros al año no busca lo mismo que un conductor urbano de fin de semana. La póliza cambia de sentido: deja de ser un trámite anual y se convierte en una red de seguridad que se activa varias veces al año. Un pinchazo en la A-2 un domingo por la noche, una avería mecánica a 300 km de casa, una luna rota en un área de servicio. Todo eso pesa más que quince euros arriba o abajo en la prima.
Esta guía se dirige a conductores con alto kilometraje —comerciales, gente que hace desplazamientos frecuentes entre provincias, familias con segunda residencia lejos— que están valorando qué seguro de coche para muchos kilómetros contratar. El foco: criterios cualitativos antes que el precio.
Qué cubre un seguro de coche pensado para alto kilometraje
En España, el seguro obligatorio es el de responsabilidad civil (RC), regulado por la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor. Cubre los daños que tu coche causa a terceros. Nada más. Todo lo demás —daños propios, robo, lunas, asistencia— es voluntario y se contrata por encima de ese mínimo.
Para un gran rodador, el planteamiento razonable es un todo riesgo (con o sin franquicia) o, como mínimo, un terceros ampliado muy bien equipado. Vamos con el jargon básico:
- Franquicia: cantidad en euros que asumes tú en cada siniestro con daños propios antes de que entre la aseguradora. Suele oscilar entre 150 € y 600 € según modalidad.
- Siniestro: cualquier hecho que active la póliza (accidente, robo, avería cubierta…).
- Indemnización: lo que la compañía paga tras un siniestro.
- Subrogación: cuando la aseguradora paga y luego reclama al responsable real.
- Capital asegurado: el techo de lo que la póliza está dispuesta a pagar.
Para quién es esta guía
Para el conductor que supera los 20.000 km al año, ya sea porque su trabajo lo exige, porque vive lejos de la oficina o porque cruza España con regularidad. Si haces menos de 10.000 km, muchos de los argumentos de aquí no compensan el sobreprecio.
Ojo con una trampa habitual: si el coche se usa para actividad profesional —reparto, VTC, mensajería, comercial con visitas diarias—, hay que declararlo. El uso profesional del vehículo se excluye en la mayoría de pólizas de particular, y ocultarlo puede dejar sin cobertura un siniestro grande. La Ley 50/1980 de Contrato de Seguro es clara con la obligación de declarar el riesgo real.
Qué mirar antes de contratar (y en qué orden)
Asistencia en carretera desde el kilómetro 0
Este es el criterio número uno para quien viaja. La asistencia estándar suele activarse a partir de 25 km del domicilio; la premium, desde el km 0, incluso si te quedas tirado en el garaje. Marca la diferencia entre una grúa cubierta y una factura de 150-250 €.
Vehículo de sustitución
Aquí conviene ser exigente. ¿Cuántos días? ¿En cualquier siniestro o solo en caso de robo? ¿Categoría equivalente o utilitario básico? Para un comercial, un coche de sustitución de tres días en categoría inferior no vale gran cosa.
Cobertura de averías mecánicas
Es la gran olvidada. Un motor a 200.000 km rinde distinto que uno a 40.000. Algunas compañías la ofrecen como extensión —Mapfre, Allianz, Mutua Madrileña la incluyen en fórmulas altas— con sublímites que conviene mirar con lupa. No es una garantía extendida; suele cubrir averías eléctricas y mecánicas concretas y con antigüedad máxima del vehículo.
Red de talleres
Concertada vs. libre elección. La red concertada agiliza, pero si tu coche es un Volkswagen Passat de gama alta o un híbrido reciente, quizá prefieras taller oficial. Compruébalo antes de firmar.
Kilometraje ilimitado
Casi todas las pólizas de todo riesgo en España no imponen límite anual de kilómetros, pero hay tarifas pay-per-drive pensadas para conductores urbanos que sí penalizan pasar de cierta cifra. Si vas a rodar mucho, huye de esas modalidades.
Errores comunes cuando se rueda mucho
- Contratar un terceros básico "porque el coche ya tiene años". En autovía, un siniestro con daños propios grave puede llevarse el valor del coche por delante y dejarte a pie.
- No revisar el ámbito territorial. Si cruzas a Francia o Portugal con frecuencia, confirma la asistencia fuera de España, no solo la RC (obligatoria en toda la UE por Carta Verde).
- Ignorar la letra pequeña de la asistencia. "Asistencia 24h" no significa "grúa gratis a cualquier distancia". Mira el capital de remolque en euros y los kilómetros máximos.
- Olvidar declarar conductores habituales. Si tu pareja también conduce el coche para viajes largos, debe figurar.
Cómo comparar ofertas sin marearte
Compara con el mismo coche declarado, el mismo uso y el mismo perfil de conductor en todas las simulaciones. Cambiar cualquiera de esas variables invalida la comparación. Y no des por hecho que cambiar de compañía siempre ahorra: si llevas años sin siniestros en tu aseguradora actual, la bonificación acumulada puede pesar más que la oferta de captación de un competidor.
Ejemplos ilustrativos de cómo se articulan las coberturas en el mercado español (no es un ranking cerrado, solo referencia de cómo estructuran su oferta las compañías):
| Compañía | Modalidad de referencia | Asistencia | Vehículo sustitución | Red talleres |
|---|---|---|---|---|
| Mapfre | Todo riesgo con franquicia | Desde km 0 en fórmulas altas | Sí, según modalidad | Concertada amplia |
| Línea Directa | Todo riesgo | Desde km 0 opcional | Sí, con límite de días | Concertada + libre |
| Mutua Madrileña | Todo riesgo | Desde km 0 en producto premium | Sí | Concertada |
| Allianz | Todo riesgo | Desde km 0 opcional | Sí, según fórmula | Concertada |
| AXA | Todo riesgo con/sin franquicia | Ampliable a km 0 | Sí | Concertada + libre |
Datos generales sobre estructura de producto; las condiciones exactas dependen de cada póliza y perfil.
Modelos típicos entre grandes rodadores en España
Los coches que más se ven acumulando kilómetros por autovías españolas suelen repetir. Berlinas y compactos diésel o híbridos, fiabilidad contrastada y consumo contenido. Van con perfiles distintos de siniestralidad y valor de reposición, así que la póliza se dimensiona diferente en cada uno.
| Modelo | Segmento | Perfil del rodador | Consideración para el seguro |
|---|---|---|---|
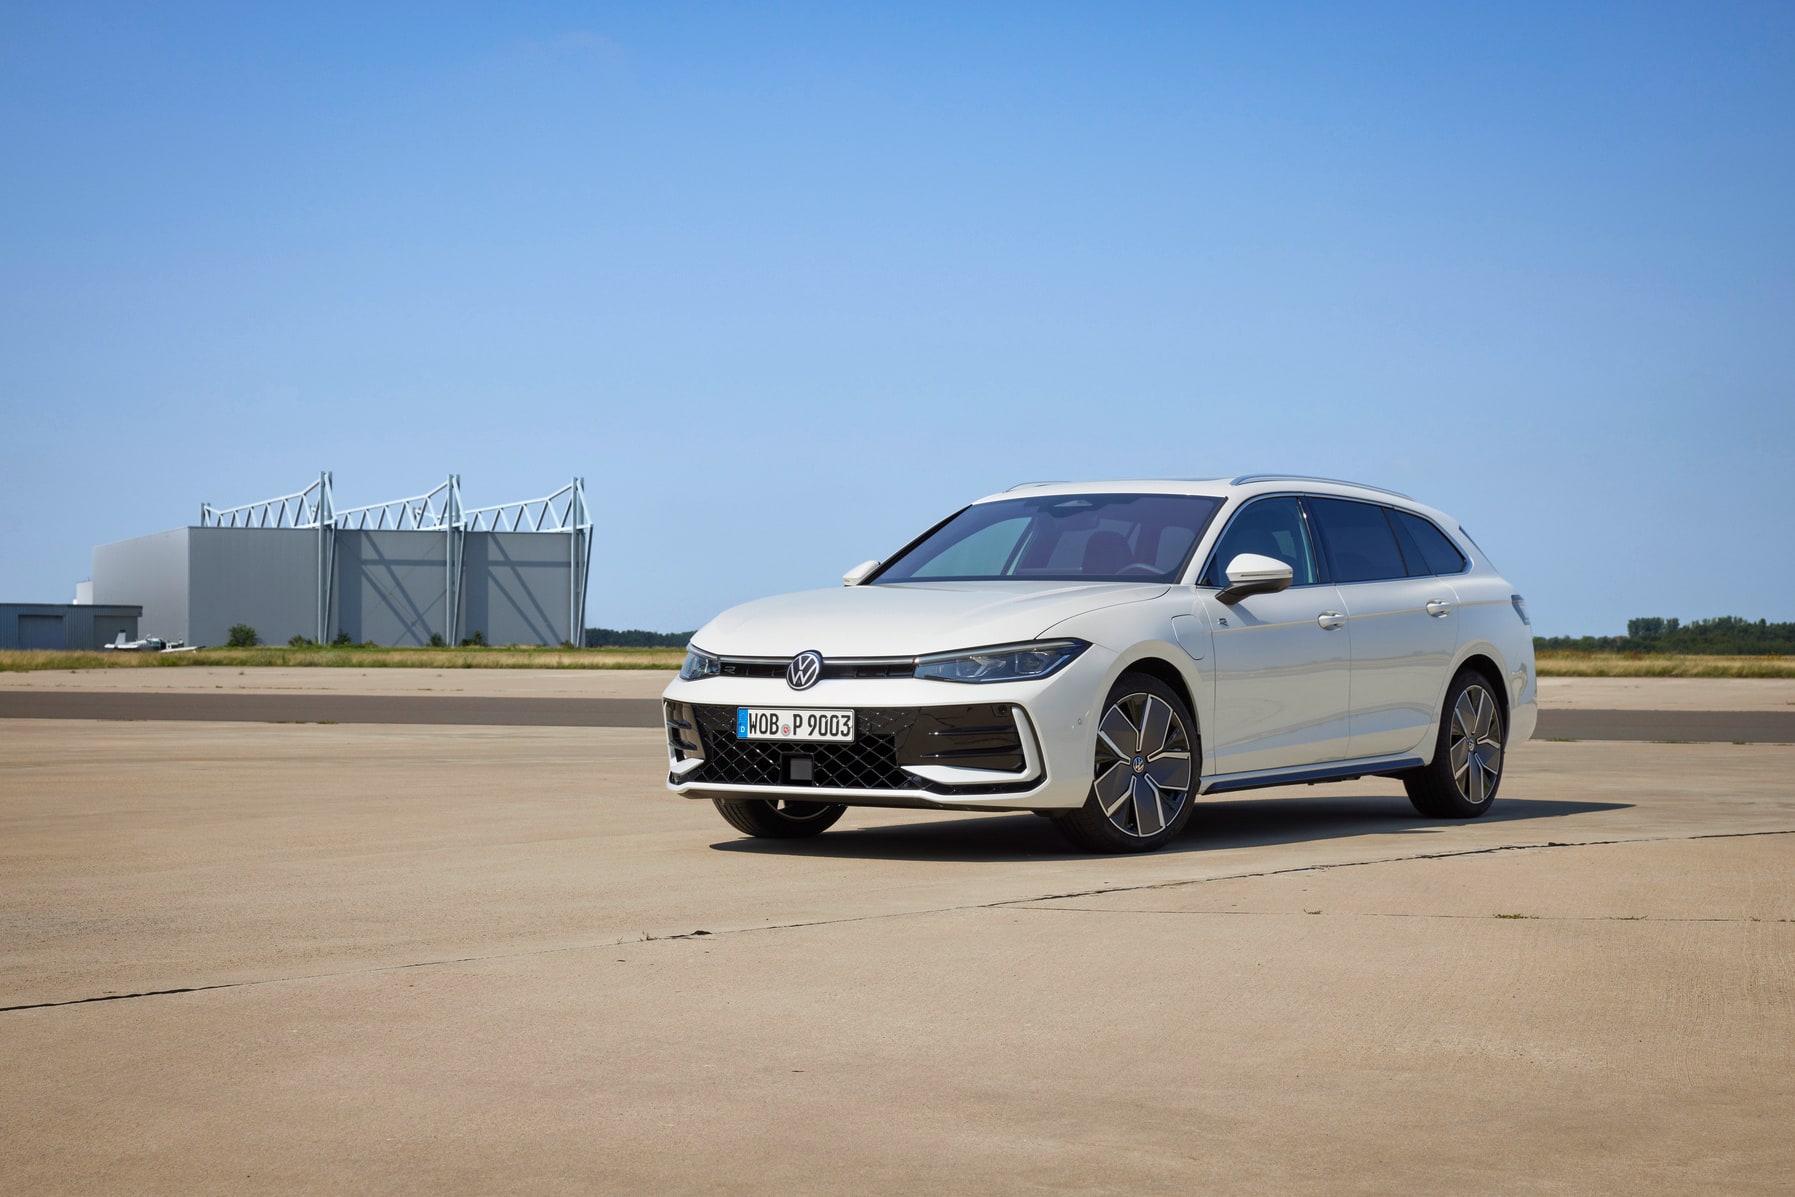
| Volkswagen Passat | Berlina D | Comercial, viajes largos | Valor de reposición alto: justifica todo riesgo |
| Skoda Octavia | Compacto/berlina | Familias y flotas | Maletero grande, revisar cobertura de contenido |
| Toyota Corolla | Compacto híbrido | Ciudad + autovía | Confirmar taller oficial para híbrido |
| Peugeot 308 | Compacto | Uso mixto | Buena base para terceros ampliado bien equipado |
| Renault Mégane | Compacto | Uso mixto/comercial | Verificar asistencia en versiones eléctricas E-Tech |
| Hyundai i30 | Compacto | Particular alto kilometraje | Precio medio de póliza contenido |
Tabla resumen con puntuación orientativa
Puntuación de 1 a 10 pensando en un conductor con >20.000 km/año, ponderando idoneidad para largas distancias, valor de reposición y coste medio de aseguramiento en España. Es una lectura orientativa, no un ranking absoluto.
| Modelo | Idoneidad largas distancias | Valor de reposición | Coste medio seguro | Puntuación global |
|---|---|---|---|---|
| Volkswagen Passat | 9 | 8 | 6 | 8 |
| Skoda Octavia | 9 | 7 | 7 | 8 |
| Toyota Corolla | 8 | 7 | 8 | 8 |
| Peugeot 308 | 7 | 6 | 8 | 7 |
| Renault Mégane | 7 | 6 | 8 | 7 |
| Hyundai i30 | 7 | 6 | 8 | 7 |
Qué preguntas hacer al mediador
Un buen mediador colegiado agradece las preguntas incómodas. Si esquiva alguna, mala señal.
- ¿La asistencia en carretera actúa desde el km 0 o hay franquicia kilométrica?
- ¿Cuántos días de vehículo de sustitución y en qué categoría?
- ¿La póliza cubre averías mecánicas? ¿Con qué antigüedad máxima del coche y qué sublímites?
- ¿Puedo llevar el coche a taller oficial de marca sin penalización?
- ¿Qué pasa si supero X km al año? ¿Hay tarifa variable o penalización?
- ¿La cobertura territorial incluye Portugal, Francia y resto de la UE con las mismas condiciones?
- ¿Cómo se aplica la franquicia si el siniestro no es culpa mía?
Checklist antes de firmar
- He confirmado la asistencia desde el km 0 por escrito, no de palabra.
- Sé cuántos días de vehículo de sustitución tengo y en qué siniestros aplica.
- He revisado si necesito cobertura de averías mecánicas y su sublímite en euros.
- He declarado el uso real del coche (personal o profesional) y todos los conductores habituales.
- La franquicia (si la hay) está expresada en euros y sé cuándo se aplica.
- He comprobado el ámbito territorial si viajo fuera de España.
- He comparado tres presupuestos con el mismo perfil y coche declarado.
- He preguntado por la bonificación acumulada antes de asumir que cambiando ahorro.
Preguntas frecuentes
¿El seguro a todo riesgo tiene kilometraje ilimitado en España?
En la mayoría de pólizas tradicionales, sí. No hay un tope anual de kilómetros. Las excepciones son tarifas pay-per-drive o modalidades ligadas a telemetría, orientadas a conductores urbanos con uso bajo. Antes de contratar, confirma por escrito que no hay penalización si superas cierto kilometraje.
¿Merece la pena el todo riesgo si el coche tiene más de 10 años?
Depende del valor venal y de tu perfil. Si el coche vale 4.000 € y la diferencia con un terceros ampliado bien equipado es alta, no siempre compensa. Pero si haces 30.000 km al año, la asistencia premium y el vehículo de sustitución de un todo riesgo pueden justificar el sobrecoste aunque el coche no sea nuevo.
¿Puedo usar el coche para trabajo con un seguro de particular?
No siempre. Actividades como reparto, VTC o transporte remunerado quedan excluidas de las pólizas de particular. Un comercial que usa su coche para visitas a clientes suele poder mantener póliza de particular declarándolo como uso mixto, pero hay que consultarlo con el mediador. Ocultarlo puede dejar sin cobertura un siniestro grave.
¿Dónde reclamo si tengo un problema con mi aseguradora?
Primero, al Servicio de Atención al Cliente de la compañía. Si en dos meses no hay respuesta o no te satisface, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones (DGSFP). Para casos concretos con implicaciones legales o fiscales, conviene consultar con un mediador colegiado o abogado especializado.

3 comentarios
Pingback: Cómo elegir un seguro de coche con vehículo de sustitución: qué mirar antes de firmar – Guías de Seguros
Pingback: Cómo elegir un seguro de coche a terceros que realmente te proteja: criterios y coberturas mínimas – Guías de Seguros
Pingback: Cómo elegir un seguro de coche con buena defensa jurídica: qué debe cubrir y hasta qué límite – Guías de Seguros