

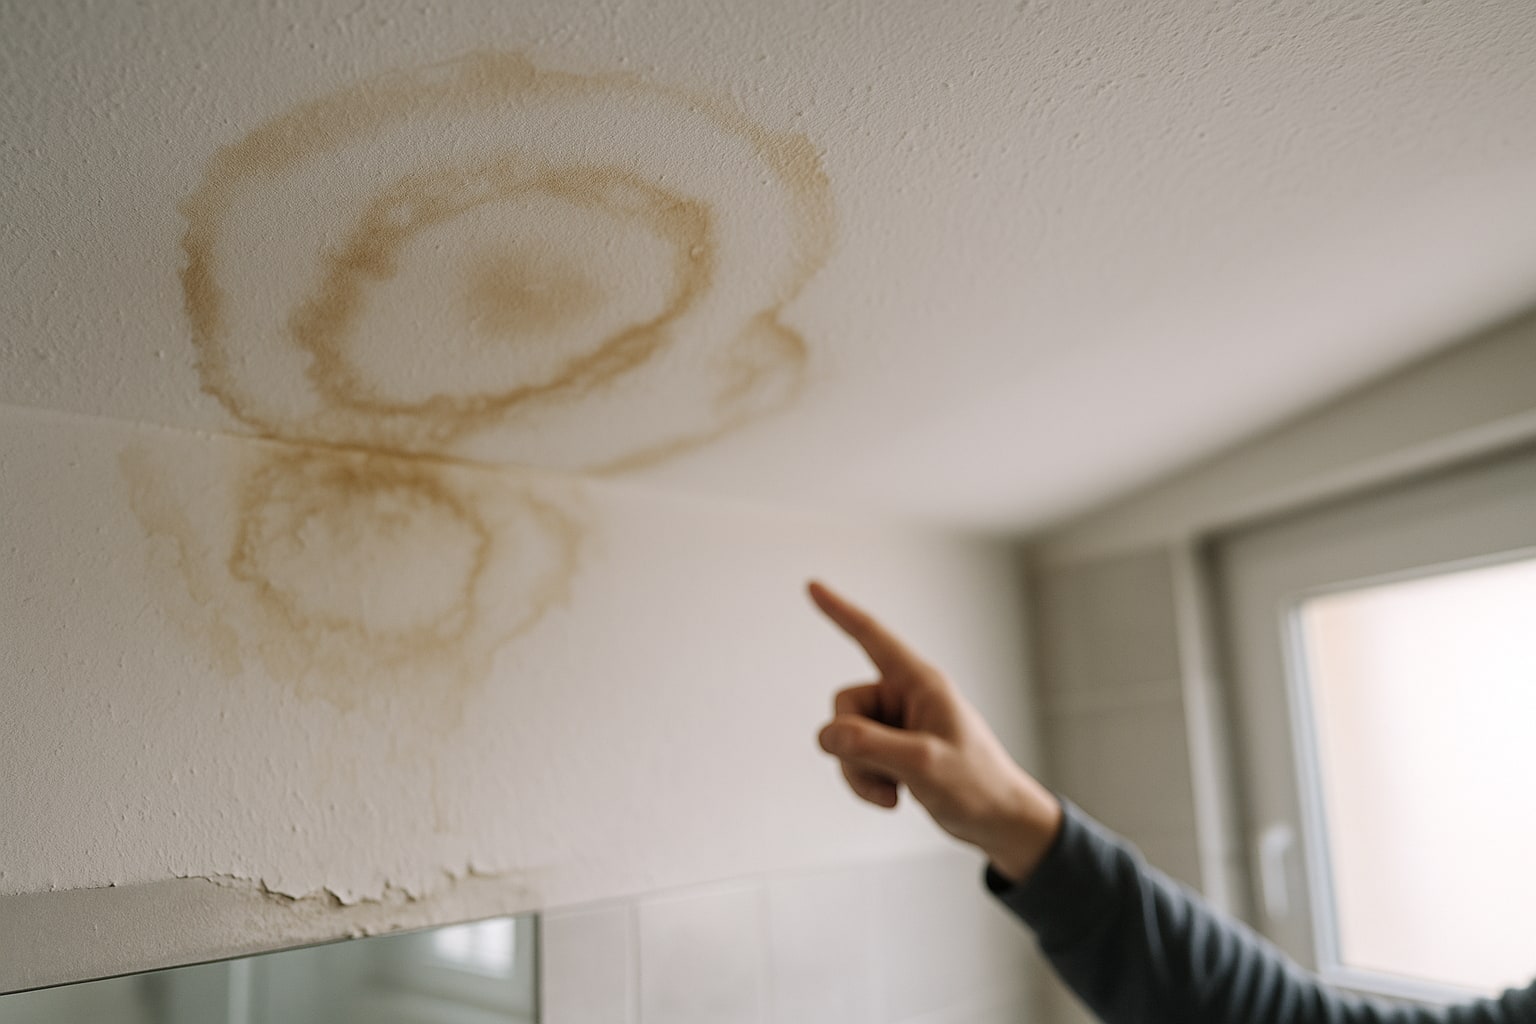
Aparece una mancha en el techo del baño. Tímida al principio, cada vez más marrón. Llamas al seguro convencido de que "eso está cubierto" y te responden con una frase que ya has oído antes: daño por filtración lenta, falta de mantenimiento, queda excluido. Y ahí empieza el problema — porque el seguro de hogar sí cubre humedades, pero solo algunas, y la diferencia entre una y otra la marca la letra pequeña de tu póliza.
Esta guía va de eso. De entender por qué tu aseguradora paga la rotura súbita de una tubería y no la humedad que llevaba seis meses avisando. Y de qué puedes hacer cuando la respuesta no te convence.
Qué entiende una póliza de hogar por "daño por agua"
Empecemos por el término técnico. En cualquier condicionado de hogar en España, la garantía se llama daños por agua y forma parte de la cobertura básica del continente (la estructura de la vivienda: paredes, suelos, techos, instalaciones fijas) y del contenido (muebles, ropa, electrodomésticos, objetos personales).
La cobertura estándar suele incluir tres cosas: los daños materiales causados por el agua, la localización de la avería (picar para encontrar la fuga) y la reparación de la conducción rota. Ojo con esto: son tres coberturas distintas y no siempre van juntas con el mismo capital.
El matiz que casi nadie lee: la póliza cubre daños derivados de un hecho súbito, accidental e imprevisto. Esa terna —súbito, accidental, imprevisto— es la que decide si te pagan o no.
Súbito y accidental vs filtración lenta: dónde está la frontera
Un siniestro (el hecho dañoso cubierto por la póliza) se considera súbito cuando ocurre de forma repentina e identificable en el tiempo. Revienta el latiguillo del lavabo, se sale la lavadora, cede una junta del bajante. Momento concreto, causa concreta.
La filtración lenta es otra cosa. Es el agua que se cuela durante semanas o meses por una junta envejecida, por un sellado de ducha deteriorado, por una impermeabilización de terraza que ya no cumple. No hay un "cuándo": hay un "desde hace tiempo". Y ahí la mayoría de aseguradoras aplican la exclusión por falta de mantenimiento o por desgaste natural.
¿Es justo? En la práctica, es discutible caso a caso. Sobre el papel, el criterio del sector es claro: si el daño era previsible y el asegurado podía haberlo evitado con mantenimiento razonable, no hay siniestro cubierto.
Los cinco escenarios más habituales y cómo los trata el seguro
- Rotura de tubería empotrada. Cubierto en continente, incluida la localización. Compañías como Mapfre Hogar o Mutua Madrileña Hogar lo tratan como daño súbito típico.
- Filtración desde el piso del vecino. Aquí entra la RC (responsabilidad civil) del vecino, no tu daño por agua. Tú reclamas tus daños a tu seguro y este repite contra el causante. Línea Directa Hogar y Allianz Hogar lo gestionan por vía de convenio CICOS entre aseguradoras.
- Humedad por condensación. Excluida prácticamente siempre. No hay agua "de origen" cubierto, es fenómeno físico del propio uso de la vivienda.
- Filtración por terraza o cubierta mal impermeabilizada. Zona gris. AXA Hogar y Reale Hogar suelen exigir peritaje que acredite que la impermeabilización estaba en condiciones y falló de forma imprevista.
- Humedades capilares por el terreno. Excluidas. Se consideran defecto constructivo, no siniestro.
Un caso concreto para verlo: si tu vecino de arriba te avisa hoy de que su lavadora ha inundado el cuarto de la plancha y mañana aparece mancha en tu techo, hay siniestro súbito. Si llevas dos años viendo cómo el techo se oscurece poco a poco sin causa identificable, no lo hay — al menos no en los términos de la póliza.
Continente, contenido, estéticos: qué se paga y qué no
Aquí conviene desglosar. Cuando el siniestro está cubierto, la indemnización (la cantidad que paga la aseguradora) se articula así:
- Continente: reparación de la conducción rota, obra de albañilería, alicatado, pintura de la zona afectada.
- Contenido: mobiliario, ropa, electrodomésticos dañados por el agua.
- Daños estéticos: aquí está la trampa. Muchas pólizas solo pintan la habitación afectada, no la contigua, aunque la pared sea la misma. Generali Hogar y Zurich Hogar ofrecen extensiones de estética que cubren la habitación completa o hasta la unidad estética completa; hay que pedirla expresamente.
Si tu póliza no tiene extensión de estética, prepárate para ver medio salón pintado y medio no. Legal, pero incómodo.
Tabla comparativa: cómo abordan las aseguradoras el daño por agua
Los datos que siguen son orientativos y del enfoque general de cada compañía en su producto de hogar estándar. Confirma siempre las condiciones particulares de tu póliza.
| Compañía | Localización avería | Filtración lenta | Daños estéticos | Convenio CICOS vecino | Valoración (1-10) |
|---|---|---|---|---|---|
| Mapfre Hogar | Incluida | Excluida | Habitación afectada | Sí | 8 |
| Mutua Madrileña Hogar | Incluida | Excluida | Habitación afectada | Sí | 8 |
| Línea Directa Hogar | Incluida | Excluida | Ampliable | Sí | 7 |
| Allianz Hogar | Incluida | Excluida | Ampliable | Sí | 7 |
| AXA Hogar | Incluida con sublímite | Excluida salvo peritaje | Habitación afectada | Sí | 7 |
| Reale Hogar | Incluida | Excluida salvo peritaje | Habitación afectada | Sí | 7 |
| Generali Hogar | Incluida | Excluida | Extensión unidad estética | Sí | 8 |
| Zurich Hogar | Incluida | Excluida | Extensión unidad estética | Sí | 8 |
Errores comunes al reclamar humedades
- Esperar demasiado. La Ley 50/1980 de Contrato de Seguro fija siete días desde el conocimiento del siniestro para comunicarlo. Si tardas meses, la aseguradora tiene argumento para reducir la indemnización.
- Reparar antes de peritar. Si arreglas la fuga sin dejar rastro, el perito no puede acreditar la causa. Documenta con fotos y vídeo antes de tocar nada.
- No guardar facturas. Sin factura de compra de los bienes dañados, la valoración del contenido irá a la baja.
- Aceptar la primera valoración sin más. Puedes solicitar contraperitaje. Está en la Ley.
Cuando la humedad viene del vecino
Escenario clásico y el que más discusiones genera. Tu daño lo cubre tu seguro por la vía de daños por agua. Después, tu aseguradora ejerce la subrogación (se coloca en tu lugar para reclamar) contra el seguro del vecino por la RC. Tú no pagas franquicia si tu póliza no la tiene en este ramo, y no tienes que perseguir al vecino directamente.
¿Y si el vecino no tiene seguro? Tu compañía te indemniza igual y ella asume el riesgo de recuperar el dinero. Ese es exactamente el sentido del seguro.
Ruta de reclamación si te rechazan el siniestro
- Solicita por escrito el motivo del rechazo con la cláusula concreta del condicionado.
- Presenta reclamación al SAC (Servicio de Atención al Cliente) de la compañía. Tienen dos meses para responder.
- Si no hay acuerdo, acude al Defensor del Asegurado si la compañía dispone de él.
- Como último paso administrativo, reclama ante la DGSFP (Dirección General de Seguros y Fondos de Pensiones).
- Vía judicial civil si el importe lo justifica.
Para reclamaciones concretas te recomiendo asesorarte con un mediador colegiado o consultar directamente la web de la DGSFP. Esta guía orienta, no sustituye asesoramiento individual.
Checklist antes de firmar (o antes de reclamar)
- ¿Tu póliza incluye localización de la avería con qué sublímite en euros?
- ¿Cubre daños en instalaciones empotradas o solo vistas?
- ¿Qué dice el condicionado sobre filtraciones lentas y falta de mantenimiento? Busca la cláusula literal.
- ¿Los daños estéticos se limitan a la habitación afectada o hay extensión a unidad estética completa?
- ¿Hay franquicia específica para daños por agua? Anótala en euros según modalidad.
- ¿La póliza está adherida al convenio CICOS para siniestros entre vecinos?
- ¿Qué plazo tienes para comunicar el siniestro y qué documentación te exigen?
- ¿La cobertura de contenido incluye valor a nuevo o aplica depreciación por uso?
Si estás valorando además otros escenarios de agua o pequeñas obras de reforma que pueden agravar humedades, hay contexto útil en la guía sobre reformas y bricolaje en el seguro de hogar.
Preguntas frecuentes
¿El seguro de hogar cubre las humedades por condensación?
No. La condensación se considera un fenómeno derivado del uso de la vivienda (ventilación insuficiente, saltos térmicos) y todas las pólizas del mercado español la excluyen expresamente. No hay agua de origen cubierto, no hay siniestro.
¿Cuánto tiempo tengo para reclamar una humedad al seguro?
La Ley de Contrato de Seguro fija siete días desde que conoces el siniestro para comunicarlo a la aseguradora. Cuanto antes lo notifiques, más fácil será que el perito acredite la causa como súbita y no como filtración prolongada.
Si la humedad viene del piso de arriba, ¿a quién reclamo?
A tu propio seguro de hogar, dentro de la garantía de daños por agua. Tu aseguradora se encargará después de reclamar al seguro del vecino por la vía de subrogación, normalmente mediante el convenio CICOS entre compañías españolas.
¿Puedo reclamar los daños estéticos de la habitación entera aunque solo se manche un trozo?
Depende de tu póliza. Por defecto, la mayoría de aseguradoras solo pintan la superficie afectada. Si quieres cobertura de la unidad estética completa (habitación entera o incluso zonas contiguas visualmente conectadas) tienes que contratar la extensión estética expresamente en el condicionado particular.

1 comentario
Pingback: Daños por agua en el seguro de hogar: cómo comparar franquicias, límites y exclusiones antes de firmar – Guías de Seguros