

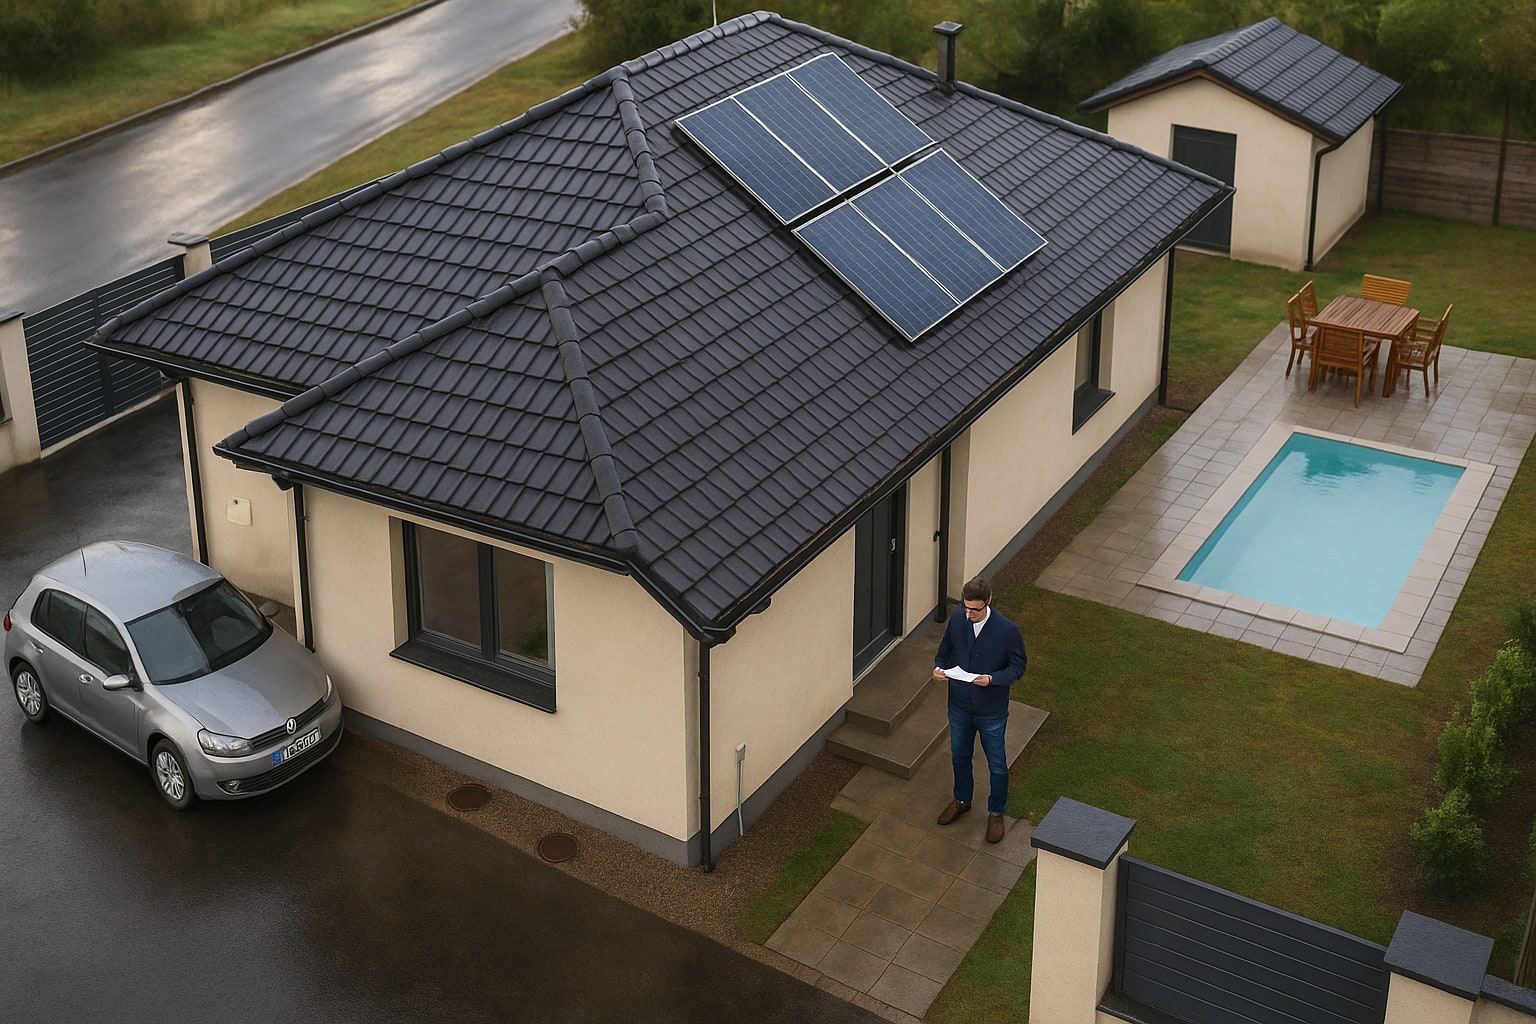
Vivir en un chalet no es vivir en un piso con jardín. Suena obvio, pero la mayoría de pólizas se contratan como si fueran lo mismo, y ahí empiezan los problemas. Una vivienda unifamiliar tiene tuberías enterradas, muros de cerramiento, quizá piscina, placas fotovoltaicas, mobiliario de exterior, un trastero que en realidad es un cobertizo y una puerta de acceso a la parcela que también puede forzarse. Todo eso, o se contempla en la póliza, o queda fuera cuando llega el siniestro.
Esta guía va dirigida a quien está a punto de contratar —o renovar— y quiere hacerlo con criterio, no por inercia.
Qué cubre un seguro de hogar para vivienda unifamiliar
En España, el seguro de hogar no es obligatorio por ley, pero sí lo exige el banco cuando hay hipoteca (garantía del inmueble frente a incendio, como mínimo). El resto es voluntario, aunque en un chalet la línea entre "voluntario" e "irrenunciable" se estrecha bastante.
Las coberturas base de cualquier póliza multirriesgo hogar son:
- Continente: la estructura del inmueble. Paredes, cubierta, suelos, instalaciones fijas, y —aquí está la clave del unifamiliar— también vallado perimetral, piscina, garaje anexo, pérgola y elementos exteriores fijos si se declaran.
- Contenido: lo que hay dentro. Mobiliario, electrodomésticos, ropa, equipos electrónicos y objetos de valor hasta un sublímite.
- Responsabilidad civil (RC) familiar: daños que tú, tu familia o tu mascota causéis a terceros. Imprescindible si tienes piscina o perro.
- Daños por agua, incendio, robo, fenómenos atmosféricos, rotura de cristales y asistencia hogar 24h.
El Consorcio de Compensación de Seguros entra en escena cuando hay riesgos extraordinarios (inundación catastrófica, terremoto, atentado). No lo cubre la aseguradora directamente: se financia con un recargo obligatorio en tu póliza. Bueno saberlo antes de reclamar por el sitio equivocado.
Coberturas específicas que un chalet exige y un piso no
Aquí es donde la póliza estándar se queda corta. Repasemos lo que sí o sí debes exigir:
- Tuberías y conducciones enterradas. En un unifamiliar, las fugas subterráneas son caras: localización, cata, reparación y reposición de solado o jardín. Pregunta si se cubre la localización de la avería (no solo la reparación) y con qué límite.
- Daños estéticos. Si se rompe un azulejo del baño y ya no se fabrica ese modelo, la buena póliza reemplaza toda la superficie continua para que quede uniforme. Sin esta garantía, te pagan solo la pieza rota.
- Reconstrucción a valor de nuevo. Que la indemnización (importe que la aseguradora paga tras el siniestro) permita reconstruir con materiales equivalentes, no depreciados.
- Piscina, pérgola, barbacoa y elementos ajardinados. Deben figurar declarados en el continente. Si no, cuando el granizo destroce la cubierta de la piscina, no hay indemnización.
- Placas solares fotovoltaicas. Muchas aseguradoras las cubren solo si están declaradas y con un capital específico. En instalaciones nuevas es habitual olvidarlo.
- Robo en dependencias exteriores y en el jardín. Bicicletas, mobiliario de terraza, herramientas del cobertizo. Hay pólizas que limitan el robo fuera de la vivienda principal al 10-15% del capital de contenido; otras lo excluyen directamente.
- Vandalismo sobre el vallado y cancela automática. Cobertura barata pero muy útil en zonas aisladas.
- RC ampliada por piscina y perro. Que el capital de RC no baje de 300.000 €. Para un chalet, lo razonable está entre 300.000 y 600.000 €.
Un buen recorrido por el cálculo de capitales lo tienes en la guía específica sobre continente y contenido, porque en unifamiliar el error de dimensionamiento se paga más caro que en un piso.
Cómo dimensionar continente y contenido sin caer en infraseguro
El infraseguro —declarar menos capital del real— hace que la aseguradora aplique la regla proporcional: si has asegurado el 70% del valor real, te indemniza el 70% del daño, aunque el siniestro sea pequeño.
Reglas prácticas:
- Continente = coste de reconstrucción (no el precio de mercado, que incluye suelo). En unifamiliar suele ir de 1.000 a 1.800 €/m² construido, más piscina (10.000-25.000 €), vallado y anexos. Ojo con cocinas y baños de gama alta: entran en continente por instalación fija.
- Contenido = valor de reposición a nuevo de todo lo mueble. Un ejercicio útil: recorrer la casa habitación por habitación con el móvil grabando. La mayoría infravalora en un 30-40%.
Compañías del mercado español: cómo articulan la cobertura de unifamiliar
Cito seis aseguradoras que operan en España con producto específico o adaptable a chalet. No es un ranking cerrado — es una foto de cómo cada una plantea las garantías clave.
Mapfre Hogar. Producto modular, con opción de ampliar a piscina, jardín y placas solares declarándolos. Amplia red de peritos y reparadores propios, útil en zonas rurales donde otras compañías tardan.
Mutua Madrileña Hogar. Muy fuerte en asistencia 24h y en daños por agua, incluida localización de averías. Su red de profesionales concertados está bien valorada en Madrid y arco mediterráneo.
AXA Hogar. Suele incluir daños estéticos y reconstrucción a nuevo en modalidades intermedias. Buena cobertura de RC familiar por defecto.
Línea Directa Hogar. Contratación directa, sin mediador. Precio competitivo, pero conviene revisar sublímites de robo en exteriores y de objetos de valor, que en la modalidad básica se quedan cortos para un chalet.
Zurich Klinc Hogar. Modelo modular donde eliges garantías; interesante para segundas residencias, aunque en unifamiliar principal hay que sumar bastantes módulos.
Generali Hogar Confort. Tres niveles (básico, ampliado, completo). El completo cubre daños estéticos, todo riesgo accidental y RC alta; suele salir caro pero completo.
| Compañía / Producto | Continente / Contenido (capital orientativo) | RC familiar | Robo en exteriores | Daños estéticos | Asistencia 24h |
|---|---|---|---|---|---|
| Mapfre Hogar | Modulable sin tope predefinido | Hasta 600.000 € | Sí, declarando | Opcional | Sí, red propia |
| Mutua Madrileña Hogar | Modulable | Hasta 600.000 € | Sí, con sublímite | En gama alta | Sí |
| AXA Hogar | Modulable | Hasta 600.000 € | Sí | Incluido en intermedio | Sí |
| Línea Directa Hogar | Modulable | Hasta 300.000 € base | Sublímite reducido en básico | Opcional | Sí |
| Zurich Klinc Hogar | Modular por módulos | Configurable | Módulo aparte | Módulo aparte | Sí |
| Generali Hogar Confort | Modulable | Hasta 600.000 € | Sí en ampliado | Sí en completo | Sí |
Los capitales exactos y sublímites dependen de la modalidad contratada y del riesgo declarado. Verifica siempre las condiciones particulares.
Errores comunes al contratar un seguro de chalet
- Copiar la póliza del piso anterior sin revisar sublímites.
- No declarar la piscina o las placas solares "para no pagar más" — y quedarse sin cobertura cuando pasa algo.
- Aceptar el capital de contenido que sugiere la aseguradora sin inventariar.
- Contratar RC de 150.000 € teniendo perro y piscina.
- Olvidar la cobertura de avería de electrodomésticos y daños eléctricos en zonas con tormentas frecuentes.
Cómo comparar ofertas sin caer en el "más barato gana"
Compara con los mismos capitales y las mismas franquicias (importe que asume el asegurado en cada siniestro, en euros). Una póliza 80 € más barata con franquicia de 300 € en robo y sublímite de 1.500 € en joyas no es más barata: es distinta. Cambiar de compañía no siempre ahorra; a veces solo cambia lo que pierdes cuando toca reclamar.
Checklist antes de firmar
- ¿El capital de continente cubre reconstruir la vivienda entera, incluidos anexos, piscina y vallado?
- ¿Están declaradas placas solares, piscina, pérgolas y cobertizos?
- ¿La póliza cubre tuberías enterradas y localización de fugas, y con qué límite en euros?
- ¿Qué sublímite hay para robo en jardín y dependencias exteriores?
- ¿La RC familiar está en al menos 300.000 €, mejor 600.000 € si hay piscina o perro?
- ¿Se indemniza a valor de nuevo o con depreciación por antigüedad?
- ¿Están incluidos daños estéticos y con qué alcance?
- ¿Hay franquicia en robo, daños por agua o daños eléctricos? ¿De cuánto?
FAQ
¿Es obligatorio el seguro de hogar en una vivienda unifamiliar?
No lo exige la ley, sí el banco cuando hay hipoteca (mínimo cobertura de incendio sobre el valor de tasación del inmueble, según la Ley del Mercado Hipotecario). El resto es voluntario pero muy recomendable en unifamiliar.
¿Cubre el seguro los daños de una inundación por lluvias torrenciales?
Depende de la magnitud. Los daños por lluvia ordinaria los cubre la aseguradora; los declarados catastróficos por la AEMET los indemniza el Consorcio de Compensación de Seguros, siempre que tengas una póliza multirriesgo hogar en vigor.
¿Qué pasa si no declaro la piscina o las placas solares?
La aseguradora puede negar la indemnización de un siniestro que afecte a esos elementos o aplicar regla proporcional si considera que hubo agravación del riesgo no comunicada, conforme a la Ley 50/1980 de Contrato de Seguro.
¿Cómo evito el infraseguro en el contenido?
Inventariando habitación por habitación con valor de reposición a nuevo. En un chalet medio amueblado, la cifra realista suele estar entre 30.000 y 60.000 €; muy por encima de los 15.000-20.000 € que sugieren muchas pólizas por defecto.
Para dudas concretas sobre tu caso, consulta con un mediador colegiado o directamente con la Dirección General de Seguros y Fondos de Pensiones (DGSFP).

1 comentario
Pingback: Vivienda con domótica: cómo elegir un seguro de hogar que cubra bien la tecnología conectada – Guías de Seguros