

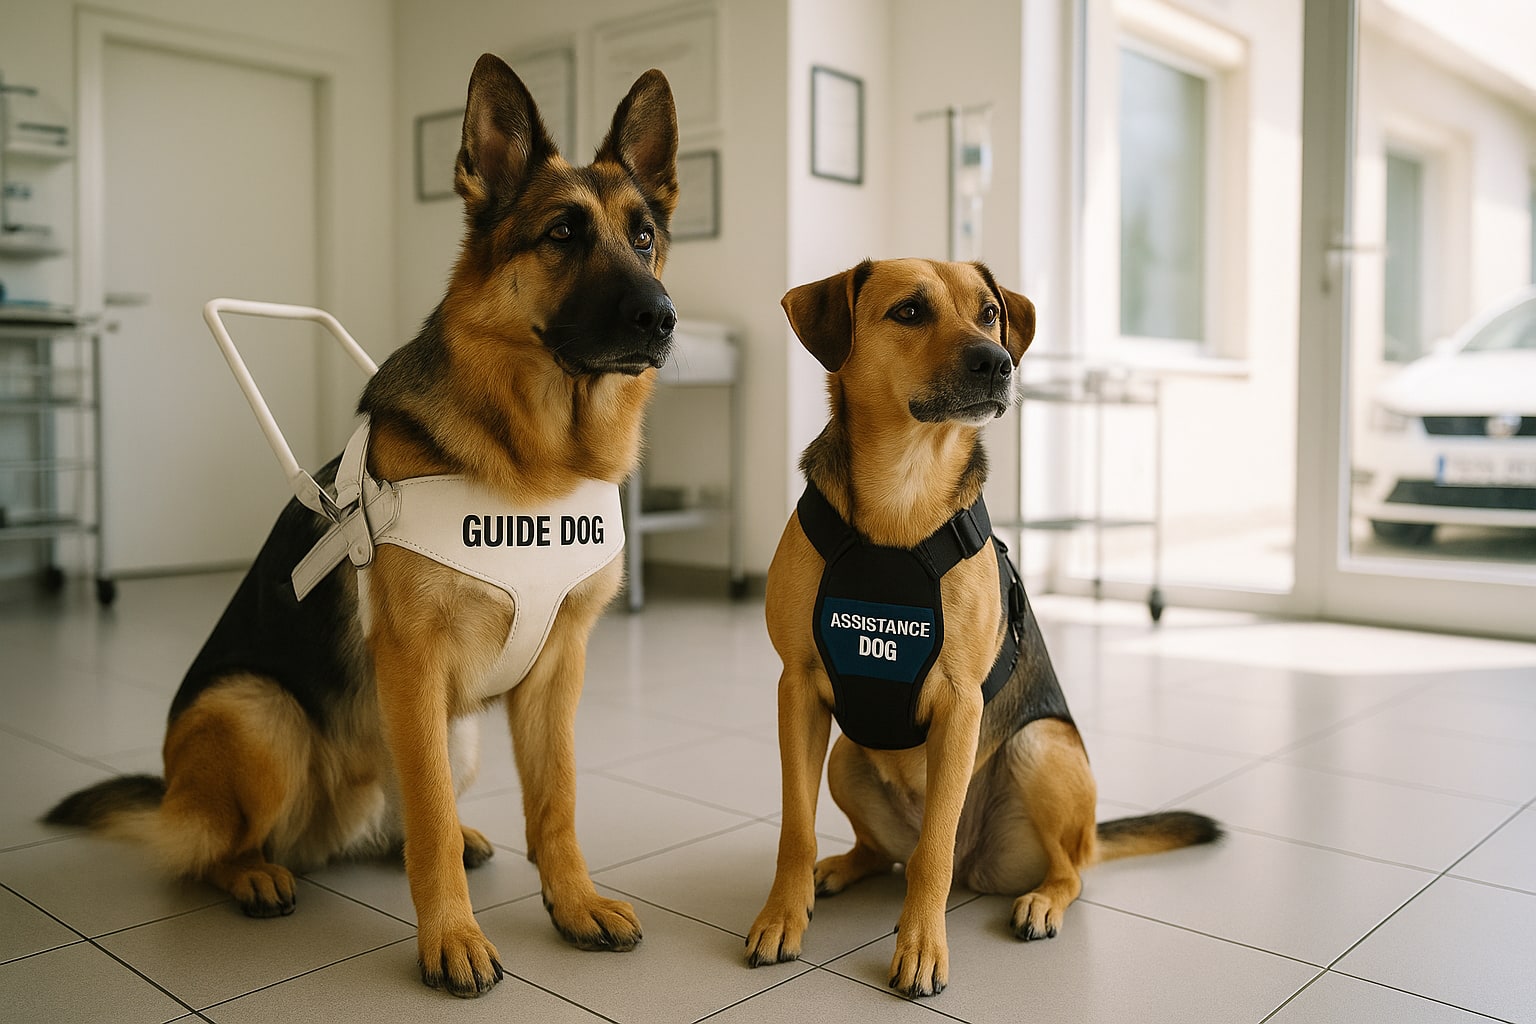
Un perro guía de la ONCE, un mestizo entrenado para detectar hipoglucemias, una pastora leonesa que trabaja con 300 ovejas o un belga malinois de rescate no son mascotas al uso. Son animales con una función, una inversión en adiestramiento que puede rondar los 25.000-30.000 euros en el caso de los perros de asistencia, y un vínculo funcional con la persona que va mucho más allá de la compañía. Por eso el seguro estándar de mascota —el de RC básica y algo de veterinario— rara vez encaja bien. Vamos a ver qué mirar de verdad.
Qué tipo de perro estamos asegurando (y por qué importa)
El marco legal separa dos mundos que la industria aseguradora tiende a mezclar. Por un lado, los perros de asistencia reconocidos por la Ley 5/2009 y la normativa autonómica correspondiente: perros guía para personas con discapacidad visual, perros de alerta médica (diabetes, epilepsia), perros para personas con TEA, perros señal para personas sordas y perros de servicio para movilidad reducida. Por otro, los perros de trabajo en sentido laboral o profesional: pastoreo, caza, seguridad privada, rescate, detección o intervención policial.
La diferencia no es semántica. Un perro de asistencia tiene derecho de acceso a espacios públicos y transporte, y su pérdida funcional implica una discapacidad sobrevenida para el usuario. Un perro de pastor rebaño responde a un riesgo profesional —ataques de lobo, atropellos en carretera, envenenamientos— que las pólizas de mascota urbana ni contemplan.
Qué cubre (y qué no) un seguro de mascota estándar
El seguro de mascotas convencional cubre básicamente tres cosas: responsabilidad civil (los daños que tu perro cause a terceros), un paquete de gastos veterinarios con techos anuales y, a menudo, servicios accesorios (asesoramiento, residencia si hospitalizas, localización si se pierde). La RC suele situarse entre 60.000 y 300.000 €; los gastos veterinarios, con techos habituales de 600 a 1.500 € anuales y franquicias —la cantidad que asumes tú antes de que entre el seguro— que oscilan entre 0 y 90 € por acto según compañía y modalidad.
Para un perro de asistencia o trabajo, ese esquema se queda corto en tres frentes: capital de RC insuficiente si el perro trabaja en espacios públicos concurridos, ausencia de indemnización por incapacidad funcional (que el perro no pueda seguir ejerciendo su función aunque siga vivo) y exclusión expresa del uso profesional.
Las coberturas que sí marcan la diferencia
RC ampliada con capital alto. Un perro guía acompaña al usuario en metro, aeropuertos, restaurantes, aulas universitarias. La exposición a terceros es constante. A nuestro juicio, por debajo de 300.000 € de capital de RC la póliza se queda justa; lo razonable, cuando existe modalidad, es apuntar a 500.000 € o más.
Indemnización por incapacidad funcional o fallecimiento. Es la cobertura verdaderamente diferencial. Si el perro muere o queda incapacitado para su función por accidente o enfermedad cubierta, el seguro abona un capital que ayude a financiar el nuevo adiestramiento o la sustitución. En perros de asistencia, algunas escuelas trabajan directamente con aseguradoras para este supuesto.
Reeducación y sustitución. Distinta de la anterior: cubre el coste de reentrenar al perro tras un episodio (una mordedura, un trauma) o de acceder a un sustituto durante el periodo transitorio.
Gastos veterinarios con techo suficiente y cirugía reforzada. Un perro de trabajo se lesiona más: roturas de ligamento cruzado, cortes por alambre, torsiones. Techos de 1.500 € anuales se agotan rápido. Conviene buscar modalidades con 2.000-3.000 € o bien contratar por reembolso, tema que ya tratamos en la comparativa entre reembolso y cuadro clínico.
Fisioterapia y rehabilitación. Un pastor de rebaño con displasia o un perro de rescate con tendinitis necesitan rehabilitación, no solo cirugía. No todas las pólizas la incluyen.
Las exclusiones que casi nadie te explica bien
Aquí está el terreno más resbaladizo. Las exclusiones típicas en el mercado español, con matices por compañía:
- Uso profesional del animal. Muchas pólizas de mascota excluyen expresamente los perros que generen ingresos o presten un servicio remunerado. Un pastor de rebaño, un perro de seguridad privada o un perro de caza con actividad federada pueden quedar fuera si no se declara.
- Prácticas de riesgo. Pruebas deportivas, mondioring, competiciones de agility a nivel federado, cacerías de jabalí. Algunas modalidades las cubren solo si se contrata extensión específica.
- Enfermedades preexistentes y hereditarias declaradas antes del alta.
- Displasias en razas predispuestas, salvo periodo de carencia cumplido (habitualmente 6-12 meses).
- Animales exóticos y razas potencialmente peligrosas sin licencia PPP en regla.
- Edades extremas: la mayoría de compañías fija una edad máxima de contratación entre 7 y 9 años.
Qué ofrece el mercado español: aseguradoras a considerar
Ninguna aseguradora en España comercializa un producto etiquetado específicamente como "seguro para perro guía" o "perro de trabajo" con condiciones estandarizadas. Lo que existe son pólizas de mascota que, negociando con el mediador y a veces con declaración específica, permiten cubrir estos perfiles. Estas son las más relevantes:
| Compañía | Producto | RC orientativa | Gastos veterinarios | Uso profesional |
|---|---|---|---|---|
| Santalucía | Santalucía Mascotas | Hasta 300.000 € | Según modalidad | Consultar declaración |
| Mapfre | Mapfre Mascotas | Hasta 300.000 € | Modalidades con y sin | Requiere declaración |
| Caser | Caser Mascotas | Hasta 300.000 € | Techos según plan | Consultar condiciones |
| Allianz | Allianz Mascotas | Hasta 300.000 € | Modalidades varias | Consultar mediador |
| Catalana Occidente | Catalana Occidente Mascotas | Capital estándar | Según modalidad | Consultar |
| Génesis | Génesis Mascotas | Capital estándar | Según plan | Consultar |
Las cifras concretas cambian con frecuencia y por modalidad; verifica siempre con el mediador antes de firmar.
Comparativa orientativa entre productos del mercado
Puntuación de 1 a 10 en función de idoneidad para perro de asistencia/trabajo, considerando flexibilidad de RC, techos veterinarios habituales y facilidad para declarar uso funcional. Es una valoración editorial, no una recomendación cerrada.
| Producto | RC | Vet. | Flexibilidad uso | Red / Reembolso | Global |
|---|---|---|---|---|---|
| Santalucía Mascotas | 7 | 7 | 7 | 7 | 7,0 |
| Mapfre Mascotas | 8 | 7 | 7 | 8 | 7,5 |
| Caser Mascotas | 7 | 8 | 6 | 7 | 7,0 |
| Allianz Mascotas | 8 | 7 | 7 | 7 | 7,3 |
| Catalana Occidente Mascotas | 7 | 7 | 6 | 7 | 6,8 |
| Génesis Mascotas | 7 | 6 | 6 | 7 | 6,5 |
Errores comunes al contratar
Contratar la modalidad más barata y descubrir en el primer siniestro que el uso profesional estaba excluido. Asumir que la RC obligatoria municipal —tema que abordamos en la guía de RC obligatoria por municipio— basta para un perro que trabaja con público. No declarar que el animal está adiestrado para asistencia, pensando que "no cambia nada" (cambia: puede activar coberturas específicas o, al revés, requerir condiciones particulares). Y el clásico: no leer las carencias de displasia antes de dar de alta a un cachorro de raza predispuesta.
Cómo comparar ofertas sin marearse
Pide siempre condiciones generales, no solo la ficha comercial. Compara capitales de RC, techos veterinarios anuales, franquicias en euros por acto, carencias por patología y exclusiones expresas del uso profesional. Y no des por bueno un precio sin saber si el perro está aceptado tal cual (raza, edad, función).
Checklist antes de firmar
- ¿La póliza acepta expresamente el uso de asistencia, pastoreo, caza, rescate o seguridad que hace mi perro?
- ¿Qué capital de RC tengo contratado y es suficiente para los entornos en los que trabaja el animal?
- ¿Existe indemnización por incapacidad funcional o solo por fallecimiento?
- ¿Cubre reeducación tras un incidente y sustitución del animal?
- ¿Cuál es el techo anual de gastos veterinarios y la franquicia en euros por acto?
- ¿Qué carencias aplican para displasias, cirugías u oncología?
- ¿Qué exclusiones expresas figuran (prácticas deportivas, competición, caza mayor)?
- ¿Hasta qué edad puedo renovar sin cambios sustanciales en la prima o cobertura?
Preguntas frecuentes
¿Es obligatorio un seguro específico para un perro guía en España?
No existe un seguro estatal obligatorio específico para perros guía o de asistencia. La obligatoriedad de RC depende de la normativa autonómica y municipal, y de si el perro es considerado PPP. Consulta con la DGSFP o un mediador colegiado tu caso.
¿Qué diferencia hay entre RC obligatoria y RC ampliada en un perro de trabajo?
La obligatoria cubre el mínimo legal que exija tu comunidad autónoma o municipio. La RC ampliada eleva capitales (a menudo hasta 300.000 € o más) y suele integrar defensa jurídica y fianzas, algo razonable cuando el animal opera en espacios con mucho público.
¿Cubre el seguro los daños si el perro trabaja en el campo con ganado?
Solo si se ha declarado el uso profesional y la póliza lo acepta expresamente. Muchas modalidades estándar excluyen actividad ganadera o cinegética; hay que contratar extensiones o buscar productos específicos vía mediador.
¿Se puede asegurar un perro de asistencia mayor de 8 años?
Depende de la compañía. La mayoría fija edad máxima de contratación entre 7 y 9 años, pero renuevan pólizas ya existentes más allá. Si adoptas un perro adulto retirado del servicio, el margen se estrecha y conviene comparar bien.
