

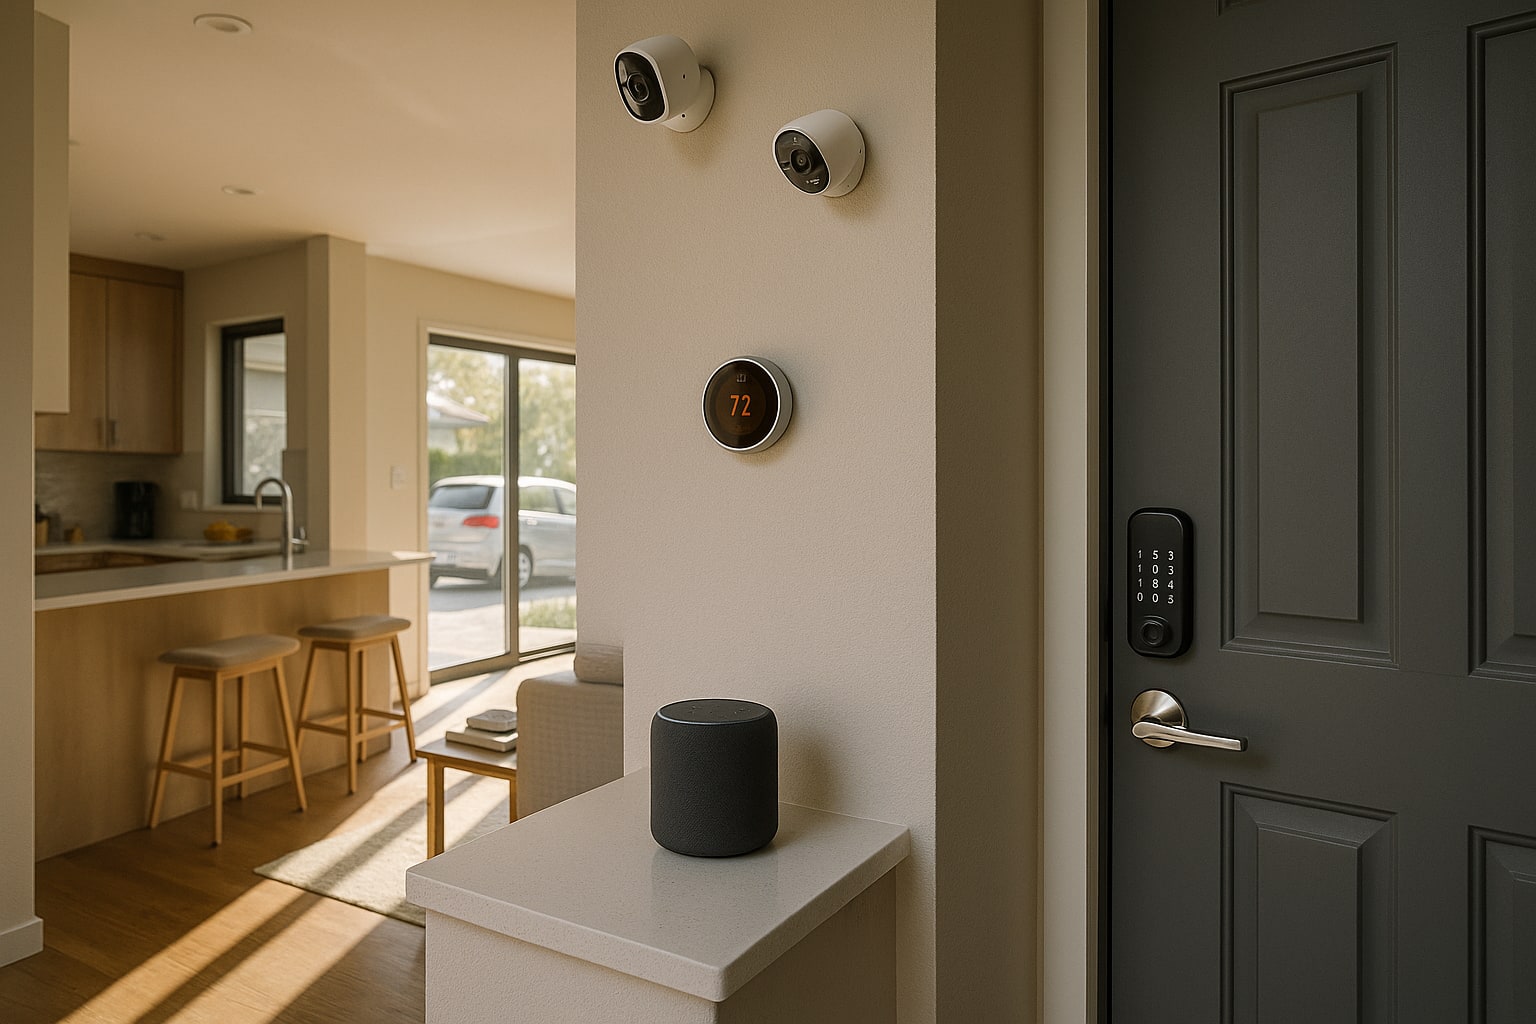
Tener la casa llena de cacharros conectados —Alexa en la cocina, cámaras en el recibidor, un termostato que aprende tus rutinas, una cerradura que abres con el móvil— cambia bastante el perfil de riesgo de la vivienda. Y, sin embargo, el mercado asegurador español va todavía un paso por detrás. Muchas pólizas de hogar tradicionales cubren esos dispositivos como si fueran un secador de pelo o una tostadora. Otras han empezado a introducir cláusulas específicas de ciberriesgo doméstico, pero con sublímites bastante justos.
Vamos por partes.
Qué cubre un seguro de hogar en una vivienda domotizada
El seguro de hogar multirriesgo estándar en España tiene dos grandes patas: continente (la estructura y las instalaciones fijas de la vivienda) y contenido (los bienes muebles que hay dentro). En una casa con domótica, la línea entre ambos se difumina. Una cerradura inteligente atornillada a la puerta puede considerarse continente; un altavoz Echo enchufado a la corriente, contenido.
¿Qué implica esto en la práctica? Que el mismo dispositivo puede indemnizarse de forma distinta según cómo lo haya categorizado tu compañía. Y si en la declaración de bienes no lo has mencionado, puede que ni siquiera esté cubierto por encima del sublímite genérico de "aparatos eléctricos".
Las coberturas que suelen entrar en juego cuando algo le pasa a tu ecosistema smart home son:
- Daños eléctricos y sobretensiones: la avería del termostato conectado tras una tormenta, por ejemplo.
- Robo con fuerza o intimidación: incluye los dispositivos IoT sustraídos, siempre que estén dentro del capital de contenido.
- Daños por agua: si una fuga arruina el hub domótico del salón.
- Responsabilidad civil familiar: si tu cámara graba a un vecino sin consentimiento y este reclama, aquí es donde se ventila.
- Asistencia informática 24/7: cobertura relativamente nueva, aún no universal, que cubre la reconfiguración remota tras un incidente.
Para quién tiene sentido una póliza con enfoque smart home
No todo el mundo necesita añadir módulos específicos. Si tu domótica se limita a dos bombillas Philips Hue y un altavoz, con una póliza estándar bien dimensionada probablemente vas sobrado. La cosa cambia si:
- El valor conjunto de tus dispositivos conectados supera los 3.000-4.000 €.
- Controlas accesos físicos (cerradura, garaje, persianas) desde el móvil.
- Tienes cámaras de videovigilancia que graban imagen y sonido.
- Trabajas desde casa con equipos integrados en la red domótica.
En esos perfiles, el ciberriesgo doméstico deja de ser una anécdota. Un atacante que se cuele por una cámara mal configurada puede pivotar al resto de la red y llegar al portátil del trabajo. Eso ya no es un problema informático: es un problema patrimonial.
Ciberriesgo doméstico: qué es exactamente
Conviene aclarar el término. Ciberriesgo doméstico engloba los daños económicos derivados de un ataque informático dirigido al hogar particular: hackeo de dispositivos, suplantación de identidad, phishing bancario, secuestro de datos personales (ransomware), fraude en compras online o uso indebido de la red doméstica para actividades ilícitas.
No es lo mismo que el ciberriesgo empresarial —que se contrata aparte, mediante pólizas específicas—, pero comparte lógica. Y aquí entra un matiz importante: la mayoría de seguros de hogar tradicionales en España no cubren el fraude bancario derivado de un hackeo, salvo que hayas contratado expresamente ese módulo. La entidad bancaria suele responder por operaciones no autorizadas, sí, pero el proceso puede alargarse meses y no siempre acaba bien.
Qué mirar antes de contratar
Aquí es donde el criterio propio se paga solo. Cinco puntos que a nuestro juicio marcan la diferencia:
1. Sublímite específico para aparatos electrónicos y domótica. Muchas pólizas capan la indemnización por aparato en cifras que se quedan cortas para un hub premium o una cámara profesional. Pregunta el importe exacto por unidad y por siniestro.
2. Reposición a valor nuevo vs. valor real. La tecnología se deprecia rápido. Si la póliza indemniza a valor real (aplicando depreciación por antigüedad), una cámara de dos años puede compensarse por un 40% de su precio original. La cobertura a valor nuevo es el estándar que hay que exigir para dispositivos con menos de cinco años.
3. Franquicia aplicable. En daños eléctricos hay compañías que aplican franquicia (150-300 € es habitual, según modalidad) y otras que la eliminan. Si tienes muchos dispositivos pequeños, la franquicia puede convertir siniestros reales en irrelevantes.
4. Asistencia informática 24/7 real. Hay compañías que la anuncian pero la limitan a una consulta telefónica al año. Otras ofrecen asistencia remota efectiva, con reconfiguración de router y auditoría básica de la red. Pide letra pequeña.
5. Cobertura de ciberriesgo doméstico como módulo separado. No basta con que aparezca en el folleto. Confirma los sublímites por fraude online, suplantación y recuperación de datos, y si incluye asesoramiento legal.
Cómo se articulan las coberturas en las principales compañías
Sin pretender un ranking cerrado —para eso están las comparativas específicas—, vale la pena ver cómo enfoca cada aseguradora este perfil. Estas son referencias generales de producto en España; los importes y condiciones concretas dependen siempre de la modalidad y del ejercicio comercial vigente.
Mapfre Hogar
Producto multirriesgo tradicional con módulos ampliables. Cubre daños eléctricos en aparatos y suele incluir asistencia informática básica en las modalidades superiores. La reposición a valor nuevo aplica normalmente a bienes de menos de tres o cinco años.
| Característica | Referencia |
|---|---|
| Continente y contenido | Capitales personalizables |
| Daños eléctricos | Incluidos con sublímite por aparato |
| Asistencia informática | Disponible en modalidades ampliadas |
| Ciberriesgo doméstico | Módulo específico opcional |
| Franquicia habitual | Según modalidad contratada |
Mutua Madrileña Hogar
Con foco en el cliente urbano, ofrece variantes con asistencia tecnológica y cobertura para dispositivos móviles y pequeños electrónicos. La franquicia en daños eléctricos suele ser reducida o inexistente en modalidades altas.
| Característica | Referencia |
|---|---|
| Continente y contenido | Capitales flexibles |
| Daños eléctricos | Cobertura amplia con sublímite |
| Asistencia informática | Incluida en gamas medias-altas |
| Ciberriesgo doméstico | Opcional según modalidad |
| Franquicia habitual | Reducida en modalidades premium |
AXA Hogar
Producto con módulos para ciberprotección familiar en algunas modalidades, con asesoramiento en caso de suplantación de identidad y ayuda para eliminar contenidos ofensivos en redes.
| Característica | Referencia |
|---|---|
| Continente y contenido | Capitales personalizables |
| Daños eléctricos | Incluidos |
| Asistencia informática | Sí, con soporte remoto |
| Ciberriesgo doméstico | Módulo ciberprotección familiar |
| Franquicia habitual | Según modalidad |
Allianz Hogar
Enfoque modular con coberturas de asistencia informática y ciberasistencia. Suele plantear reposición a valor nuevo en aparatos recientes.
Generali Hogar
Trabaja también con módulos de ciberriesgo y ha ampliado en los últimos años la cobertura para dispositivos conectados.
Zurich Klinc Hogar
Producto flexible y mensual, orientado a perfiles digitales. Permite ajustar coberturas mes a mes, útil si el equipamiento smart home varía con frecuencia.
Tabla comparativa: puntuación orientativa
Puntuación del 1 al 10 basada en la robustez habitual del producto para un perfil de vivienda domotizada, ponderando cobertura de daños eléctricos, ciberriesgo, asistencia informática y flexibilidad.
| Compañía | Daños eléctricos | Ciberriesgo doméstico | Asistencia informática | Flexibilidad | Puntuación global |
|---|---|---|---|---|---|
| Mapfre Hogar | 8 | 7 | 7 | 7 | 7,3 |
| Mutua Madrileña Hogar | 8 | 7 | 8 | 7 | 7,5 |
| AXA Hogar | 7 | 8 | 8 | 7 | 7,5 |
| Allianz Hogar | 8 | 7 | 7 | 7 | 7,3 |
| Generali Hogar | 7 | 7 | 7 | 7 | 7,0 |
| Zurich Klinc Hogar | 7 | 6 | 7 | 9 | 7,3 |
Errores comunes al contratar
- Infravalorar el contenido. El capital declarado se queda corto cuando sumas todos los dispositivos IoT. Haz inventario real, con facturas.
- Asumir que "eléctrico" y "electrónico" son lo mismo. Algunas pólizas separan ambos y limitan el segundo.
- Ignorar las exclusiones por uso profesional. Si teletrabajas, el equipo profesional puede quedar fuera. Algo que ya vimos al detalle en la guía para asegurar la vivienda cuando trabajas desde casa.
- No revisar la cláusula de ciberriesgo. Que aparezca la palabra en el folleto no significa que cubra tu caso.
- Confundir asistencia hogar con asistencia informática. Son cosas distintas.
Cómo comparar ofertas sin marearse
Pide condicionado completo, no solo folleto comercial. Compara sublímites, no primas globales. Y pregunta específicamente por escenarios: qué pasa si se hackea la cámara, si un rayo funde el hub, si te suplantan la identidad para pedir un crédito. La respuesta te dirá más que cualquier tabla. Si además tienes dudas sobre el capital de responsabilidad civil —relevante cuando hay cámaras grabando espacios comunes—, merece la pena repasar los criterios para dimensionarlo bien.
Qué preguntas hacer al mediador
- ¿La domótica está cubierta como continente o como contenido?
- ¿Hay sublímite por aparato en daños eléctricos? ¿De cuánto?
- ¿La reposición es a valor nuevo o a valor real?
- ¿Qué franquicia se aplica en daños eléctricos y en robo de electrónica?
- ¿Incluye asistencia informática 24/7 real o solo telefónica puntual?
- ¿El módulo de ciberriesgo cubre fraude bancario, suplantación de identidad y recuperación de datos?
- ¿Hay exclusiones por uso profesional de los dispositivos?
Checklist antes de firmar
- Inventario cerrado: lista con marca, modelo y valor de reposición de cada dispositivo conectado relevante.
- Capital de contenido ajustado al inventario, con revisión anual.
- Sublímites verificados por escrito para electrónica y domótica.
- Franquicia conocida en euros para cada garantía (daños eléctricos, robo, agua).
- Módulo de ciberriesgo doméstico contratado si el perfil lo justifica, con lectura de exclusiones.
- Asistencia informática confirmada en cuanto a alcance real (número de intervenciones, remoto o presencial).
- Reposición a valor nuevo garantizada para bienes de menos de cinco años.
- Consulta con mediador colegiado o con la DGSFP para dudas concretas sobre tu contrato.
FAQ
¿Mi seguro de hogar cubre si me hackean el Alexa?
Depende. La avería física del dispositivo suele entrar en daños eléctricos si hay una causa cubierta (sobretensión, por ejemplo). El hackeo en sí, y sus consecuencias económicas —fraudes, suplantación, uso indebido—, solo están cubiertos si has contratado un módulo específico de ciberriesgo doméstico. En una póliza estándar sin ese módulo, no.
¿La cerradura inteligente cuenta como continente o como contenido?
En la mayoría de compañías españolas, si está atornillada a la puerta y sustituye a la cerradura convencional, se considera parte del continente. Si es un accesorio adicional que puedes retirar sin obra, entra en contenido. Confírmalo por escrito con tu mediador antes del siniestro, no después.
¿Qué franquicia es razonable en daños eléctricos para una casa con muchos dispositivos IoT?
Cuanto más baja, mejor para este perfil. Franquicias de 150-300 € son habituales según modalidad; si puedes contratar una modalidad sin franquicia en esta garantía y el sobrecoste es asumible, suele compensar cuando el valor unitario de tus dispositivos es bajo pero el número es alto.
¿Necesito contratar un seguro de ciberriesgo aparte del hogar?
Para uso doméstico particular, no. El módulo de ciberriesgo doméstico dentro del multirriesgo de hogar suele ser suficiente. El ciberriesgo autónomo, con capitales altos y coberturas empresariales, tiene sentido cuando hay actividad profesional en la vivienda o volumen de datos sensibles gestionados desde casa.

1 comentario
Pingback: Cómo elegir el capital de contenido en un seguro de hogar cuando tienes mucha tecnología: criterios para valorar domótica y equipos conectados – Guías de Seguros