

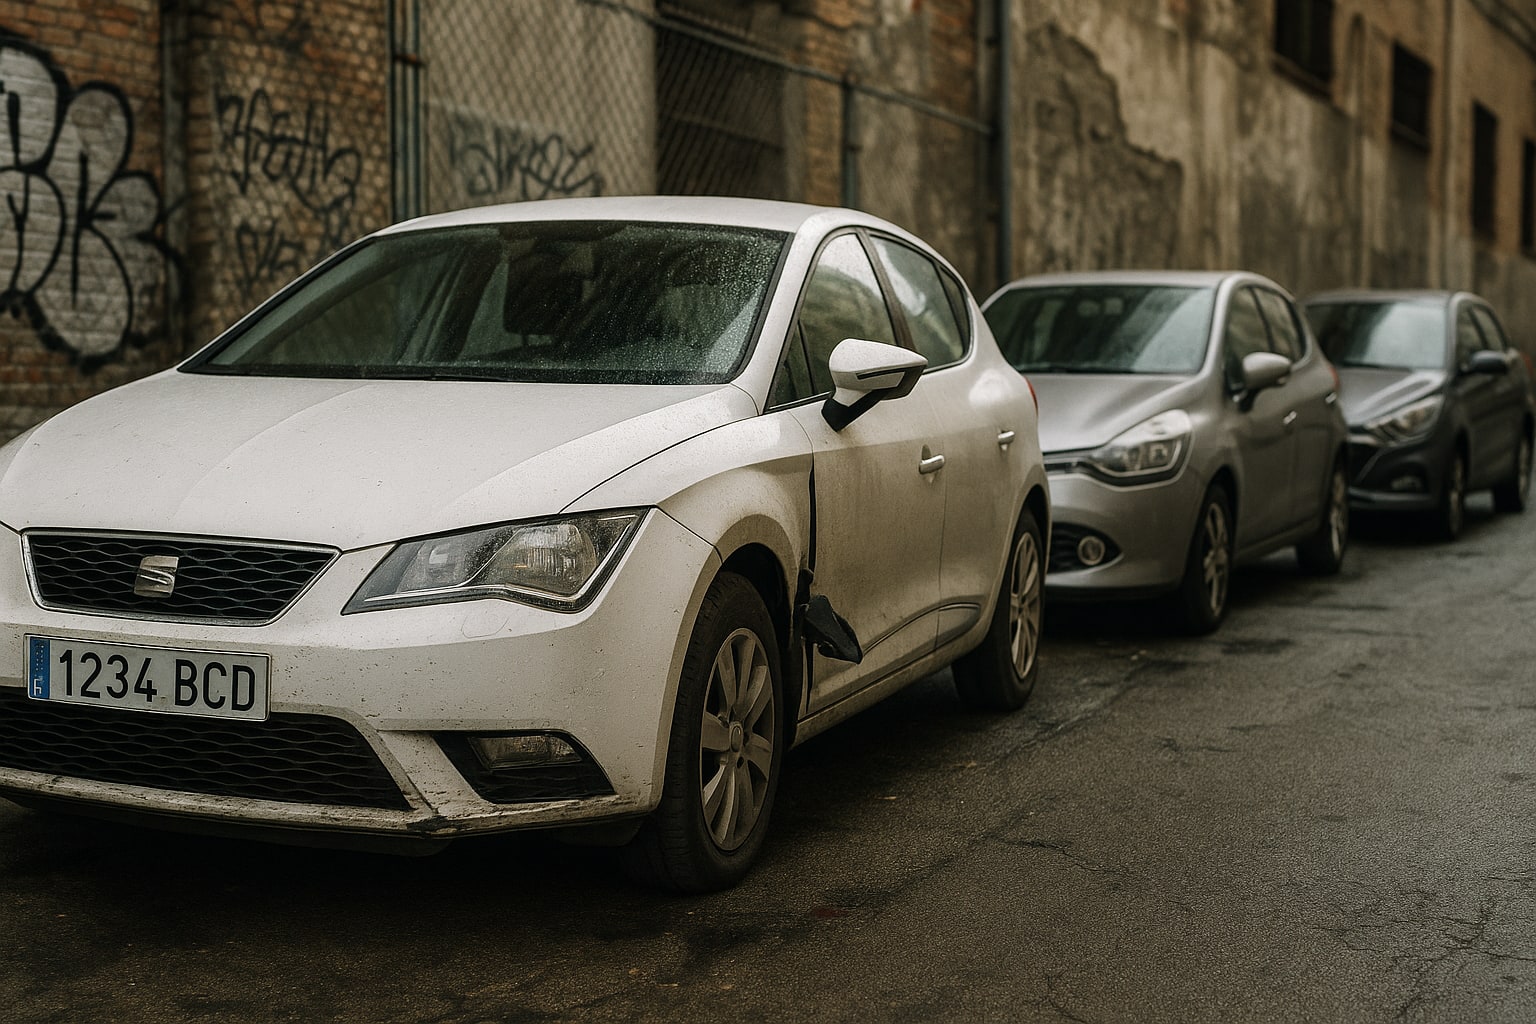
Vivir en según qué barrios de Madrid, Barcelona, Sevilla o Málaga cambia por completo la ecuación del seguro de coche. No es lo mismo aparcar cada noche en un garaje cerrado que dejar el vehículo en la calle, en una zona donde los partes por rayones, retrovisores arrancados o intentos de robo son parte del paisaje. Y sin embargo, mucha gente contrata la misma póliza básica que un vecino de un pueblo tranquilo. Error.
Esta guía va para quien ya sabe que su código postal juega en su contra y quiere entender qué modalidad tiene sentido, qué coberturas mirar con lupa y dónde están las trampas.
Qué cubre realmente un seguro de coche frente a robo y vandalismo
Antes de nada, aclaremos términos. El robo en póliza puede ser total (se llevan el coche entero) o parcial (se llevan piezas: catalizador, ruedas, faros, la radio de siempre). El vandalismo es otra cosa: son daños intencionados sin ánimo de lucro — rayones con llave, patadas, pintadas, cristales rotos por diversión. Un siniestro es cualquier evento cubierto que da lugar a una reclamación. La franquicia es la cantidad en euros que asume el asegurado antes de que entre la compañía. Y la indemnización es lo que la aseguradora paga cuando el siniestro está cubierto.
Lo importante: el seguro obligatorio en España, según la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor, cubre daños a terceros. Punto. Ni robo, ni vandalismo, ni daños propios. Todo lo demás es voluntario.
Modalidades disponibles y cuál encaja si vives en zona conflictiva
Hay tres grandes modalidades en el mercado español:
- Terceros básico: solo el mínimo legal más, habitualmente, defensa jurídica y reclamación de daños. No cubre robo ni vandalismo.
- Terceros ampliado: añade lunas, incendio y —aquí está la clave— robo. Es la modalidad mínima razonable si aparcas en calle en zona sensible.
- Todo riesgo (con o sin franquicia): cubre además los daños propios del vehículo, incluido el vandalismo en la mayoría de contratos.
Para un coche de más de 10 años en zona conflictiva, un terceros ampliado bien elegido suele ser más racional que un todo riesgo cuya prima se come el valor venal del coche. Para un vehículo de menos de 5 años, el todo riesgo con franquicia razonable (entre 300 € y 600 €) suele ser la opción que mejor equilibra prima y protección.
Compañías y cómo articulan la cobertura de robo y vandalismo
Ninguna de las siguientes menciones es recomendación cerrada — son ejemplos de cómo el mercado español articula estas coberturas. Para decidir compañía concreta, mejor una comparativa personalizada o el consejo de un mediador.
| Compañía / producto | Modalidad de referencia | Robo total/parcial | Vandalismo | Franquicia orientativa |
|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | Todo riesgo con y sin franquicia | Sí, incluido | Sí (dentro de daños propios) | Desde 300 € según modalidad |
| Línea Directa Todo Riesgo | Todo riesgo con franquicia | Sí | Sí | Configurable (habitual 300–600 €) |
| Mutua Madrileña Todo Riesgo | Todo riesgo | Sí | Sí | Según modalidad contratada |
| Allianz Auto Todo Riesgo | Todo riesgo | Sí | Sí | Configurable |
| AXA Auto Todo Riesgo | Todo riesgo con franquicia | Sí | Sí | Configurable |
| Zurich Klinc | Modular por meses / coberturas | Contratable como módulo | Contratable | Según módulo elegido |
Zurich Klinc es un caso interesante porque permite activar y desactivar coberturas por meses — útil si el coche pasa temporadas guardado. No es para todos los perfiles, pero encaja en usos discontinuos.
Qué mirar antes de contratar
La franquicia por siniestro de robo. A veces la franquicia general del todo riesgo no aplica al robo total, pero sí a robo parcial o vandalismo. Léelo. Un vandalismo con franquicia de 600 € por un rayón de 400 € significa que pagas tú entero, no la compañía.
El capital asegurado y cómo se calcula la indemnización. Aquí aparece el concepto de valor venal (el de mercado del coche en el momento del siniestro) frente al valor a nuevo (lo que costó nuevo, aplicable normalmente los primeros 1-2 años). Si tu coche ya tiene 6 años, el valor venal puede ser una fracción de lo que pagaste. Y eso es lo que cobras si te lo roban.
El infraseguro. Si declaras un valor inferior al real (por ejemplo, para pagar menos prima), la compañía aplicará la regla proporcional en el siniestro y te pagará menos. Mala idea.
Peritaje y talleres. En zona conflictiva vas a usar el seguro más que la media. Interesa saber si el peritaje es ágil, si hay red concertada cercana y si puedes elegir taller libre sin penalización.
Exclusiones típicas. Coche mal cerrado, llaves dentro del vehículo, uso profesional no declarado, accesorios no incluidos en póliza (llantas especiales, equipos de sonido), objetos personales dentro del coche. Todo esto suele quedar fuera o con sublímites muy bajos.
Errores comunes que vemos en pólizas de zonas de alto riesgo
Contratar terceros básicos "porque el coche es viejo" cuando el barrio garantiza al menos un vandalismo al año. Declarar garaje cuando en realidad se aparca en calle — si hay siniestro y el perito lo detecta, la compañía puede rechazar. Elegir la franquicia más alta para bajar prima sin haber echado la cuenta de cuántos siniestros pequeños vas a acabar pagando de tu bolsillo. Y no revisar las coberturas mínimas si al final optas por terceros, que también admiten configuraciones muy distintas.
Cómo comparar ofertas de forma útil
No compares solo prima anual. Compara: modalidad, capital y criterio de indemnización (valor venal vs valor a nuevo), franquicia aplicable a cada garantía, sublímites de robo parcial, cobertura de accesorios, tiempo de tramitación medio y red de talleres. Dos pólizas con precio idéntico pueden dar coberturas radicalmente distintas ante el mismo siniestro.
Tabla resumen comparativa (puntuación orientativa 1-10)
| Compañía / producto | Cobertura robo | Cobertura vandalismo | Flexibilidad franquicia | Idoneidad zona alto riesgo |
|---|---|---|---|---|
| Mapfre Auto Todo Riesgo | 9 | 8 | 8 | 8,5 |
| Línea Directa Todo Riesgo | 8 | 8 | 9 | 8 |
| Mutua Madrileña Todo Riesgo | 8,5 | 8 | 7 | 8 |
| Allianz Auto Todo Riesgo | 8 | 8 | 8 | 8 |
| AXA Auto Todo Riesgo | 8 | 7,5 | 8 | 7,5 |
| Zurich Klinc | 7 | 7 | 9 | 7 |
Qué preguntar al mediador antes de firmar
- ¿La franquicia general aplica también a robo parcial y vandalismo, o solo a daños propios?
- ¿Cómo se calcula la indemnización si me roban el coche entero: valor venal, valor a nuevo o venal mejorado?
- ¿Qué sublímite hay para accesorios y objetos personales?
- ¿Se cubre el robo con violencia sobre la cerradura o hace falta prueba de fractura?
- ¿Qué pasa si aparco habitualmente en calle y no en garaje? ¿Sube prima o excluye?
- ¿Cuál es el tiempo medio de peritación y pago en robo?
Checklist accionable antes de firmar
- Confirma por escrito la franquicia aplicable a cada garantía (robo total, robo parcial, vandalismo, daños propios).
- Verifica el criterio de indemnización en caso de robo total y su vigencia temporal (valor a nuevo suele durar 1–2 años).
- Declara con veracidad dónde aparcas habitualmente. Mentir aquí anula coberturas.
- Revisa el sublímite de accesorios y añade por escrito los que valgan la pena (llantas, pantalla, equipos aftermarket).
- Comprueba si el vandalismo está dentro de daños propios o es una garantía aparte con condiciones distintas.
- Pide el plazo medio de peritación de la compañía por escrito o en simulación.
- Contrasta al menos tres ofertas con la misma modalidad y franquicia, no solo por prima.
- Ante duda de cláusula, consulta con un mediador colegiado o eleva consulta a la DGSFP.
Preguntas frecuentes
¿Merece la pena contratar todo riesgo si vivo en zona conflictiva pero el coche tiene más de 10 años?
Depende del valor venal. Si el coche vale 3.000 € y el todo riesgo cuesta 700 € al año frente a 350 € del terceros ampliado, la matemática rara vez sale. Un terceros ampliado con robo, lunas e incendio suele ser más racional en ese caso.
Si me rayan el coche aparcado y no hay testigos, ¿la compañía me lo cubre?
Con cobertura de vandalismo contratada, sí, previa denuncia en comisaría o Guardia Civil. Sin denuncia, la mayoría de compañías no tramita. Ojo con la franquicia: si el daño es menor que la franquicia, no compensa dar parte.
¿Puedo cambiar de compañía si mi actual me ha subido la prima por siniestralidad de la zona?
Sí. La Ley de Contrato de Seguro permite no renovar comunicándolo con un mes de antelación al vencimiento. Pero cuidado: cambiar no siempre ahorra. Si tienes histórico de siniestros, la nueva compañía te cotizará teniendo eso en cuenta.
¿El robo del catalizador está cubierto?
En pólizas con robo parcial, sí, pero revisa si hay sublímite específico. Algunos productos limitan la indemnización de piezas de alto valor de reventa. Y la reparación puede requerir denuncia y peritaje presencial.
