

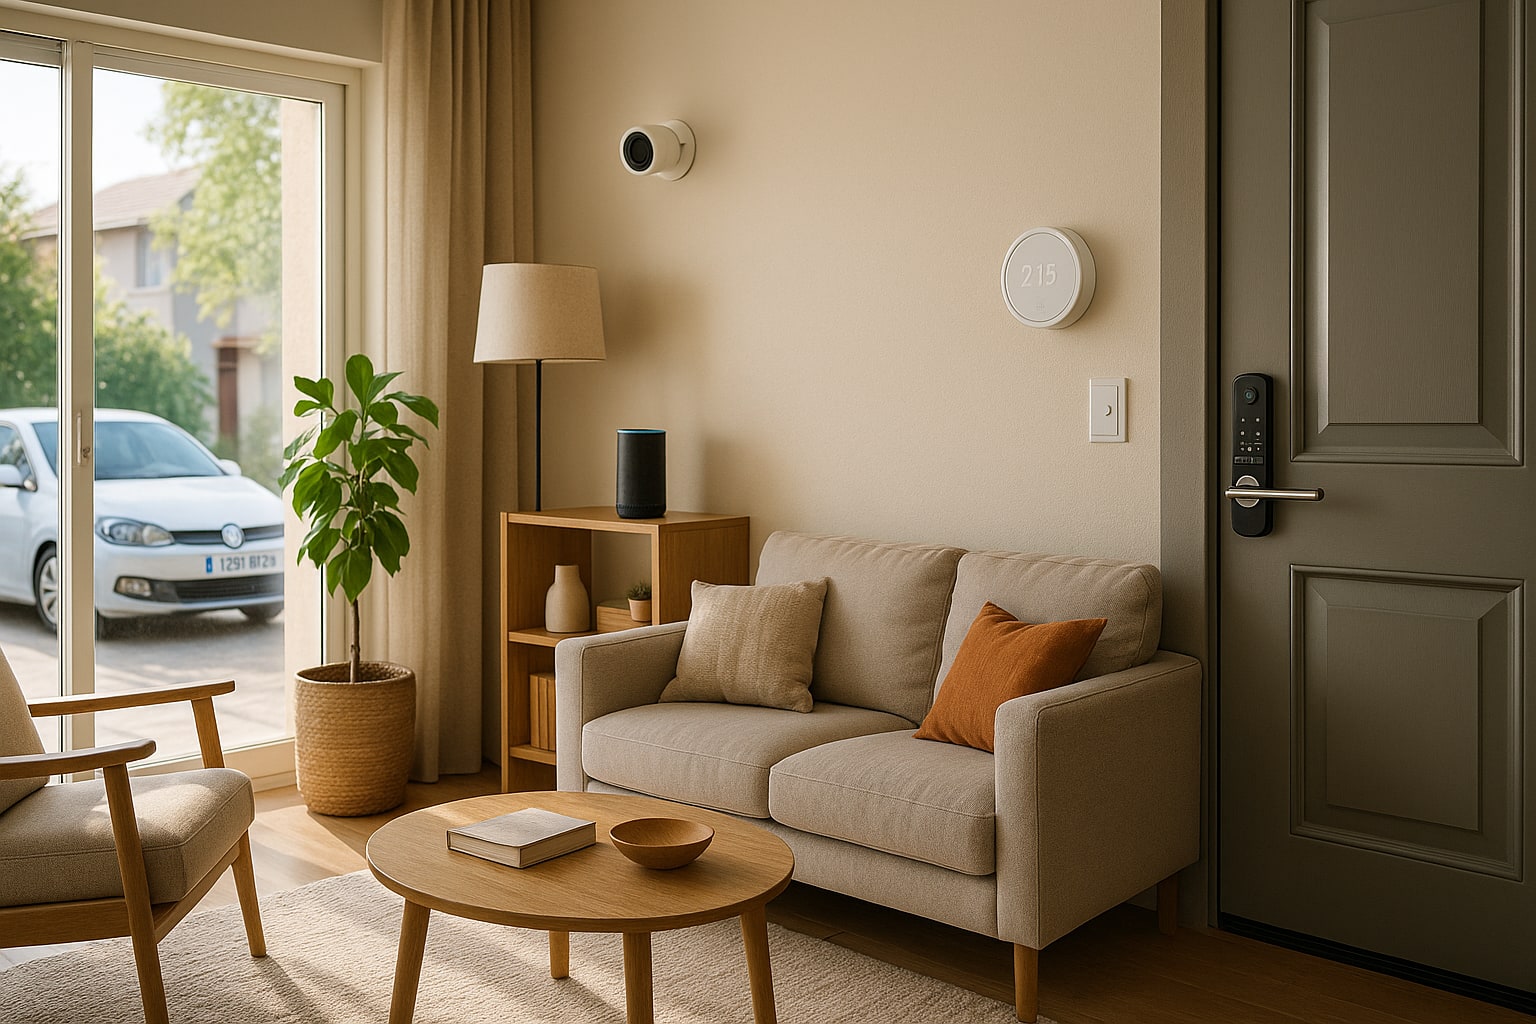
Una casa con Alexa, cámaras Wi-Fi, cerradura inteligente y un termostato que aprende tus horarios ya no es un capricho de geek. Es el hogar medio de mucha gente en España, y sin embargo la mayoría de pólizas se firmaron pensando en un salón con tele y poco más. El problema no es que la domótica no esté cubierta —a menudo lo está, en parte— sino que el capital de contenido se queda corto y las coberturas específicas (daños eléctricos, ciberriesgo, asistencia informática) se pasan por alto en la contratación. Vamos por partes.
Qué se considera un "hogar inteligente" a efectos del seguro
Para una aseguradora, un hogar inteligente es una vivienda con dispositivos conectados a internet que forman parte del contenido (o, en algunos casos, del continente si están empotrados). Hablamos de altavoces tipo Amazon Echo o Google Nest, cámaras IP como las de Ezviz o Arlo, robots aspiradores Roomba o Roborock, cerraduras Nuki, termostatos Tado o Netatmo, y sensores varios. Todos ellos son bienes muebles con valor económico y, muchos, con acceso a datos personales. Esa doble naturaleza —cacharro caro + puerta a tus datos— es la que obliga a repensar la póliza.
Qué cubre un seguro de hogar estándar (y qué se le escapa)
El seguro de hogar en España se rige por la Ley 50/1980 de Contrato de Seguro y por las condiciones particulares de cada compañía. En su forma clásica, cubre continente (la estructura y elementos fijos), contenido (lo que hay dentro), responsabilidad civil familiar, daños por agua, incendio y robo. Suficiente para una vivienda de los años 90. Insuficiente si tienes cinco mil euros en dispositivos conectados y un router que es la puerta de entrada de todo.
Lo que se escapa suele ser esto:
- Daños eléctricos a la electrónica: sobretensiones, rayos, cortocircuitos. Muchas pólizas los incluyen con sublímites (un tope concreto, por ejemplo 600 € o 1.500 €, que puede quedarse corto).
- Robo específico de dispositivos IoT: cubierto casi siempre, pero con el mismo límite de contenido genérico, sin distinguir el valor real.
- Ciberriesgo doméstico: suplantación de identidad, compras fraudulentas desde tu cuenta, ransomware en el NAS familiar. Rara vez está de serie.
- Asistencia informática: técnico que va o se conecta en remoto a reconfigurar tu red o desinfectar equipos. Existe, pero hay que pedirla.
- Reposición a nuevo: que te paguen un dispositivo equivalente actual, no el valor depreciado del modelo de 2019.
Las 4-5 coberturas que sí o sí debes exigir
Si tu vivienda tiene domótica más allá de un enchufe inteligente suelto, la póliza debería incluir —o permitir contratar como opcional— estas coberturas:
- Daños eléctricos a aparatos electrónicos con capital suficiente. Pide que el sublímite sea al menos el valor real de tu equipamiento sensible (router, NAS, hub domótico, televisor, ordenadores). Un sublímite de 600 € es un chiste si tienes un hub de 300 € y un televisor OLED al lado.
- Robo con reposición a valor de nuevo, no a valor venal, para toda la electrónica.
- Ciberriesgo doméstico: cobertura de fraude en compras online, uso fraudulento de medios de pago y, en las mejores versiones, gestión de la reputación digital si se filtran datos.
- Asistencia informática 24/7: soporte remoto para configurar, restaurar o desinfectar dispositivos tras un incidente.
- Cámaras y sistemas de seguridad conectados amparados dentro del capital de contenido y, si están fijados al exterior, también dentro del continente.
Qué compañías españolas trabajan estas coberturas
No hay una única "mejor" póliza para casa inteligente, y desconfía de quien te lo venda así. Lo que hay es un mercado donde varias aseguradoras han ido incorporando piezas de este puzle. A modo orientativo, no como recomendación cerrada:
- Mapfre Hogar y Mutua Madrileña Hogar ofrecen coberturas de daños eléctricos con sublímites revisables al alza y protección contra fraude en compras online en algunas modalidades.
- AXA Hogar y Allianz Hogar han desarrollado módulos de ciberriesgo doméstico para paquetes premium.
- Zurich Klinc funciona con contratación por módulos, lo que permite añadir electrónica sin pagar por lo que no usas.
- Generali Hogar, Reale Hogar y Santalucía Hogar incluyen asistencia informática en sus gamas medias-altas.
- Línea Directa Hogar, Catalana Occidente Hogar, Helvetia Hogar, Caser Hogar y Pelayo Hogar trabajan la reposición a nuevo con distintos matices en electrodomésticos y electrónica.
Cada compañía articula estas coberturas de forma distinta —a veces de serie, a veces como opcional con recargo, a veces solo en la gama alta—. Léelo en las condiciones particulares, no en el folleto.
Cómo dimensionar el capital de contenido con domótica
Esta es la parte que casi nadie hace y donde se juega media indemnización. Haz inventario real:
- Suma el precio actual de reposición (no lo que pagaste en su día) de televisor, ordenadores, tablets, móviles, consolas, altavoces, cámaras, hub domótico, robot aspirador, cerradura, termostato, sensores y router.
- Añade menaje, ropa, muebles y electrodomésticos "clásicos".
- Compara ese total con el capital de contenido que te ofrece la póliza.
En una vivienda medianamente equipada, la electrónica conectada puede suponer entre 3.000 € y 8.000 € solo en dispositivos smart. Si tu capital de contenido es de 15.000 €, se te va un tercio en cacharros. Súmalo al inventario tradicional y comprobarás que muchas pólizas están infraseguradas, con el consiguiente riesgo de aplicación de la regla proporcional (la aseguradora paga solo el porcentaje asegurado del daño real, artículo 30 de la Ley de Contrato de Seguro).
Si tienes una vivienda con particularidades constructivas o instalaciones fijas de domótica avanzada, el planteamiento se acerca al que describimos en la guía sobre seguro de hogar para vivienda unifamiliar: más continente, más riesgo perimetral, más electrónica exterior.
Errores comunes al contratar
- Fiarse del capital de contenido "por defecto" que sugiere el comparador.
- Suponer que "robo" cubre los datos, no solo el aparato. No los cubre: para eso necesitas ciberriesgo.
- No declarar el sistema de alarma conectado. Puede bajar la prima y, sobre todo, evita discusiones en el siniestro.
- Confundir asistencia informática con garantía del fabricante. Son cosas distintas.
- Asumir que el móvil está cubierto fuera de casa. Rara vez lo está sin ampliación específica.
Tabla resumen: cómo puntúan las aseguradoras españolas en enfoque smart home
Puntuación orientativa (1-10) según cobertura declarada de daños eléctricos, disponibilidad de ciberriesgo, asistencia informática y flexibilidad de contratación. No sustituye a leer las condiciones particulares.
| Compañía | Daños eléctricos | Ciberriesgo | Asistencia informática | Modularidad | Puntuación |
|---|---|---|---|---|---|
| Mapfre Hogar | Sí, ampliable | Fraude online | Sí | Media | 8 |
| Mutua Madrileña Hogar | Sí, ampliable | Fraude online | Sí | Media | 8 |
| AXA Hogar | Sí | Módulo específico | Sí | Media | 8 |
| Allianz Hogar | Sí | Módulo específico | Sí | Media | 8 |
| Zurich Klinc | Opcional | Opcional | Opcional | Alta | 8 |
| Generali Hogar | Sí | Limitado | Sí | Media | 7 |
| Reale Hogar | Sí | Limitado | Sí | Media | 7 |
| Santalucía Hogar | Sí | Limitado | Sí | Media | 7 |
| Línea Directa Hogar | Sí | Según modalidad | Según modalidad | Media | 7 |
| Catalana Occidente Hogar | Sí | Limitado | Opcional | Media | 7 |
| Helvetia Hogar | Sí | Limitado | Opcional | Media | 7 |
| Caser Hogar | Sí | Limitado | Opcional | Media | 7 |
| Pelayo Hogar | Sí | Limitado | Opcional | Media | 7 |
Glosario rápido
- Continente: estructura y elementos fijos de la vivienda.
- Contenido: bienes muebles dentro de la vivienda.
- Sublímite: tope máximo que paga la aseguradora dentro de una garantía concreta, por debajo del capital total.
- Franquicia: importe en euros que asume el asegurado en cada siniestro antes de que pague la compañía.
- Regla proporcional: si estás infraasegurado, la indemnización se reduce en la misma proporción.
- Reposición a nuevo: pagar el equivalente actual, no el valor depreciado.
Checklist antes de firmar
- ¿El capital de contenido incluye el valor de reposición actual de toda mi electrónica conectada?
- ¿Cuál es el sublímite exacto (en €) de daños eléctricos y cubre mi hub, router y equipos más caros?
- ¿La póliza incluye ciberriesgo doméstico o solo fraude en compras online?
- ¿Hay asistencia informática 24/7 y qué incidencias cubre exactamente?
- ¿La reposición es a nuevo o a valor venal en electrónica de más de 2 años?
- ¿Están cubiertas las cámaras exteriores fijadas al inmueble como continente o como contenido?
- ¿Debo declarar la alarma conectada y cómo afecta a la prima y a la franquicia?
- ¿Qué exclusiones se aplican al uso profesional de la vivienda (teletrabajo intensivo, servidores caseros)?
FAQ
¿El seguro de hogar cubre el hackeo de mi cámara de seguridad?
El aparato físico sí, dentro de la cobertura de daños o robo. El acceso indebido a las imágenes, la extorsión con ellas o la suplantación de identidad derivada solo entran si tienes contratado un módulo de ciberriesgo doméstico. En la mayoría de pólizas estándar no está incluido.
¿Necesito declarar todos mis dispositivos smart al contratar?
No hace falta enumerarlos uno a uno, pero sí debes dimensionar el capital de contenido para que sume su valor de reposición. Sí conviene declarar los sistemas de seguridad conectados (alarma, cámaras vinculadas a central receptora) porque pueden reducir la prima y evitan controversias en el siniestro.
¿Qué pasa si un rayo fríe mi hub domótico y varios dispositivos a la vez?
Entra en daños eléctricos por sobretensión. La clave es el sublímite: si tu póliza tiene un tope de, por ejemplo, 1.000 € y el daño real es de 3.500 €, cobras 1.000 €. Por eso importa revisar ese sublímite antes de firmar y ampliarlo si tu equipamiento lo justifica.
¿Hay seguros específicos para casa inteligente en España?
No como ramo independiente. Lo que hay son pólizas de hogar tradicionales con módulos añadidos de ciberriesgo, asistencia informática y ampliación de daños eléctricos. Para casos concretos conviene hablar con un mediador colegiado o consultar a la DGSFP, que supervisa el sector junto con UNESPA como asociación patronal.
